by วิภาดา จิณณวาโส
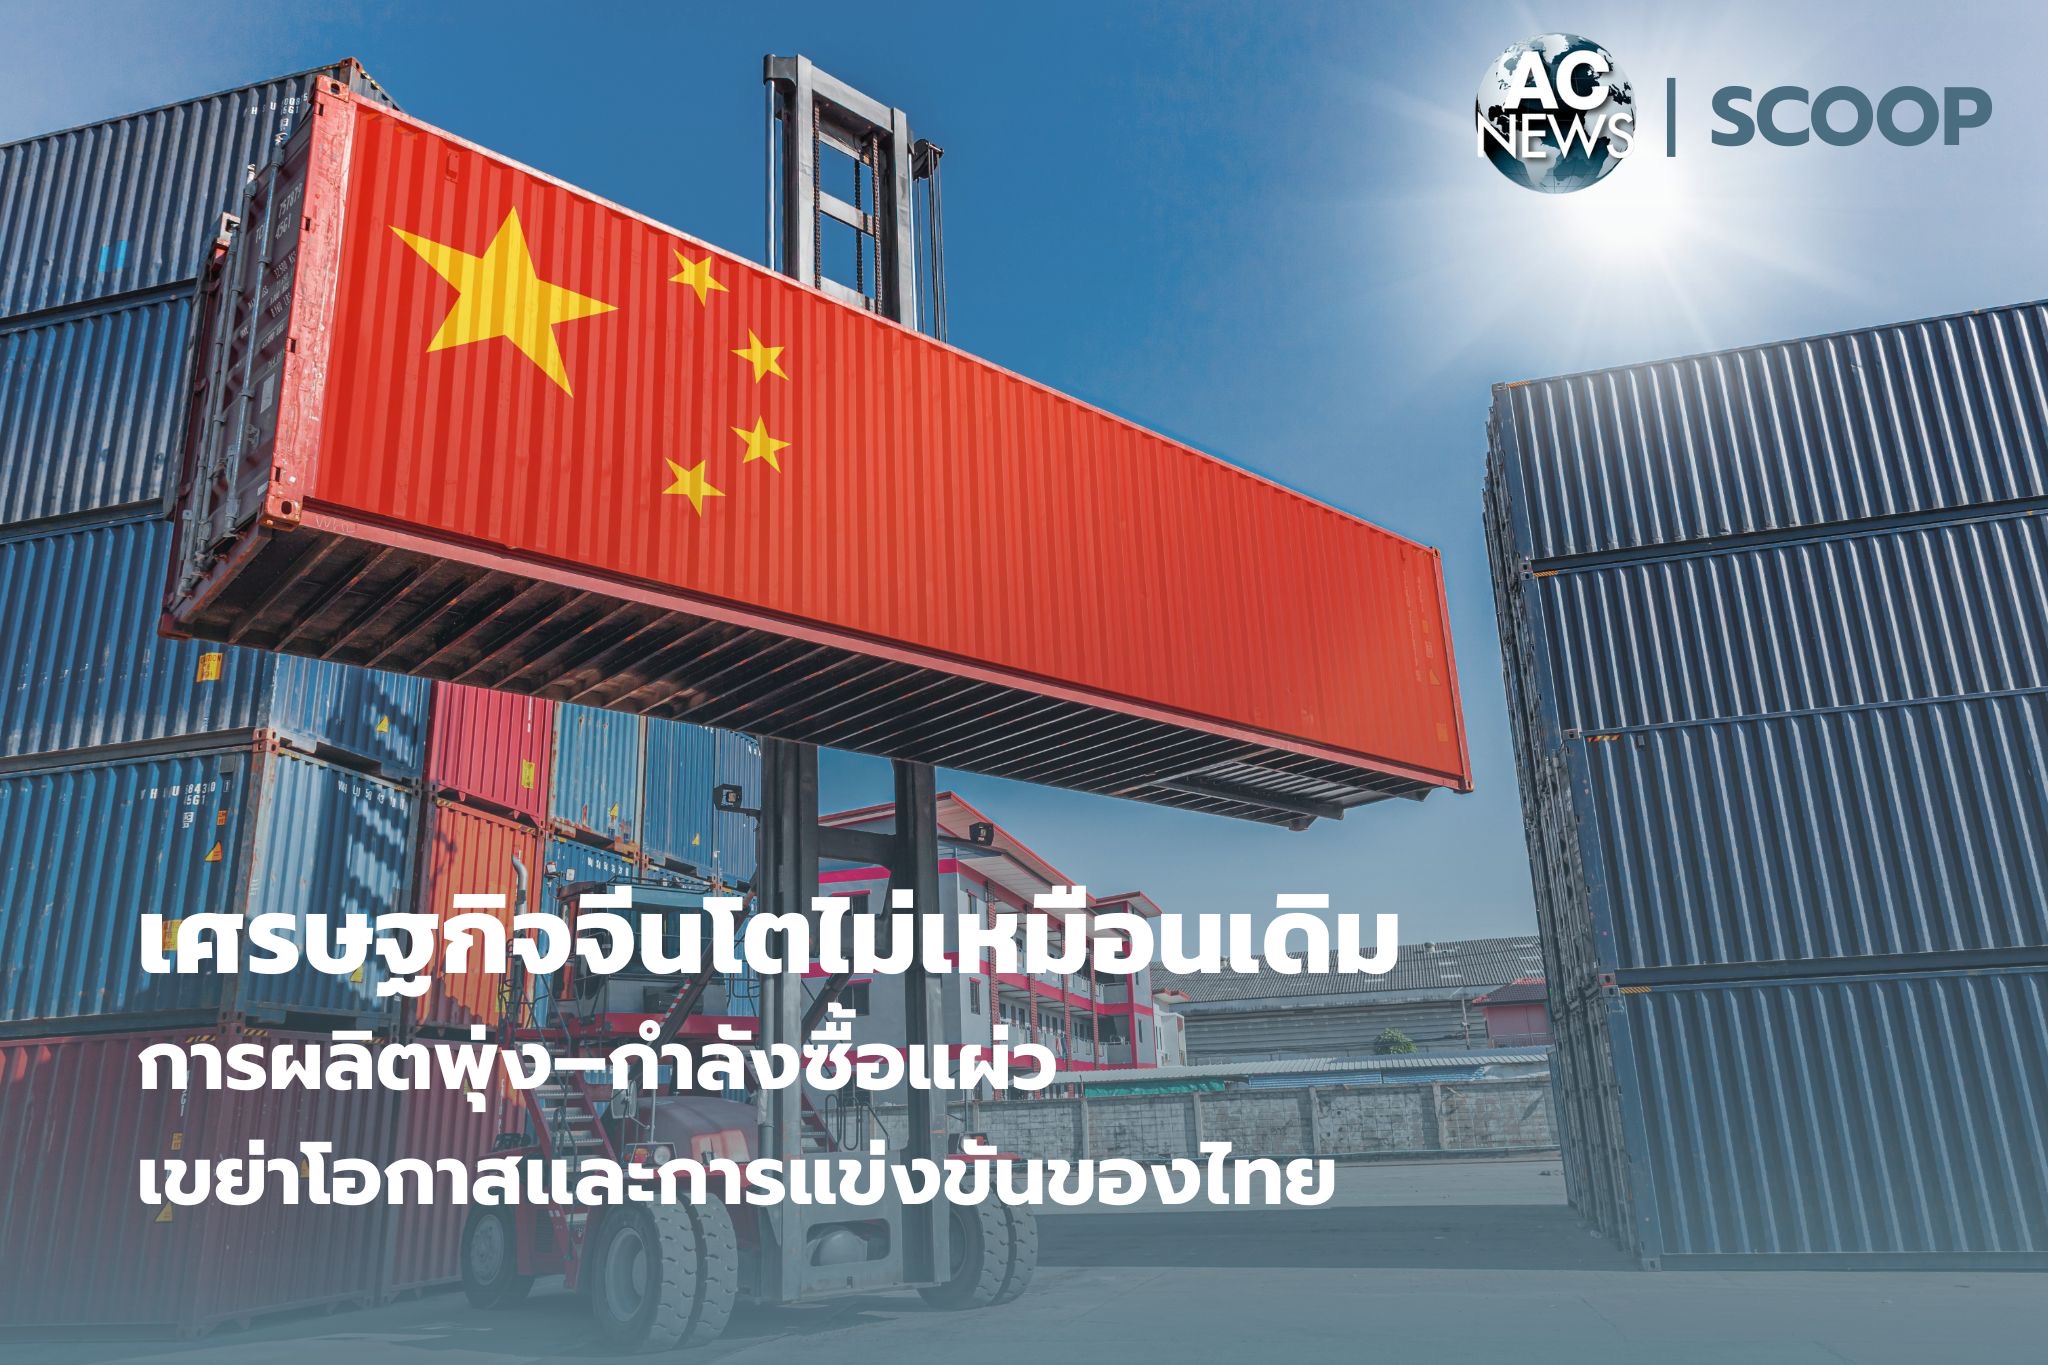
เศรษฐกิจจีนในปี 2569 กำลังเดินหน้าไปคนละทิศทางระหว่าง "การผลิต" กับ "การบริโภค" แม้ GDP ครึ่งแรกของปีขยายตัว 4.7% และรัฐบาลตั้งเป้าการเติบโตทั้งปีไว้ที่ 4.5-5% แต่แรงส่งเริ่มไม่เท่ากัน โดย GDP ไตรมาส 2 ขยายตัว 4.3% ชะลอลงจาก 5% ในไตรมาสแรก ขณะที่ภาคการผลิต เทคโนโลยี และการส่งออกยังเติบโตได้ดี ทำให้ภาพเศรษฐกิจจีนไม่ได้อ่อนแอทั้งระบบ แต่กำลังสะท้อนการฟื้นตัวที่ไม่สมดุลมากขึ้น
จุดที่เห็นชัดที่สุด คือ ฝั่งการบริโภค ตามการรายงานจากสำนักงานสถิติแห่งชาติของจีน (National Bureau of Statistics of China: NBS) ระบุว่า ในช่วง 8 เดือนแรกของปี 2569 ยอดค้าปลีกสินค้าอุปโภคบริโภคของจีน เพิ่มขึ้นเพียง 1.1% จากปีก่อน และเฉพาะเดือนสิงหาคม 2569 เพิ่มขึ้นเพียง 0.4% ขณะที่ยอดค้าปลีกไม่รวมรถยนต์ เพิ่มขึ้น 2.7% ในช่วง 8 เดือนแรก ตัวเลขเหล่านี้สะท้อนว่าครัวเรือนจีนยังไม่ได้กลับมาใช้จ่ายอย่างแข็งแรง แม้เศรษฐกิจโดยรวมจะยังขยายตัวอยู่ก็ตาม
เมื่อมองไปอีกด้าน ภาคการผลิตกลับมีแรงส่งชัดกว่า ในเดือนสิงหาคม 2569 มูลค่าเพิ่มของภาคอุตสาหกรรม ขยายตัว 5.2% และภาคการผลิต ขยายตัว 6.1% ขณะที่การผลิตสินค้าเทคโนโลยีระดับสูง เพิ่มขึ้นถึง 16.7% ในช่วง 8 เดือนแรกของปี 2569 และการผลิตรถยนต์พลังงานใหม่ในเดือนสิงหาคม 2569 เพิ่มขึ้น 21.9% เมื่อเทียบกับปีก่อน สะท้อนว่าจีนกำลังสร้างเครื่องยนต์ใหม่จากอุตสาหกรรมเทคโนโลยีและการผลิตขั้นสูงขึ้นมาแทนแรงขับเคลื่อนแบบเดิมบางส่วน ในขณะที่ภาคใหม่กำลังโต ภาคอสังหาริมทรัพย์ซึ่งเคยเป็นหนึ่งในเครื่องยนต์สำคัญของเศรษฐกิจจีนยังไม่ฟื้นเต็มที่ ช่วงเดือนมกราคม - สิงหาคม 2569 การลงทุนพัฒนาอสังหาริมทรัพย์ ลดลง 19.9% จากปีก่อน ยอดขายอาคารพาณิชย์ใหม่ในแง่มูลค่า ลดลง 13% และพื้นที่ขาย ลดลง 12.1% ภาพดังกล่าวทำให้การฟื้นตัวของจีนแตกต่างจากรอบเศรษฐกิจที่ผ่านมา เพราะภาคที่เคยสร้างความมั่งคั่งและกระตุ้นการลงทุนขนาดใหญ่ยังคงเป็นจุดอ่อน ขณะที่ภาคเทคโนโลยีและการผลิตกำลังเข้ามารับบทบาทมากขึ้น
ปัญหา คือ การเติบโตจากการผลิตไม่ได้ส่งผลต่อกำลังซื้อของครัวเรือนในรูปแบบเดียวกับการเติบโตจากการบริโภค หากประชาชนยังไม่มั่นใจในรายได้ งาน หรือมูลค่าทรัพย์สิน การเพิ่มกำลังการผลิตของโรงงานอาจไม่ได้ทำให้คนออกมาจับจ่ายมากขึ้นทันที ข้อมูลเงินเฟ้อก็สะท้อนภาพนี้บางส่วน โดย CPI ของจีนในเดือนสิงหาคม 2569 เพิ่มขึ้นเพียง 0.8% จากปีก่อน ขณะที่ค่าเฉลี่ย 8 เดือนแรก ปี 2569 เพิ่มขึ้น 0.9% และราคาอาหาร ลดลง 1.4% สะท้อนว่าภาวะราคายังอยู่ในระดับต่ำเมื่อเทียบกับการเติบโตของภาคการผลิต นี่จึงเป็นภาพของเศรษฐกิจที่สามารถผลิตได้มาก แต่ไม่ได้หมายความว่าคนจะซื้อได้มากตามไปด้วย และเมื่อความต้องการภายในประเทศไม่สามารถรองรับกำลังการผลิตทั้งหมดได้ การส่งออกก็กลายเป็นช่องทางสำคัญในการระบายผลผลิตและรักษาแรงส่งทางเศรษฐกิจ
ตัวเลขการค้าระหว่างประเทศสะท้อนเรื่องนี้ได้ชัด อ้างจากสำนักข่าว Reuters ในเดือนสิงหาคม 2569 การส่งออกของจีนเพิ่มขึ้นถึง 25% เมื่อเทียบกับปีก่อน โดยการส่งออกสินค้ากลุ่มเทคโนโลยีระดับสูง เพิ่มขึ้น 42.9% ขณะที่มูลค่าเกินดุลการค้าอยู่ที่ประมาณ 119,000 ล้านดอลลาร์สหรัฐ การส่งออกจึงกลายเป็นหนึ่งในเสาหลักที่ช่วยพยุงเศรษฐกิจจีนในช่วงที่การบริโภคภายในประเทศและภาคอสังหาริมทรัพย์ยังอ่อนแรง
ยิ่งไปกว่านั้น การส่งออกที่เติบโตไม่ได้เกิดขึ้นเฉพาะสินค้าจีนแบบเดิม แต่เชื่อมโยงกับอุตสาหกรรมที่กำลังเติบโตจากกระแส AI และเทคโนโลยีทั่วโลก ทั้ง ชิป อุปกรณ์อิเล็กทรอนิกส์ รถยนต์ และสินค้าที่เกี่ยวข้องกับการเปลี่ยนผ่านด้านพลังงาน ทำให้จีนสามารถใช้ความได้เปรียบด้านกำลังการผลิตเพื่อรองรับความต้องการจากต่างประเทศ แม้กำลังซื้อภายในประเทศจะยังฟื้นตัวได้ไม่เต็มที่
สำหรับไทย จุดสำคัญจึงไม่ใช่เพียงว่า GDP จีนจะโตตามเป้าหมาย 4.5 - 5% ได้หรือไม่ แต่ต้องดูว่า จีนกำลังโตด้วยอะไร เพราะรูปแบบการเติบโตแต่ละแบบสร้างผลต่อไทยแตกต่างกัน หากจีนโตจากการบริโภคของครัวเรือน ไทยมีโอกาสได้รับประโยชน์ผ่านการส่งออกสินค้า การท่องเที่ยว และบริการ แต่หากจีนโตจากการผลิตและการส่งออก ผลที่เกิดกับไทยจะมีทั้งโอกาสและแรงกดดันพร้อมกัน
ด้านแรก คือ โอกาสจากห่วงโซ่อุปทานใหม่ การขยายตัวของ EV แบตเตอรี่ อิเล็กทรอนิกส์ พลังงานสะอาด และเทคโนโลยีที่เกี่ยวข้องกับ AI ทำให้จีนต้องการวัตถุดิบ ชิ้นส่วน อุปกรณ์ และฐานการผลิตเพิ่มขึ้น ไทยซึ่งมีฐานอุตสาหกรรมยานยนต์และอิเล็กทรอนิกส์อยู่แล้ว จึงมีโอกาสดึงดูดการลงทุนจากบริษัทจีนที่ต้องการขยายการผลิตและใช้ไทยเป็นฐานเข้าสู่ตลาดอาเซียน
ข้อมูลการลงทุนและการผลิตของจีนก็สะท้อนว่ากลุ่มอุตสาหกรรมใหม่กำลังมีบทบาทเพิ่มขึ้น โดยในช่วง 8 เดือนแรกของปี 2569 การลงทุนในอุตสาหกรรมไฮเทคของจีน เพิ่มขึ้น 5.2% และการลงทุนในข้อมูลและบริการสารสนเทศ เพิ่มขึ้น 22.7% ขณะที่การลงทุนด้านอสังหาริมทรัพย์ ลดลงเกือบ 20% ความแตกต่างนี้แสดงให้เห็นว่าทุนกำลังถูกจัดสรรไปยังเครื่องยนต์ใหม่มากขึ้น แม้การลงทุนโดยรวมยังเผชิญแรงกดดัน
อย่างไรก็ตาม การเข้ามาของทุนจีน ไม่ได้หมายความว่า ไทยจะได้รับมูลค่าเพิ่มทั้งหมด หากไทยทำหน้าที่เพียงเป็นฐานประกอบสินค้า โดยนำเข้าชิ้นส่วนและเทคโนโลยีหลักจากจีนแล้วส่งออกต่อ มูลค่าที่เกิดขึ้นในประเทศอาจมีจำกัด การดึงดูดการลงทุนจึงต้องมาพร้อมกับการพัฒนาผู้ผลิตไทย การถ่ายทอดเทคโนโลยี การสร้างบุคลากรทักษะสูง และการเพิ่มสัดส่วนชิ้นส่วนหรือบริการที่ผลิตในประเทศ
อีกด้านที่ไทยต้องระวัง คือ เมื่อจีนมีกำลังการผลิตเพิ่มขึ้น แต่ตลาดในประเทศยังดูดซับสินค้าได้ไม่เต็มที่ แรงกดดันในการส่งออกย่อมเพิ่มขึ้น และเมื่อสินค้าจีนต้องหาตลาดใหม่ ประเทศอื่นก็มีโอกาสเผชิญการแข่งขันมากขึ้น ทั้งในตลาดภายในประเทศและตลาดส่งออกของตัวเอง สิ่งนี้ไม่ได้เป็นเพียงสมมติฐาน เพราะในเดือนสิงหาคม 2569 ภาคอุตสาหกรรมจีนมีการเติบโต 5.2% ขณะที่มูลค่าการส่งมอบสินค้าเพื่อการส่งออกของภาคอุตสาหกรรม เพิ่มขึ้นถึง 11.1% จากปีก่อน และภาคการผลิตไฮเทค ขยายตัวถึง 16.7% หากแนวโน้มการผลิตยังโตเร็วกว่าการบริโภคภายในประเทศ ช่องว่างระหว่าง “กำลังผลิต” กับ “ความต้องการซื้อ” ก็อาจกลายเป็นแรงผลักให้ผู้ผลิตจีนต้องพึ่งตลาดต่างประเทศมากขึ้น
สำหรับผู้ประกอบการไทย นั่นหมายถึง การแข่งขันอาจรุนแรงขึ้นในหลายอุตสาหกรรม เพราะจีนไม่ได้แข่งขันด้วยต้นทุนแรงงานต่ำเพียงอย่างเดียวอีกต่อไป แต่มีข้อได้เปรียบทั้งด้านขนาดการผลิต เทคโนโลยี เงินทุน และระบบนิเวศอุตสาหกรรม ตัวอย่างเช่น รถยนต์พลังงานใหม่ที่ผลิตในจีนมีการขยายตัวอย่างรวดเร็ว และบริษัทจีนก็หันไปเพิ่มยอดขายในต่างประเทศมากขึ้น ซึ่งทำให้ตลาดรถยนต์และชิ้นส่วนในภูมิภาคต้องปรับตัวตาม
ในเวลาเดียวกัน ประเทศเศรษฐกิจขนาดใหญ่เริ่มใช้มาตรการทางการค้าเพื่อรับมือกับสินค้าจีนที่มีต้นทุนต่ำหรือมีกำลังการผลิตสูงขึ้น เมื่อสหรัฐและยุโรปเพิ่มกำแพงทางการค้า สินค้าจีนบางส่วนย่อมต้องมองหาตลาดอื่นมากขึ้น เอเชียตะวันออกเฉียงใต้จึงมีโอกาสกลายเป็นทั้งตลาดปลายทางและฐานการผลิตที่สำคัญขึ้น แต่สำหรับไทย สิ่งนี้เป็นทั้งโอกาสและความเสี่ยง เพราะการลงทุนอาจไหลเข้ามา ขณะเดียวกันการแข่งขันกับสินค้านำเข้าก็เพิ่มขึ้นเช่นกัน โดยผลกระทบไม่ได้จำกัดอยู่ที่ภาคอุตสาหกรรม เพราะการบริโภคที่ยังอ่อนแอในจีนยังมีความหมายต่อภาคบริการและการท่องเที่ยวของไทย หากรายได้และความมั่งคั่งของครัวเรือนจีนยังฟื้นไม่เต็มที่ การกลับมาของนักท่องเที่ยวจีนอาจไม่ได้หมายถึงการใช้จ่ายต่อคนที่จะกลับมาในระดับเดิมทันที ดังนั้นไทยไม่ควรมองเพียงจำนวนผู้เดินทาง แต่ต้องดูด้วยว่ากำลังซื้อและพฤติกรรมการใช้จ่ายของนักท่องเที่ยวจีนเปลี่ยนไปอย่างไร
ภาพรวมจึงกลายเป็นว่าเศรษฐกิจจีนอาจยังโต แต่ไม่ได้โตในแบบที่ไทยเคยคุ้นเคยอีกต่อไป เครื่องยนต์เดิมอย่างอสังหาริมทรัพย์และการบริโภคกำลังอ่อนแรง ขณะที่เครื่องยนต์ใหม่อย่างเทคโนโลยี การผลิตขั้นสูง และการส่งออกกำลังมีบทบาทมากขึ้น IMF เองประเมินว่าเศรษฐกิจจีนปี 2569 จะขยายตัวประมาณ 4.6% และชี้ว่าการบริโภคภายในประเทศยังถูกกดดันจากปัญหาอสังหาริมทรัพย์และความไม่มั่นคงทางเศรษฐกิจ ทำให้การเติบโตพึ่งพาอุปสงค์จากต่างประเทศมากขึ้น
ดังนั้น ตัวเลข GDP จีนที่ยังเติบโต ไม่ได้แปลว่าไทยจะได้รับประโยชน์โดยอัตโนมัติ เพราะสิ่งที่สำคัญกว่าขนาดของเศรษฐกิจ คือ “คุณภาพของการเติบโต” หากจีนโตจากการบริโภค ไทยย่อมมีโอกาสขายสินค้าและบริการให้คนจีนมากขึ้น แต่หากจีนโตจากการผลิตและการส่งออก ไทยจะต้องเผชิญทั้งโอกาสจากการลงทุนและห่วงโซ่อุปทานใหม่ รวมถึงแรงแข่งขันจากสินค้าจีนที่เพิ่มขึ้น
โจทย์ของไทยจึงไม่ใช่การรอให้จีนกลับมาซื้อสินค้าเหมือนเดิมแล้วหวังว่าเศรษฐกิจไทยจะฟื้นตาม แต่ต้องมองให้ทันว่าจีนกำลังสร้างเศรษฐกิจรูปแบบใหม่ขึ้นมาอย่างไร และไทยจะเข้าไปอยู่ตรงจุดไหนของการเปลี่ยนแปลงนั้น เพราะในวันที่จีนไม่ได้เป็นเพียง “ตลาดใหญ่” แต่กำลังกลายเป็นทั้ง “คู่แข่งด้านการผลิต” และ “แหล่งลงทุนด้านเทคโนโลยี” มากขึ้น การได้ประโยชน์จากการฟื้นตัวของจีนจะขึ้นอยู่กับว่าไทยสามารถเปลี่ยนจากการเป็นเพียงผู้ซื้อและผู้ขายในตลาดจีน ไปสู่การเป็นส่วนหนึ่งของห่วงโซ่มูลค่าใหม่ที่จีนกำลังสร้างขึ้นได้มากแค่ไหน




ข่าวเด่น