by วิภาดา จิณณวาโส
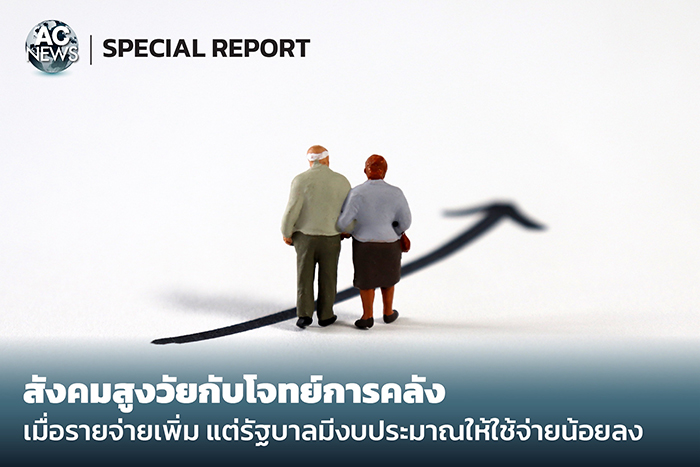
เมื่อคนไทยมีอายุยืนขึ้น และเริ่มเข้าสู่สังคมผู้สูงอายุอย่างเต็มตัว สิ่งที่ประเทศต้องเตรียมรับมือไม่ได้มีแค่การดูแลผู้สูงอายุให้มีคุณภาพชีวิตที่ดี แต่ยังรวมถึงโจทย์ที่ว่าเงินที่ใช้ดูแลคนในวัยเกษียณจะมาจากไหน และรัฐบาลจะมีเงินเหลือเพียงพอสำหรับพัฒนาประเทศต่อไปหรือไม่ เพราะยิ่งมีผู้สูงอายุเพิ่มขึ้น ความต้องการด้านบำนาญ สวัสดิการ และบริการสุขภาพก็มีแนวโน้มสูงขึ้นตามไปด้วย ขณะที่รายได้ของรัฐไม่ได้เพิ่มขึ้นในอัตราเดียวกันโดยอัตโนมัติ
เรื่องนี้อาจฟังดูเป็นปัญหาของรัฐบาลมากกว่าประชาชนทั่วไป แต่ท้ายที่สุดแล้ว ผลกระทบย่อมย้อนกลับมาถึงคนในประเทศ เพราะงบประมาณมีอยู่อย่างจำกัด หากรัฐต้องนำเงินไปใช้กับรายจ่ายที่เพิ่มขึ้นเรื่อย ๆ ก็อาจเหลือเงินสำหรับลงทุนด้านอื่นน้อยลง ไม่ว่าจะเป็นการศึกษา ระบบขนส่ง โครงสร้างพื้นฐาน หรือการพัฒนาเทคโนโลยีที่ช่วยให้ธุรกิจไทยแข่งขันได้ดีขึ้น
ความท้าทายของประเทศไทยจึงไม่ใช่การเลือกระหว่างการดูแลผู้สูงอายุกับการพัฒนาเศรษฐกิจ แต่คือจะทำอย่างไรให้ประเทศมีเงินเพียงพอสำหรับทั้งสองด้าน โดยไม่สร้างภาระทางการคลังมากเกินไปจนจำกัดทางเลือกของรัฐบาลในอนาคต
กองทุนการเงินระหว่างประเทศ (IMF) ให้ความสำคัญกับประเด็นนี้ในการประเมินเศรษฐกิจไทย โดยชี้ว่าสังคมสูงวัยจะเพิ่มแรงกดดันต่อฐานะการคลังในระยะยาว ขณะที่พื้นที่ทางการคลังของไทยกำลังแคบลง ข้อเสนอที่ตามมาจึงไม่ได้มีเพียงการควบคุมรายจ่าย แต่ยังรวมถึงการปรับระบบบำนาญ เพิ่มประสิทธิภาพการใช้เงิน และหารายได้เข้ารัฐให้เพียงพอกับภาระที่กำลังเพิ่มขึ้น
เมื่อคนเกษียณเพิ่มขึ้น รัฐต้องเตรียมเงินมากแค่ไหน?
ลองนึกภาพว่ารัฐบาลต้องดูแลค่าใช้จ่ายบางอย่างที่เพิ่มขึ้นทุกปี แต่รายได้ที่นำมาใช้จ่ายไม่ได้เพิ่มตามไปด้วย สถานการณ์เช่นนี้คล้ายกับสิ่งที่ประเทศไทยกำลังเผชิญจากการเปลี่ยนแปลงโครงสร้างประชากร เพราะเมื่อมีผู้สูงอายุมากขึ้น รัฐย่อมต้องเตรียมงบประมาณสำหรับการดูแลคนกลุ่มนี้มากขึ้น ทั้งในรูปของเงินบำนาญ สวัสดิการรายเดือน และบริการด้านสุขภาพ
ภาระดังกล่าวไม่ได้มาจากระบบเดียว ประเทศไทยมีทั้งบำนาญข้าราชการ ระบบประกันสังคมสำหรับแรงงานที่อยู่ในระบบ และเบี้ยยังชีพผู้สูงอายุที่ใช้งบประมาณจากภาครัฐ แต่ละระบบมีวิธีจัดหาเงินและเงื่อนไขการจ่ายสิทธิประโยชน์แตกต่างกัน จึงต้องพิจารณาแยกกันควบคู่ไปกับการมองภาพรวมของประเทศ
ข้อมูลจาก IMF ระบุว่า ในปี 2024 ประเทศไทยมีรายจ่ายด้านบำนาญรวมประมาณ 2.5% ของผลิตภัณฑ์มวลรวมในประเทศ (GDP) โดยรายจ่ายบำนาญข้าราชการอยู่ที่ประมาณ 1.8% ของ GDP ส่วนรายจ่ายจากกองทุนประกันสังคมอยู่ที่ประมาณ 0.2% ของ GDP ตัวเลขเหล่านี้สะท้อนให้เห็นว่าระบบบำนาญแต่ละประเภทมีภาระค่าใช้จ่ายไม่เท่ากัน และการเตรียมพร้อมรับสังคมสูงวัยต้องมองให้ครบทั้งระบบ
สิ่งที่ทำให้เรื่องนี้ซับซ้อนขึ้น คือ รายจ่ายด้านผู้สูงอายุไม่ได้เกิดขึ้นเพียงชั่วคราวเหมือนมาตรการกระตุ้นเศรษฐกิจบางประเภท แต่เป็นภาระที่ต้องวางแผนรองรับในระยะยาว เมื่อคนได้รับสิทธิประโยชน์แล้ว รัฐก็ต้องมีเงินเพียงพอที่จะดูแลต่อเนื่องตามเงื่อนไขของแต่ละระบบ ขณะเดียวกัน รัฐบาลยังต้องจัดสรรเงินสำหรับเรื่องอื่นที่จำเป็นต่ออนาคตของประเทศด้วย หากรายจ่ายประจำเพิ่มขึ้นจนกินสัดส่วนงบประมาณมากขึ้น การเพิ่มเงินลงทุนในด้านต่าง ๆ ก็อาจทำได้ยากกว่าเดิม แม้การลงทุนเหล่านั้นจะช่วยเพิ่มผลิตภาพ สร้างงาน และทำให้ประเทศมีรายได้มากขึ้นในอนาคตก็ตาม
ตรงนี้เองจึงเป็นเหตุผลว่า ทำไมการเตรียมรับสังคมสูงวัยต้องเริ่มตั้งแต่ก่อนที่ภาระค่าใช้จ่ายจะเพิ่มขึ้นจนเต็มกำลัง เพราะหากรอให้รายจ่ายสูงขึ้นมากแล้วค่อยหาทางแก้ รัฐบาลอาจเหลือทางเลือกไม่มากนัก และต้องตัดสินใจภายใต้ข้อจำกัดที่เข้มงวดกว่าเดิม
พื้นที่ทางการคลังที่ลดลง กำลังบีบทางเลือกของรัฐบาล
คำว่า “พื้นที่ทางการคลัง” อาจฟังดูเป็นศัพท์เศรษฐกิจที่เข้าใจยาก แต่ถ้าอธิบายง่าย ๆ ก็คือความสามารถของรัฐบาลในการใช้จ่ายเงินเพิ่มเติมเมื่อจำเป็น โดยไม่ทำให้ฐานะการคลังและความสามารถในการชำระหนี้มีความเสี่ยงมากเกินไป
หากรัฐบาลมีพื้นที่ทางการคลังเพียงพอ ก็จะมีความยืดหยุ่นในการรับมือกับสถานการณ์ไม่คาดคิด เช่น ภัยพิบัติ เศรษฐกิจชะลอตัว หรือความจำเป็นในการลงทุนโครงสร้างพื้นฐาน แต่เมื่อรายจ่ายประจำเพิ่มขึ้นและภาระหนี้มีข้อจำกัด การจัดทำงบประมาณใหม่ก็จะยากขึ้น เพราะทุกครั้งที่ต้องการเพิ่มเงินให้โครงการหนึ่ง รัฐอาจต้องหาแหล่งรายได้เพิ่มเติม หรือพิจารณาว่าจะลดรายจ่ายส่วนใดลง
สำหรับประเทศไทย ปัญหาจึงไม่ได้อยู่ที่ระดับหนี้สาธารณะในปัจจุบันเพียงอย่างเดียว แต่ต้องมองไปถึงภาระที่กำลังจะเกิดขึ้นในอนาคตด้วย IMF เตือนว่า สังคมสูงวัยจะทำให้ฐานะของกองทุนประกันสังคมอ่อนแอลงในระยะยาว และอาจทำให้กองทุนต้องเปลี่ยนจากการมีเงินสุทธิเพิ่มขึ้นไปสู่การนำเงินสะสมมาใช้รองรับภาระที่เกิดขึ้นมากกว่าเงินที่ไหลเข้ามา
หากรายจ่ายเพิ่มขึ้นเร็วกว่ารายได้ รัฐบาลก็อาจต้องเผชิญทางเลือกที่ยากขึ้น ไม่ว่าจะเป็นการเพิ่มรายได้ผ่านภาษี การปรับลดหรือชะลอโครงการบางประเภท หรือการกู้เงินเพิ่มเติมภายใต้ข้อจำกัดด้านหนี้สาธารณะ แต่ละทางเลือกมีต้นทุนและผลกระทบแตกต่างกัน จึงไม่สามารถแก้ปัญหาด้วยวิธีใดวิธีหนึ่งเพียงอย่างเดียวได้
ยิ่งไปกว่านั้น หากเศรษฐกิจเติบโตช้า รายได้ของภาครัฐก็อาจเพิ่มขึ้นได้ไม่มากนัก ขณะที่ความต้องการใช้จ่ายเพื่อดูแลประชาชนยังคงเพิ่มขึ้นตามโครงสร้างประชากร ประเทศจึงเสี่ยงติดอยู่ในสถานการณ์ที่ต้องใช้เงินมากขึ้น แต่มีทรัพยากรสำหรับสร้างรายได้ใหม่ไม่เพียงพอ
ด้วยเหตุนี้ การรักษาวินัยทางการคลังจึงไม่ใช่แค่การควบคุมไม่ให้รัฐบาลใช้เงินเกินตัว แต่ยังหมายถึงการรักษาความสามารถในการลงทุนเพื่ออนาคตด้วย เพราะหากรัฐต้องลดการลงทุนที่ช่วยเพิ่มผลิตภาพของเศรษฐกิจอย่างต่อเนื่อง ประเทศก็อาจยิ่งสร้างรายได้เพิ่มได้ยาก และทำให้การรับมือกับภาระสังคมสูงวัยในระยะยาวซับซ้อนขึ้นไปอีก
เพิ่มรายได้รัฐ พร้อมปรับระบบบำนาญให้ยั่งยืน
เมื่อรายจ่ายมีแนวโน้มเพิ่มขึ้น การแก้ปัญหาจึงต้องมองทั้งด้านรายได้และรายจ่ายควบคู่กัน การลดงบประมาณบางส่วนอาจช่วยบรรเทาภาระในระยะสั้น แต่หากรัฐยังหารายได้ได้ไม่เพียงพอ ปัญหาก็อาจกลับมาอีกเมื่อความต้องการใช้จ่ายเพิ่มขึ้นในอนาคต
หนึ่งในแนวทางที่ IMF เสนอคือการเพิ่มรายได้ภาครัฐ โดยไม่ได้หมายความว่าต้องขึ้นภาษีทุกประเภททันที แต่ควรทบทวนโครงสร้างภาษีและประสิทธิภาพการจัดเก็บให้เหมาะสมมากขึ้น เช่น พิจารณาฐานภาษีที่ยังเข้าไม่ถึง รวมถึงสิทธิประโยชน์ทางภาษีที่อาจไม่ได้สร้างประโยชน์ทางเศรษฐกิจคุ้มกับรายได้ที่รัฐสูญเสียไป การปรับปรุงเหล่านี้อาจช่วยให้รัฐมีรายได้เพิ่มขึ้น โดยไม่จำเป็นต้องผลักภาระทั้งหมดไปให้ผู้เสียภาษีกลุ่มเดิม
อีกด้านที่ต้องเร่งพิจารณาคือระบบบำนาญ เพราะแม้การดูแลผู้สูงอายุจะเป็นสิ่งจำเป็น แต่รูปแบบการจัดหาเงินและการจ่ายสิทธิประโยชน์ต้องสอดคล้องกับความสามารถในการรองรับภาระระยะยาว IMF เสนอให้ไทยพิจารณาปรับปรุงระบบบำนาญ รวมถึงอายุเกษียณ เงินสมทบ และสิทธิประโยชน์ให้เหมาะสม พร้อมลดความแตกต่างระหว่างระบบบำนาญแต่ละกลุ่ม และขยายความคุ้มครองให้แรงงานที่ยังเข้าไม่ถึงระบบ
อย่างไรก็ตาม การปฏิรูปต้องคำนึงถึงความเป็นธรรมด้วย เพราะคนไทยไม่ได้มีรายได้หรือความสามารถในการออมเท่ากันทั้งหมด แรงงานบางกลุ่มมีรายได้ประจำและสามารถส่งเงินสมทบได้ต่อเนื่อง ขณะที่แรงงานอิสระหรือผู้มีรายได้น้อยอาจมีเงินเหลือเก็บไม่มาก หากปรับระบบโดยมุ่งลดภาระของรัฐเพียงอย่างเดียว คนกลุ่มที่มีความเปราะบางอยู่แล้วก็อาจเผชิญความเสี่ยงด้านรายได้หลังเกษียณมากขึ้น
การใช้จ่ายให้ตรงจุดจึงสำคัญไม่แพ้การหารายได้เพิ่ม รัฐควรพิจารณาว่าสวัสดิการแต่ละประเภทช่วยเหลือผู้ที่จำเป็นต้องได้รับความช่วยเหลือได้มากน้อยเพียงใด พร้อมพัฒนาระบบสุขภาพและการดูแลระยะยาวให้รองรับจำนวนผู้สูงอายุที่เพิ่มขึ้น เพราะการเตรียมบริการเหล่านี้อย่างเหมาะสมอาจช่วยลดปัญหาที่จะกลายเป็นภาระค่าใช้จ่ายในอนาคตได้ด้วย
การรับมือกับสังคมสูงวัยจึงควรที่จะต้องเริ่มตั้งแต่วันนี้ ก่อนที่ภาระรายจ่ายจะเพิ่มขึ้นจนทำให้รัฐบาลมีทางเลือกในการบริหารงบประมาณน้อยลง การปรับระบบบำนาญให้สอดคล้องกับโครงสร้างประชากร การเพิ่มรายได้ของรัฐ และการใช้งบประมาณให้เกิดประโยชน์สูงสุด ล้วนเป็นส่วนหนึ่งของการเตรียมความพร้อม เพื่อให้ประเทศยังสามารถดูแลผู้สูงอายุได้อย่างเหมาะสม โดยไม่ต้องลดทอนการลงทุนในด้านอื่นที่จำเป็นต่อการเติบโตทางเศรษฐกิจ
เพราะเมื่อสัดส่วนประชากรวัยทำงานลดลง แต่จำนวนผู้ที่ต้องพึ่งพาสวัสดิการเพิ่มขึ้น ความสามารถในการสร้างรายได้ของประเทศย่อมมีความสำคัญมากขึ้นตามไปด้วย การเตรียมระบบการคลังให้รองรับการเปลี่ยนแปลงนี้ได้ตั้งแต่เนิ่น ๆ จึงไม่ใช่แค่การควบคุมรายจ่ายในอนาคต แต่ยังเป็นการรักษาความสามารถของรัฐในการดูแลประชาชนชาวไทยทุกช่วงวัยไปพร้อมกับการพัฒนาเศรษฐกิจในระยะยาว




ข่าวเด่น