• อายุยืนขึ้นเป็นข่าวดี แต่หากไม่วางแผนการเงินให้รองรับ ชีวิตหลังเกษียณอาจยาวกว่าเงินที่เตรียมไว้
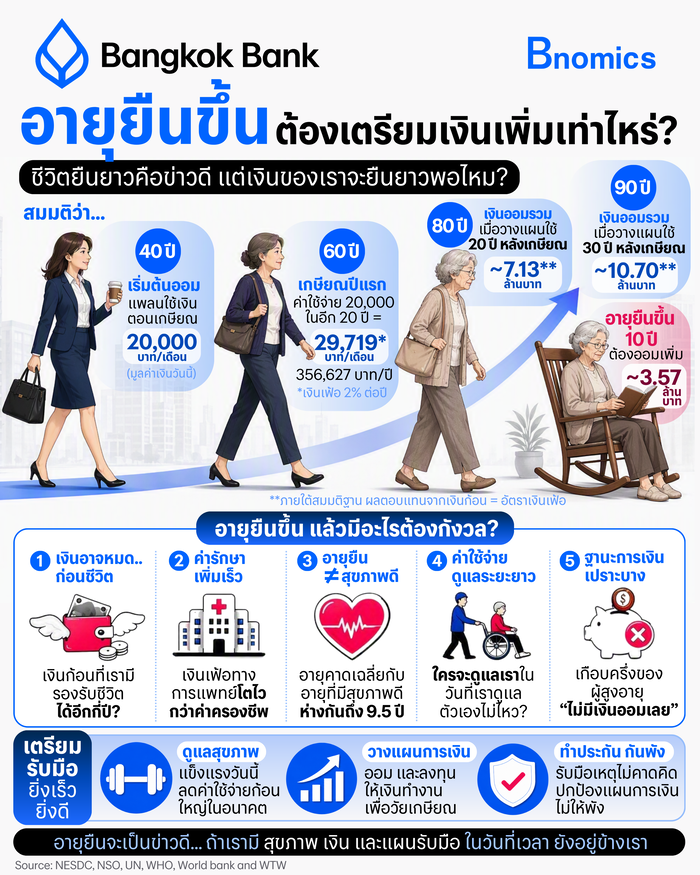
• หากคนอายุ 40 ปี วางแผนเกษียณตอน 60 และต้องการใช้เงินเทียบเท่า 20,000 บาทต่อเดือนในวันนี้ การมีชีวิตถึง 90 ปีแทนที่จะเป็น 80 ปี อาจทำให้ต้องเตรียมเงินเพิ่มอีกราว 3.6 ล้านบาท
• ความเสี่ยงหลังเกษียณไม่ได้มีเพียงเงินไม่พอใช้ แต่ยังรวมถึงค่ารักษาพยาบาล ช่วงชีวิตที่สุขภาพไม่แข็งแรง และค่าใช้จ่ายในการดูแลระยะยาว
• การวางแผนเกษียณจึงควรเริ่มตั้งแต่วันนี้ ทั้งการดูแลสุขภาพ ออมและลงทุนอย่างสม่ำเสมอ รวมถึงเตรียมเครื่องมือรับมือเหตุการณ์ที่อาจกระทบเงินก้อนในอนาคต
ข่าวดีคือ คนไทยอายุยืนขึ้นเรื่อย ๆ แต่เงินของเราจะ “อายุยืน” ตามเราไปได้หรือไม่
หลายคนวางแผนเกษียณโดยคิดว่า มีเงินใช้ถึงอายุ 80 ปีก็น่าจะเพียงพอ แต่เมื่อการแพทย์และระบบสาธารณสุขพัฒนาขึ้น เราอาจมีชีวิตยืนยาวกว่านั้นอีกหลายปี
ถ้าเราอยู่ได้นานกว่าที่วางแผนไว้อีก 10 ปี เงินที่เตรียมไว้จะยังพอหรือไม่?
สิ่งนี้เรียกว่า Longevity Riskหรือ “ความเสี่ยงจากการมีอายุยืนกว่าที่วางแผนไว้” ซึ่งกำลังกลายเป็นโจทย์สำคัญของการวางแผนเกษียณทั่วโลก
คนไทยอายุยืนขึ้นจริง
ข้อมูลจาก World Bank ระบุว่า อายุคาดเฉลี่ยเมื่อแรกเกิดของคนไทยเพิ่มจากประมาณ 50.6 ปีในปี 2503 เป็น 76.6 ปีในปี 2567 หรือเพิ่มขึ้นถึง 26 ปีในช่วงกว่า 6 ทศวรรษ ปัจจัยสำคัญมาจากความก้าวหน้าทางการแพทย์ ระบบสาธารณสุข และการเข้าถึงบริการรักษาพยาบาลที่ดีขึ้น
ขณะเดียวกัน ไทยกำลังสูงวัยอย่างรวดเร็ว สภาพัฒน์ฯ คาดว่าไทยจะเข้าสู่ Super-aged Society ในปี 2576 และภายในปี 2583 ผู้สูงอายุอาจมีสัดส่วนเกือบ 1 ใน 3 ของประชากร
อายุยืนขึ้น แล้วมีอะไรต้องกังวล?
1. เงินอาจหมด...ก่อนชีวิต
ยกตัวอย่างคนอายุ 40 ปีที่เริ่มวางแผนเกษียณวันนี้
สมมติว่า
เกษียณตอนอายุ 60 ปี
ต้องการใช้เงินหลังเกษียณเทียบเท่า 20,000 บาทต่อเดือนในมูลค่าเงินวันนี้
เงินเฟ้อเฉลี่ย 2% ต่อปี
และหลังเกษียณเงินก้อนสามารถสร้างผลตอบแทนได้พอ ๆ กับเงินเฟ้อ หรือพูดง่าย ๆ ว่า “มูลค่าที่แท้จริงของเงินคงที่”
เมื่อถึงอายุ 60 ปี
ค่าใช้จ่าย 20,000 บาทในวันนี้จะเทียบเท่าประมาณ 29,700 บาทต่อเดือน
หากวางแผนให้เงินพอใช้ถึงอายุ 80 ปี จะต้องมีเงินประมาณ 7.1 ล้านบาท
แต่ถ้าต้องการให้เงินพอถึงอายุ 90 ปี เงินก้อนจะเพิ่มเป็นประมาณ 10.7 ล้านบาท
เพียงแค่เผื่อชีวิตเพิ่มอีก 10 ปี จึงต้องเตรียมเงินเพิ่มประมาณ 3.6 ล้านบาท
หากเริ่มจากเงินออมเป็นศูนย์ตอนอายุ 40 ปี
สมมติว่าเงินออมสร้างผลตอบแทนเฉลี่ย 2% ต่อปีตลอด 20 ปีก่อนเกษียณ
ต้องออมประมาณ 24,000 บาทต่อเดือน สำหรับเป้าหมายอายุ 80 ปี
และประมาณ 36,000 บาทต่อเดือน หากต้องการเผื่อถึงอายุ 90 ปี
ตัวเลขนี้เป็นเพียงตัวอย่างเพื่อให้เห็นผลของ Longevity Risk เพราะในชีวิตจริง เงินที่ต้องเตรียมจะขึ้นอยู่กับเงินออมเดิม ผลตอบแทนจากการลงทุน เงินเฟ้อ รายได้หลังเกษียณ และรูปแบบการใช้ชีวิตของแต่ละคน
แต่สิ่งที่ตัวเลขบอกเราได้ชัดเจนคือ ยิ่งต้องใช้เงินนานขึ้น เงินก้อนที่ต้องเตรียมก็ยิ่งใหญ่ขึ้น
2. ค่ารักษาพยาบาลโตเร็วกว่าค่าครองชีพ
ค่าใช้จ่ายด้านสุขภาพเป็นอีกก้อนที่ทำให้แผนเกษียณสะดุดได้ง่าย เพราะไม่ได้เพิ่มขึ้นในอัตราเดียวกับราคาสินค้าทั่วไปเสมอไป
WTW คาดว่า Medical Trend ของไทยในปี 2569 ซึ่งสะท้อนแนวโน้มต้นทุนค่ารักษาพยาบาลในระบบประกันสุขภาพ จะอยู่ที่ประมาณ 10.8% สูงกว่าอัตราเงินเฟ้อทั่วไปมาก
เมื่อเจ็บป่วย ต้นทุนที่เกิดขึ้นไม่ได้มีเพียงค่ารักษา แต่อาจรวมถึงรายได้ที่หายไป ค่าเดินทาง ค่าใช้จ่ายในการดูแล และภาระของคนในครอบครัว โรคร้ายแรงเพียงครั้งเดียวอาจทำให้เงินก้อนที่สะสมมาทั้งชีวิตหายไป
3. อายุยืน ไม่ได้แปลว่าสุขภาพดีตลอดเวลา
อีกตัวเลขที่สำคัญไม่แพ้อายุขัยคือ Healthy Life Expectancy หรือ HALE ซึ่งบอกจำนวนปีที่คาดว่าจะมีชีวิตอยู่โดยมีสุขภาพดี
ข้อมูล WHO ระบุว่า คนไทยมีช่องว่างระหว่าง Life Expectancy กับ Healthy Life Expectancy ถึง 9.5 ปี นั่นหมายความว่า การมีชีวิตยืนยาวขึ้นอาจมาพร้อมช่วงเวลาหนึ่งของชีวิตที่ต้องอยู่กับโรคเรื้อรัง ข้อจำกัดทางร่างกาย หรือจำเป็นต้องพึ่งพาความช่วยเหลือจากผู้อื่น
ดังนั้น เวลาวางแผนเกษียณ เราจะคิดเพียงว่า “จะมีชีวิตอยู่ถึงกี่ปี” ไม่ได้ แต่ต้องคิดด้วยว่า “ในช่วงหลายปีนั้น เราจะมีสุขภาพแบบไหน”
4. ใครจะดูแลเราในวันที่ดูแลตัวเองไม่ไหว?
สังคมสูงวัยทำให้เกิดคำถามที่ใหญ่กว่าเรื่องค่ารักษาพยาบาล นั่นคือค่าใช้จ่ายในการดูแลระยะยาว หรือ Long-term Care
World Bank เคยประเมินว่า จำนวนคนไทยอายุเกิน 80 ปีที่ต้องการความช่วยเหลืออาจเพิ่มจากประมาณ 400,000 คนในปี 2560 เป็นเกือบ 2.5 ล้านคนในปี 2580 หรือมากกว่า 6 เท่า
ขณะเดียวกัน ครอบครัวไทยมีขนาดเล็กลง จำนวนลูกลดลง และสัดส่วนผู้สูงอายุต่อประชากรวัยทำงานเพิ่มขึ้น การพึ่งพาลูกหลานให้เป็นผู้ดูแลเหมือนในอดีตจึงอาจทำได้ยากขึ้น
นี่เป็นค่าใช้จ่ายที่หลายคนมองข้าม เพราะเวลาคิดเรื่องเกษียณ เรามักคิดถึง “ค่ากินอยู่” แต่ไม่ได้คิดถึง “ค่าดูแล” ในวันที่เราไม่สามารถดูแลตัวเองได้
5. ความมั่นคงทางการเงินที่เปราะบาง
อีกด้านหนึ่งของ Longevity Risk คือ คนไทยจำนวนไม่น้อยกำลังเข้าสู่วัยสูงอายุโดยมีเงินสำรองจำกัด และบางส่วนยังจำเป็นต้องทำงานเพื่อหารายได้
ข้อมูลจากการสำรวจของสำนักงานสถิติแห่งชาติ พบว่า
เกือบครึ่งของผู้สูงอายุ “ไม่มีเงินออมเลย” (44.6%)
ผู้สูงอายุราว 1 ใน 3 ยังต้องทำงานหารายได้
กว่าครึ่งของผู้สูงอายุที่มีเงินออม มีเงินออมไม่ถึง 100,000 บาท (64%)
เมื่ออายุยืนขึ้น เงินที่สะสมไว้จะสามารถรองรับชีวิตหลังเกษียณที่อาจยาว 20–30 ปีได้หรือไม่ และหากไม่ได้เตรียมตัวล่วงหน้า เราอาจเข้าสู่วัยเกษียณพร้อมกับสามเรื่องในเวลาเดียวกัน คือ
รายได้ลดลง
ค่าใช้จ่ายด้านสุขภาพเพิ่มขึ้น
และจำนวนปีที่ต้องใช้เงินยาวขึ้น
ควรเตรียมตัวอย่างไร...ก่อนที่ "อายุยืน" จะกลายเป็นภาระ
1. ดูแลสุขภาพ เพื่อให้ “อายุยืนอย่างมีคุณภาพ”
การดูแลสุขภาพไม่ใช่เพียงเรื่องของร่างกาย แต่เป็นส่วนหนึ่งของการวางแผนการเงินระยะยาวด้วย
ยิ่งรักษาสุขภาพให้แข็งแรงได้นานเท่าไร ก็ยิ่งลดความเสี่ยงของค่าใช้จ่ายก้อนใหญ่ และเพิ่มโอกาสที่จะใช้ชีวิตหลังเกษียณได้อย่างเป็นอิสระ
การออกกำลังกาย กินอาหารที่เหมาะสม นอนให้เพียงพอ ตรวจสุขภาพสม่ำเสมอ และรักษาโรคตั้งแต่ระยะเริ่มต้น ล้วนเป็นการลงทุนที่ให้ผลตอบแทนในระยะยาวมากกว่าที่หลายคนคิด
2. วางแผนการเงินให้รอบคอบกว่าเดิม
เริ่มจากกำหนดว่า หลังเกษียณต้องการใช้เงินเดือนละเท่าไรในมูลค่าเงินวันนี้ จากนั้นคิดเผื่อเงินเฟ้อ ระยะเวลาหลังเกษียณ และรายได้ที่อาจยังมีอยู่ เช่น เงินบำนาญหรือรายได้จากสินทรัพย์
เงินฉุกเฉินและเงินสำหรับค่ารักษาพยาบาลควรแยกออกจากเงินที่ใช้เป็นค่าใช้จ่ายประจำหลังเกษียณ เพื่อไม่ให้เหตุการณ์เพียงครั้งเดียวกระทบเงินก้อนทั้งหมด
ขณะเดียวกัน การลงทุนช่วยให้เงินมีโอกาสเติบโตทันค่าครองชีพในอนาคต แต่ผลตอบแทนที่สูงขึ้นมักมาพร้อมความผันผวนและความเสี่ยงที่สูงขึ้น จึงต้องเลือกให้เหมาะกับระยะเวลา เป้าหมาย และความเสี่ยงที่ตัวเองรับได้
และสิ่งที่ได้เปรียบที่สุดคือ เวลา ยิ่งเริ่มออมเร็ว เงินแต่ละเดือนที่ต้องเก็บเพื่อไปถึงเป้าหมายก็ยิ่งน้อยลง
3. เตรียมเครื่องมือป้องกันไม่ให้เหตุการณ์ครั้งเดียวทำให้แผนพัง
เราไม่สามารถรู้ล่วงหน้าได้ว่า
จะเจ็บป่วยเมื่อไร
จะต้องหยุดทำงานหรือไม่
หรือวันหนึ่งจะต้องมีคนดูแลเราหรือเปล่า
ประกันจึงสามารถเป็นหนึ่งในเครื่องมือสำหรับโอนความเสี่ยงบางส่วนออกจากเงินออมของเรา ไม่ว่าจะเป็นประกันสุขภาพ ประกันโรคร้ายแรง ประกันชีวิต หรือผลิตภัณฑ์ที่ช่วยสร้างกระแสเงินสดหลังเกษียณ
แต่ไม่มีผลิตภัณฑ์ใดเหมาะกับทุกคน สิ่งสำคัญคือดูจากภาระหนี้ คนในครอบครัวที่ยังพึ่งพารายได้ สวัสดิการที่มี เงินสำรอง และความเสี่ยงที่ตัวเองสามารถรับไว้ได้
เป้าหมายที่สำคัญคือ ไม่ปล่อยให้เหตุการณ์ใหญ่เพียงครั้งเดียวทำลายแผนการเงินที่สร้างมาหลายสิบปี
บทสรุป: อายุยืนคือข่าวดี แต่ต้องเตรียมเงินให้ยืนไปกับเราด้วย
ในอดีต การวางแผนเกษียณอาจเป็นเรื่องของการเก็บเงินให้มากพอสำหรับวันที่ไม่มีรายได้
แต่เมื่อคนเรามีชีวิตยืนยาวขึ้น โจทย์เปลี่ยนไป เราต้องคิดทั้งว่า จะใช้เงินอีกกี่ปี ค่าใช้จ่ายจะเพิ่มขึ้นเท่าไร สุขภาพจะเป็นอย่างไร และใครจะดูแลเราในวันที่ดูแลตัวเองได้ยากขึ้น
การเริ่มวางแผนตั้งแต่วันนี้ ทั้งการดูแลสุขภาพ ออมและลงทุนระยะยาว เตรียมเงินสำรอง และป้องกันความเสี่ยงที่อาจเกิดขึ้น จึงไม่ใช่การเตรียมตัวเพราะกลัวแก่ แต่คือการเพิ่มทางเลือกให้ตัวเองในวันที่เราอาจมีชีวิตยืนยาวกว่าที่เคยคิดไว้
ชีวิตที่ยืนยาวจะเป็นข่าวดีจริง ๆ ก็ต่อเมื่อเราเตรียมให้พร้อมทั้งสุขภาพ การเงิน และแผนรับมือความเสี่ยง ตั้งแต่วันที่เรายังมีรายได้และมีเวลามากพอที่จะเตรียมตัว




ข่าวเด่น