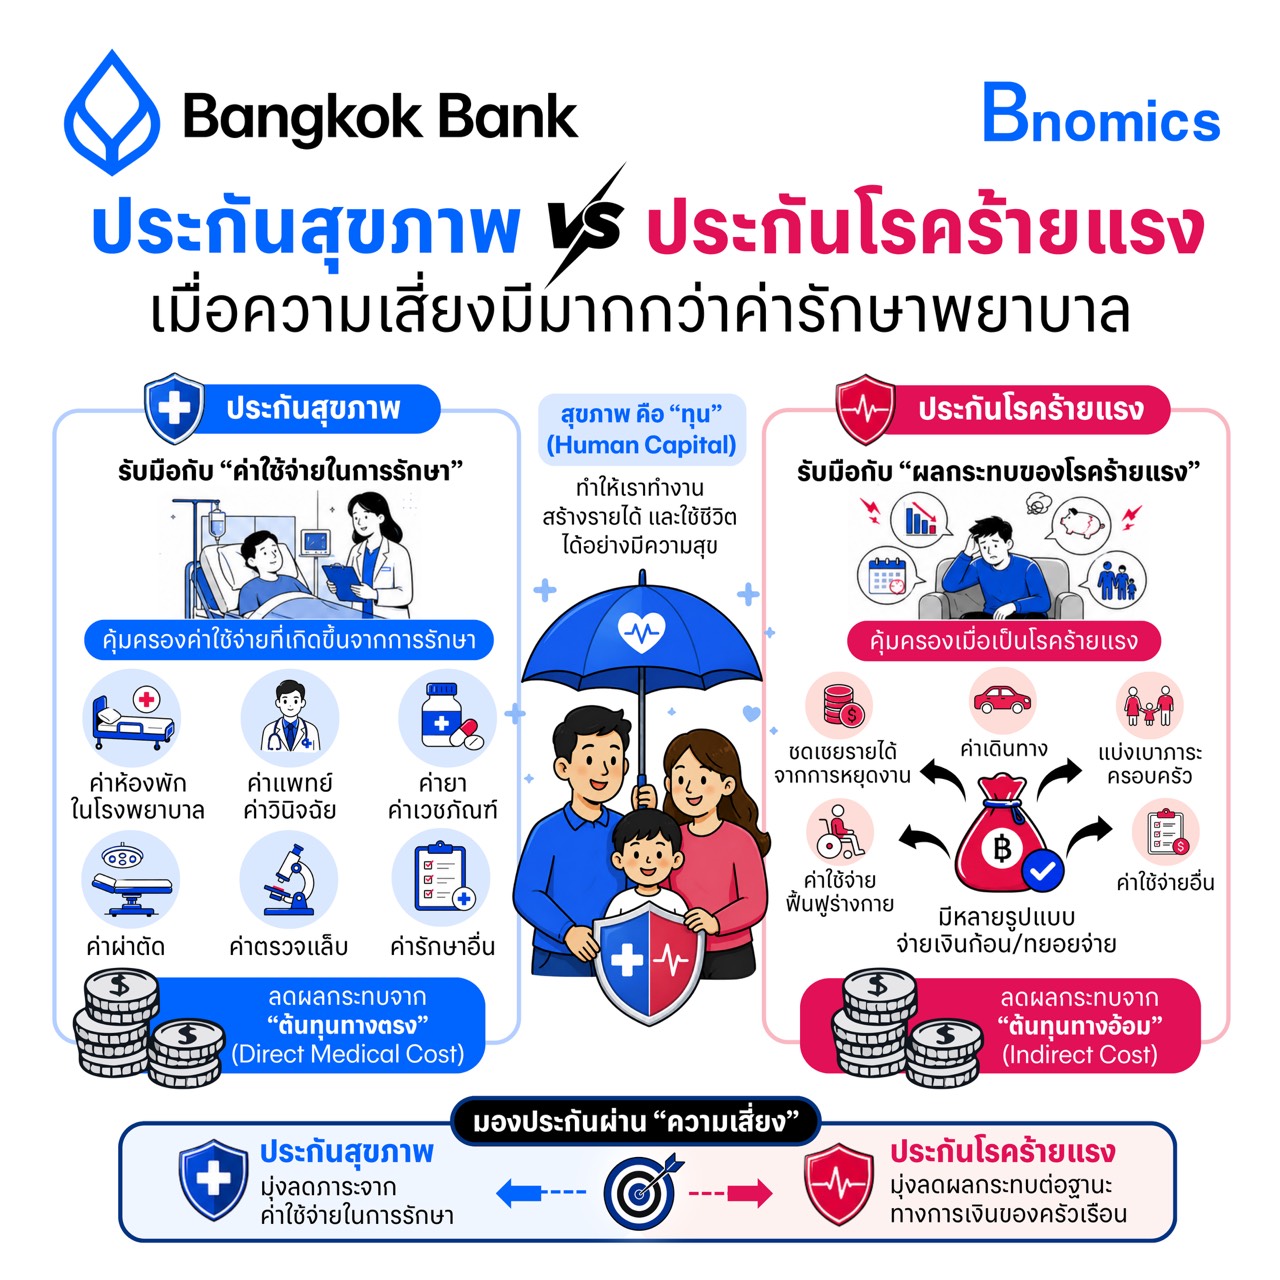
• สุขภาพเป็นส่วนหนึ่งของทุนมนุษย์ (Human Capital) เพราะมีผลต่อความสามารถในการทำงานและสร้างรายได้ การเจ็บป่วยจึงสร้างผลกระทบทั้งต่อสุขภาพและฐานะทางการเงิน
• ต้นทุนจากการเจ็บป่วยมีหลายส่วน ตั้งแต่ค่ารักษาพยาบาล ค่าเดินทาง ไปจนถึงรายได้ที่หายไปจากการหยุดงาน รวมถึงผลกระทบต่อสมาชิกในครอบครัวที่ต้องใช้เวลาดูแลผู้ป่วย
• ประกันสุขภาพและประกันโรคร้ายแรงรองรับความเสี่ยงต่างกัน ประกันสุขภาพเน้นค่าใช้จ่ายในการรักษาตามความคุ้มครอง ส่วนประกันโรคร้ายแรงให้ผลประโยชน์เมื่อเข้าเงื่อนไขที่กำหนดไว้ในกรมธรรม์ ซึ่งสามารถช่วยรองรับภาระทางการเงินในช่วงเจ็บป่วย
• การบริหารความเสี่ยงด้านสุขภาพควรพิจารณาทั้งค่ารักษาพยาบาล ผลกระทบต่อรายได้ เงินออม และภาระของครอบครัว เพื่อให้สามารถรับมือกับเหตุการณ์ที่ไม่คาดคิดได้ดีขึ้น
เมื่อสุขภาพมีผลต่อความสามารถในการหารายได้
ในทางเศรษฐศาสตร์ สุขภาพถือเป็นส่วนหนึ่งของ “ทุนมนุษย์” หรือ Human Capital เพราะสุขภาพมีผลต่อความสามารถในการทำงาน เรียนรู้ และสร้างรายได้ตลอดช่วงชีวิต
World Bank นิยาม Human Capital ว่าครอบคลุมทั้งสุขภาพ ทักษะ ความรู้ และประสบการณ์ ซึ่งล้วนมีความสำคัญต่อศักยภาพของคนและเศรษฐกิจ
เมื่อเกิดการเจ็บป่วย ผลกระทบทางเศรษฐกิจจึงเกิดขึ้นได้หลายทาง
ส่วนแรกคือ ต้นทุนทางการแพทย์โดยตรง (Direct Medical Cost) เช่น ค่าห้อง ค่าแพทย์ ค่ายา ค่าตรวจวินิจฉัย และค่าผ่าตัด
นอกจากนี้ ยังอาจมี ต้นทุนโดยตรงที่ไม่ใช่ค่ารักษาพยาบาล (Direct Non-medical Cost) เช่น ค่าเดินทางหรือค่าที่พักระหว่างเข้ารับการรักษา
อีกส่วนหนึ่งคือ ต้นทุนทางอ้อม (Indirect Cost) เช่น รายได้ที่หายไปจากการหยุดงาน การลดชั่วโมงทำงาน หรือเวลาทำงานที่สมาชิกในครอบครัวต้องเสียไปเพื่อดูแลผู้ป่วย
ต้นทุนส่วนหลังอาจมองเห็นได้ยากกว่าบิลค่ารักษา แต่มีผลต่อฐานะทางการเงินของครัวเรือนได้มาก โดยเฉพาะเมื่อเป็นโรคที่ต้องรักษาหรือพักฟื้นเป็นเวลานาน
OECD ประเมินว่า โรคไม่ติดต่อเรื้อรังสำคัญ เช่น โรคหัวใจและหลอดเลือด มะเร็ง โรคทางเดินหายใจเรื้อรัง และเบาหวาน ส่งผลต่อการทำงานผ่านหลายช่องทาง ทั้งการจ้างงาน ชั่วโมงการทำงาน การขาดงาน และผลิตภาพที่ลดลง เมื่อรวมผลกระทบเหล่านี้ OECD ประเมินว่าประเทศสมาชิกสูญเสียผลผลิตจากกำลังแรงงานคิดเป็นปริมาณเทียบเท่าแรงงานเต็มเวลาประมาณ 18 ล้านคน
การเจ็บป่วยของคนหนึ่งคนจึงอาจกระทบพร้อมกันทั้งค่ารักษา รายได้ และเงินออมของครอบครัว
การบริหารความเสี่ยง ไม่ใช่การหลีกเลี่ยงความเสี่ยง
ในโลกการเงิน เราไม่สามารถกำจัดความเสี่ยงทั้งหมดได้ สิ่งที่ทำได้คือประเมินว่า ความเสี่ยงใดสามารถรับไว้เอง และความเสี่ยงใดอาจสร้างความเสียหายมากจนควรถ่ายโอนบางส่วนไปยังผู้อื่น
การทำประกันคือรูปแบบหนึ่งของ Risk Transfer ผู้เอาประกันจ่ายเบี้ยเพื่อแลกกับการให้บริษัทประกันรับภาระทางการเงินบางส่วน เมื่อเกิดเหตุการณ์ที่เข้าเงื่อนไขตามกรมธรรม์
สำหรับความเสี่ยงด้านสุขภาพ ประกันแต่ละประเภทจึงรองรับภาระทางการเงินในลักษณะที่แตกต่างกัน
ประกันสุขภาพ: ช่วยรับมือค่าใช้จ่ายในการรักษา
ประกันสุขภาพเน้นความคุ้มครองค่าใช้จ่ายที่เกี่ยวข้องกับการรักษาพยาบาลตามวงเงินและเงื่อนไขของกรมธรรม์ เช่น ค่าห้อง ค่าแพทย์ ค่ายา ค่าตรวจวินิจฉัย หรือค่าผ่าตัด
บทบาทสำคัญจึงอยู่ที่การช่วยลดภาระจาก Direct Medical Cost ที่เกิดขึ้นเมื่อเข้ารับการรักษา โดยรายละเอียดความคุ้มครอง วงเงิน และข้อยกเว้นแตกต่างกันในแต่ละกรมธรรม์
ประกันโรคร้ายแรง: ช่วยรองรับภาระทางการเงินเมื่อเกิดโรคตามเงื่อนไข
โรคร้ายแรงบางประเภทอาจต้องใช้เวลารักษาและพักฟื้นเป็นเวลานาน ผู้ป่วยบางคนอาจต้องหยุดงาน ลดเวลาทำงาน หรือมีค่าใช้จ่ายอื่นตามมา
ประกันโรคร้ายแรงให้ผลประโยชน์เมื่อผู้เอาประกันได้รับการวินิจฉัยหรือเข้าเงื่อนไขของโรคที่ระบุไว้ในกรมธรรม์ โดยรูปแบบและจำนวนเงินที่ได้รับขึ้นอยู่กับเงื่อนไขของผลิตภัณฑ์แต่ละประเภท
เงินที่ได้รับสามารถช่วยเพิ่มสภาพคล่องให้ครัวเรือนในช่วงเจ็บป่วย เช่น รองรับค่าใช้จ่ายในชีวิตประจำวันหรือช่วงที่รายได้ลดลง ทั้งนี้ ขึ้นอยู่กับรูปแบบและเงื่อนไขของกรมธรรม์แต่ละฉบับ
เมื่อค่ารักษาไม่ใช่ค่าใช้จ่ายทั้งหมด
ลองนึกถึงคนทำงานคนหนึ่งที่ต้องเข้ารับการรักษาและพักฟื้นเป็นเวลาหลายเดือน หากมีประกันสุขภาพ ค่าใช้จ่ายในการรักษาบางส่วนอาจได้รับความคุ้มครองตามเงื่อนไขของกรมธรรม์ แต่ในช่วงเวลาเดียวกัน เขาอาจมีรายได้ลดลง ขณะที่ค่าใช้จ่ายประจำของครอบครัวยังเกิดขึ้นทุกเดือน หากสมาชิกในครอบครัวต้องหยุดงานเพื่อมาช่วยดูแล ผลกระทบทางการเงินก็อาจเพิ่มขึ้นอีก แม้ค่าใช้จ่ายในการรักษาจะได้รับความคุ้มครองแล้วบางส่วน
การวางแผนรับมือความเสี่ยงด้านสุขภาพจึงควรพิจารณาหลายส่วนร่วมกัน ประกันสุขภาพช่วยรองรับค่าใช้จ่ายในการรักษาตามความคุ้มครอง ประกันโรคร้ายแรงสามารถช่วยเพิ่มสภาพคล่องเมื่อเกิดโรคตามเงื่อนไข ขณะที่เงินออมฉุกเฉินช่วยรองรับค่าใช้จ่ายที่อยู่นอกเหนือความคุ้มครอง
แต่ละคนอาจต้องเตรียมตัวต่างกัน คนที่มีรายได้ประจำและมีสวัสดิการจากนายจ้างย่อมมีความเสี่ยงทางการเงินต่างจากผู้ประกอบอาชีพอิสระ หรือคนที่เป็นรายได้หลักของครอบครัว การพิจารณาว่าตนเองมีความคุ้มครองอะไรอยู่แล้ว มีเงินสำรองเท่าไร และหากต้องหยุดทำงานจะกระทบรายได้มากเพียงใด จึงเป็นจุดเริ่มต้นของการวางแผนที่เหมาะสม
ลองถามตัวเองง่าย ๆ ว่า หากวันหนึ่งต้องหยุดทำงานสัก 6 เดือน เรายังต้องจ่ายอะไรบ้าง และเงินที่มีอยู่จะพอใช้ได้นานแค่ไหน เพราะเมื่อเจ็บป่วย สิ่งที่ต้องฟื้นฟูไม่ได้มีแค่สุขภาพ แต่อาจรวมถึงเงินออมและฐานะทางการเงินของครอบครัวด้วย



ข่าวเด่น