"คนไทยอาจเงินหมดก่อนชีวิต" กำลังกลายเป็นโจทย์ที่ใหญ่กว่าการวางแผนเกษียณของแต่ละคน เพราะเมื่ออายุขัยของประชากรเพิ่มขึ้น ขณะที่จำนวนคนวัยทำงานลดลง ภาระทางการเงินไม่ได้จบลงพร้อมกับวันที่ออกจากงาน แต่ยังทอดยาวไปอีกหลายสิบปี ทั้งค่าใช้จ่ายในการดำรงชีวิต ค่ารักษาพยาบาล และค่าใช้จ่ายในการดูแลระยะยาว
ประเด็นนี้ถูกหยิบขึ้นมาเป็นภาพใหญ่ในการเปิดตัว “Muang Thai Flexi Retire Series” ของเมืองไทยประกันชีวิต โดย นายสาระ ล่ำซำ ประธานเจ้าหน้าที่บริหาร บริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) มองว่า ประเทศไทยกำลังเผชิญการเปลี่ยนแปลงเชิงโครงสร้างที่หลีกเลี่ยงได้ยาก ทั้งจำนวนประชากรที่ไม่เพิ่มขึ้น คนรุ่นใหม่มีบุตรน้อยลง และจำนวนประชากรวัยทำงานที่กำลังหดตัวลง ขณะที่คนไทยกลับมีแนวโน้มมีชีวิตยืนยาวขึ้น
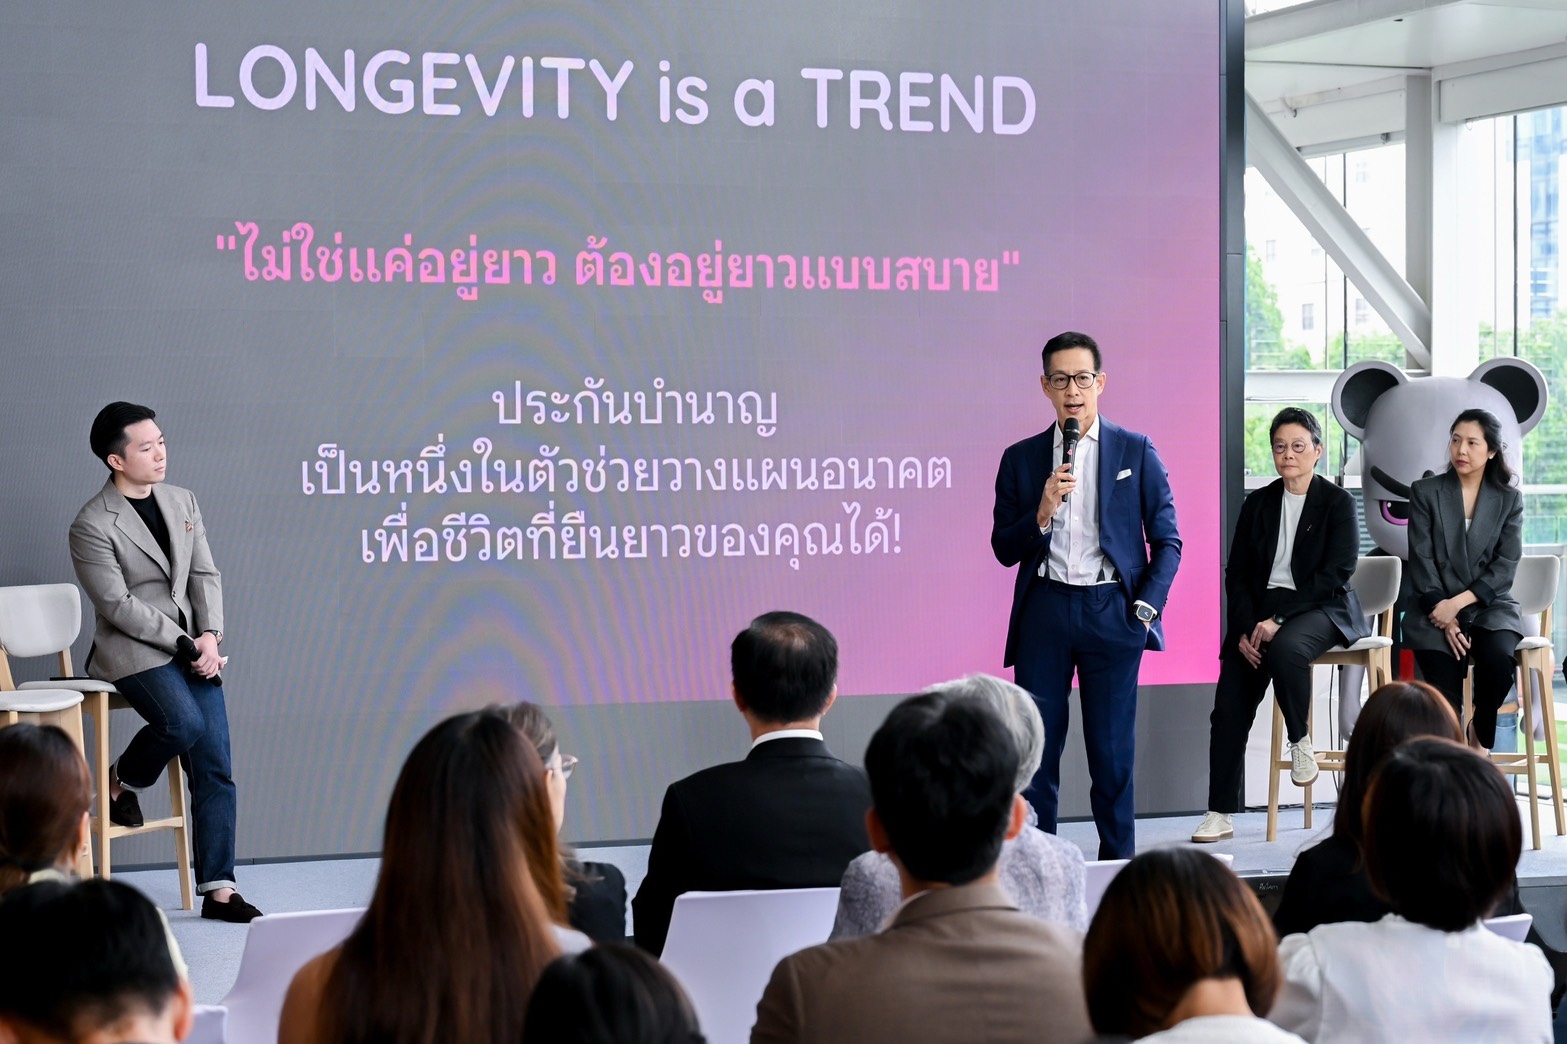
โดยนายสาระ ระบุว่า หากแนวโน้มประชากรยังดำเนินต่อไปโดยไม่มีการเปลี่ยนแปลงที่มีนัยสำคัญ มีการประเมินว่าประชากรไทยอาจลดลงเหลือประมาณ 33 ล้านคนในปี 2583 หรือปี 2083 โดยสิ่งที่น่ากังวลไม่ได้อยู่ที่จำนวนประชากรเพียงอย่างเดียว แต่คือการลดลงของประชากรวัยทำงาน ซึ่งหมายถึงฐานรายได้ การออม การบริโภค รวมถึงฐานผู้เสียภาษีและผู้ส่งเงินเข้าสู่ระบบสวัสดิการที่อาจลดลงตามไปด้วย ที่เรียกรวม ๆ ว่าเป็น “The Elephant in the Room” หรือปัญหาขนาดใหญ่ที่ทุกคนมองเห็นอยู่ตรงหน้า แต่ยังไม่ถูกจัดการอย่างจริงจังในระดับโครงสร้าง เพราะเมื่อจำนวนคนวัยทำงานลดลง ขณะที่ผู้สูงอายุเพิ่มขึ้น ภาระที่เคยกระจายอยู่บนประชากรจำนวนมากก็มีโอกาสตกอยู่กับคนทำงานรุ่นหลังมากขึ้น
ภาพดังกล่าวสอดคล้องกับข้อมูลของ OECD ที่ชี้ว่าไทยกำลังเข้าสู่สังคมสูงวัยอย่างรวดเร็ว และระบบบำนาญจะเผชิญแรงกดดันจากจำนวนผู้รับบำนาญที่เพิ่มขึ้น ขณะที่ไทยมีอายุคาดเฉลี่ยในระดับสูงเมื่อเทียบกับประเทศในภูมิภาค โดยคนไทยอายุ 60 ปีสามารถคาดว่าจะมีชีวิตต่อไปได้อีกประมาณ 22 ปีสำหรับผู้ชาย และ 24 ปีสำหรับผู้หญิง หมายความว่า “การเกษียณ” อาจไม่ได้หมายถึงช่วงเวลาสั้น ๆ หลังจากหยุดทำงานอีกต่อไป แต่เป็นช่วงชีวิตที่อาจกินเวลามากกว่า 20 ปี และหากเงินออมไม่ได้ถูกออกแบบให้รองรับระยะเวลานี้ ความเสี่ยงที่เงินจะหมดก่อนชีวิตก็จะเพิ่มขึ้น
โจทย์จึงไม่ได้อยู่ที่ว่าจะมีเงินเท่าไรในวันที่เกษียณเท่านั้น แต่ต้องถามต่อว่าเงินก้อนนั้นจะสามารถรองรับชีวิตหลังเกษียณได้อีกกี่ปี และในช่วงเวลานั้นคนคนนั้นจะยังมีสุขภาพดีพอที่จะดูแลตัวเองและหารายได้เพิ่มเติมได้หรือไม่ อันเป็นจุดที่แนวคิดเรื่อง “Health Span” หรือช่วงเวลาที่มีชีวิตอยู่ด้วยสุขภาพที่ดี เข้ามามีความหมายมากกว่าแค่เรื่องสุขภาพ
ข้อมูลจาก OECD ชี้ให้เห็นว่าอายุที่เพิ่มขึ้นไม่ได้หมายความว่าทุกปีที่เพิ่มขึ้นจะเป็นปีที่มีสุขภาพสมบูรณ์ โดยช่องว่างระหว่าง Life Span หรืออายุขัย กับ Health Span หรืออายุขัยที่มีสุขภาพดีในกลุ่มประเทศ OECD เพิ่มจากเฉลี่ย 5.2 ปีในปี 2000 เป็น 5.7 ปีในปี 2021 กล่าวอีกอย่างคือ คนอาจมีชีวิตยืนยาวขึ้น แต่ไม่ได้หมายความว่าจะมีสุขภาพดีตลอดช่วงเวลาที่เพิ่มขึ้นนั้น ขณะที่ข้อมูล OECD ฉบับ Health at a Glance 2025 ระบุว่า คนอายุ 65 ปีในกลุ่มประเทศ OECD สามารถคาดว่าจะมีชีวิตต่อไปได้อีกเฉลี่ย 20 ปีในปี 2023 และ OECD ระบุโดยตรงว่าไม่ใช่ทุกปีที่เพิ่มขึ้นจะเป็นปีที่มีสุขภาพดี
สำหรับประเทศไทย OECD ก็มีข้อมูลที่สะท้อนโจทย์เดียวกัน โดยรายงาน Economic Surveys Thailand 2025 ระบุว่าไทยมีอายุขัยอยู่ในระดับสูงของภูมิภาค และการเพิ่มขึ้นของจำนวนผู้สูงอายุจะสร้างแรงกดดันต่อระบบบำนาญ ขณะที่อัตราการเกิดที่ต่ำจะทำให้สัดส่วนผู้สูงอายุต่อประชากรวัยทำงานเพิ่มขึ้นอีก ดังนั้น Longevity จึงไม่ใช่เพียงเรื่องของการมีอายุยืน แต่เป็นเรื่องของการทำอย่างไรให้ เงิน สุขภาพ และอายุ เดินไปด้วยกัน
นายสาระ มองว่า Health Span ในบริบทของการวางแผนชีวิตจึงไม่ควรถูกจำกัดอยู่แค่การไม่มีโรค แต่รวมถึงความสามารถในการยืนได้ด้วยตัวเอง มีรายได้ มีเงินออม เรียนรู้ทักษะใหม่ และหากจำเป็นก็สามารถทำงานต่อหรือมีรายได้จากงานรูปแบบใหม่ เช่น งานที่สองหรืองานแบบ Gig Economy ได้ เพราะเมื่ออายุขัยยาวขึ้น การหยุดทำงานโดยสิ้นเชิงตั้งแต่อายุ 55 หรือ 60 ปี อาจไม่ใช่คำตอบเดียวของคนรุ่นใหม่อีกต่อไป
“เราไม่ได้ต้องการเป็นภาระให้กับใคร เพราะเรามีศักดิ์ศรีความเป็นคน” นายสาระกล่าว เป็นอีกประเด็นที่ยกขึ้นมาอธิบายว่า การเตรียมความพร้อมด้านการเงินในวัยเกษียณจึงเกี่ยวข้องกับศักดิ์ศรีและความเป็นอิสระของคนในวัยสูงอายุด้วย
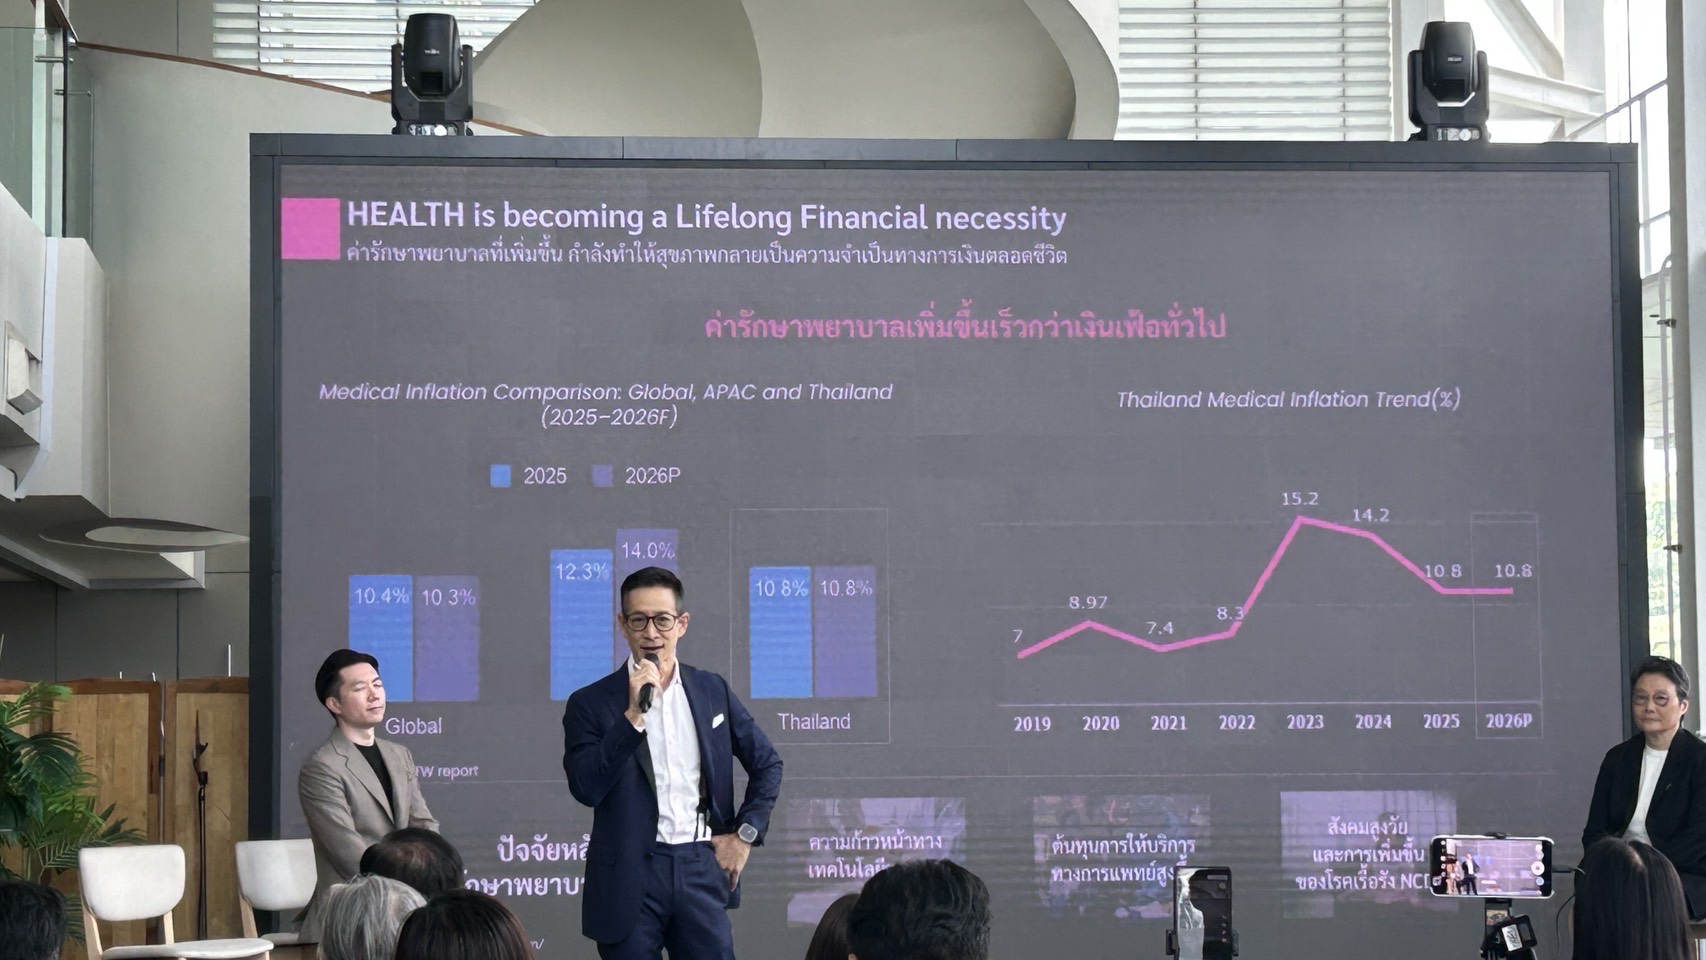
อีกด้านหนึ่งคือค่าใช้จ่ายด้านสุขภาพที่มีแนวโน้มเพิ่มขึ้นตามอายุ นายสาระ กล่าวถึง Medical Inflation หรือเงินเฟ้อทางการแพทย์ โดยระบุว่าก่อนหน้านี้มีการคาดการณ์ระดับประมาณ 14–15% ขณะที่ตัวเลขที่เกิดขึ้นจริงในไทยอยู่ที่ 10.8% ทั้งนี้ข้อมูลจากสมาคมประกันชีวิตไทยซึ่งอ้างอิงข้อมูล WTW ระบุ Medical Inflation ของไทยที่ 10.8% ในปี 2025 สะท้อนว่าต้นทุนสุขภาพเป็นแรงกดดันสำคัญต่อการวางแผนการเงินระยะยาว
เมื่อรวมกับการเข้าสู่สังคมสูงวัย ค่าใช้จ่ายด้านสุขภาพจึงไม่ได้เป็นเพียงค่าใช้จ่ายเฉพาะตัว แต่เชื่อมโยงไปถึงครอบครัว ระบบสวัสดิการ และภาคธุรกิจด้วย นายสาระ กล่าวถึงความท้าทายของระบบสวัสดิการหลัก 3 ระบบ ได้แก่ ระบบหลักประกันสุขภาพแห่งชาติ, สวัสดิการรักษาพยาบาลข้าราชการ และประกันสังคม ซึ่งทั้งหมดต้องรับมือกับจำนวนผู้สูงอายุที่เพิ่มขึ้นในระยะยาว
ภายใต้ภาพใหญ่ดังกล่าว เมืองไทยประกันชีวิตจึงนำเสนอแนวคิดการวางแผนชีวิตผ่าน 3 มิติ คือ Life Span, Health Span และ Wealth Span หรือการมีชีวิตยืนยาว สุขภาพที่ดี และฐานะทางการเงินที่รองรับชีวิตในระยะยาว โดย นายสาระ มองว่าบทบาทของบริษัทประกันชีวิตในอนาคตไม่ได้จำกัดอยู่เพียงการจ่ายสินไหมเมื่อเกิดเหตุไม่คาดคิด แต่ต้องเข้าไปช่วยให้คนวางแผนรับมือกับความเสี่ยงตลอดช่วงชีวิตมากขึ้น
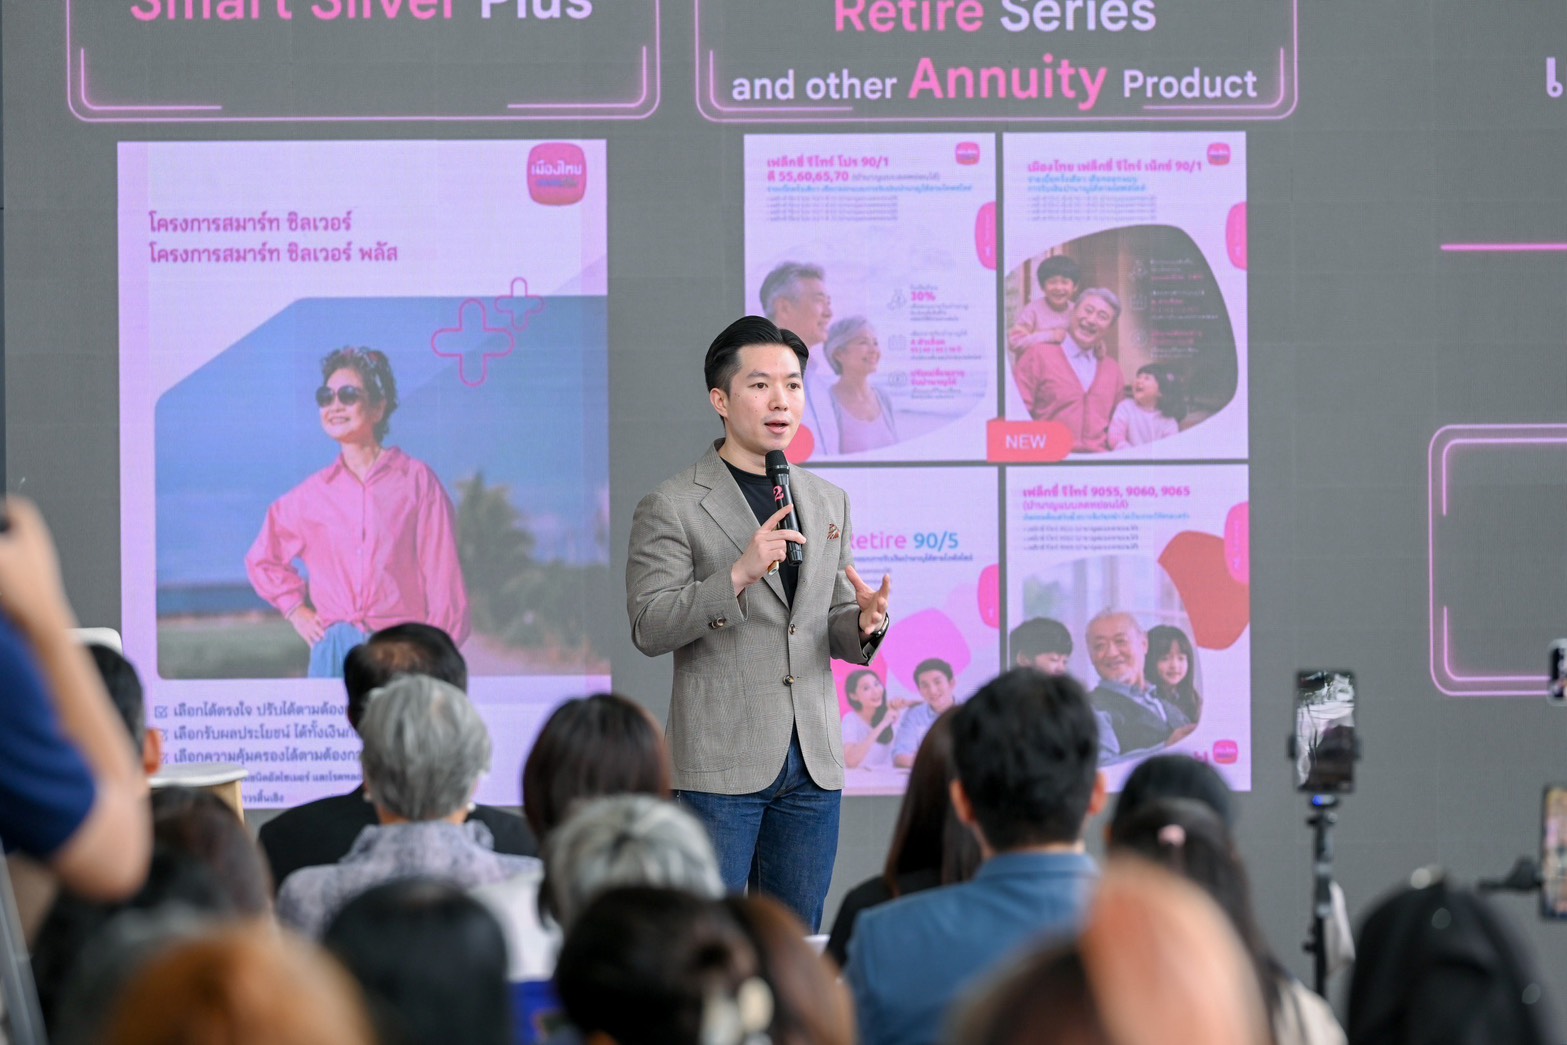
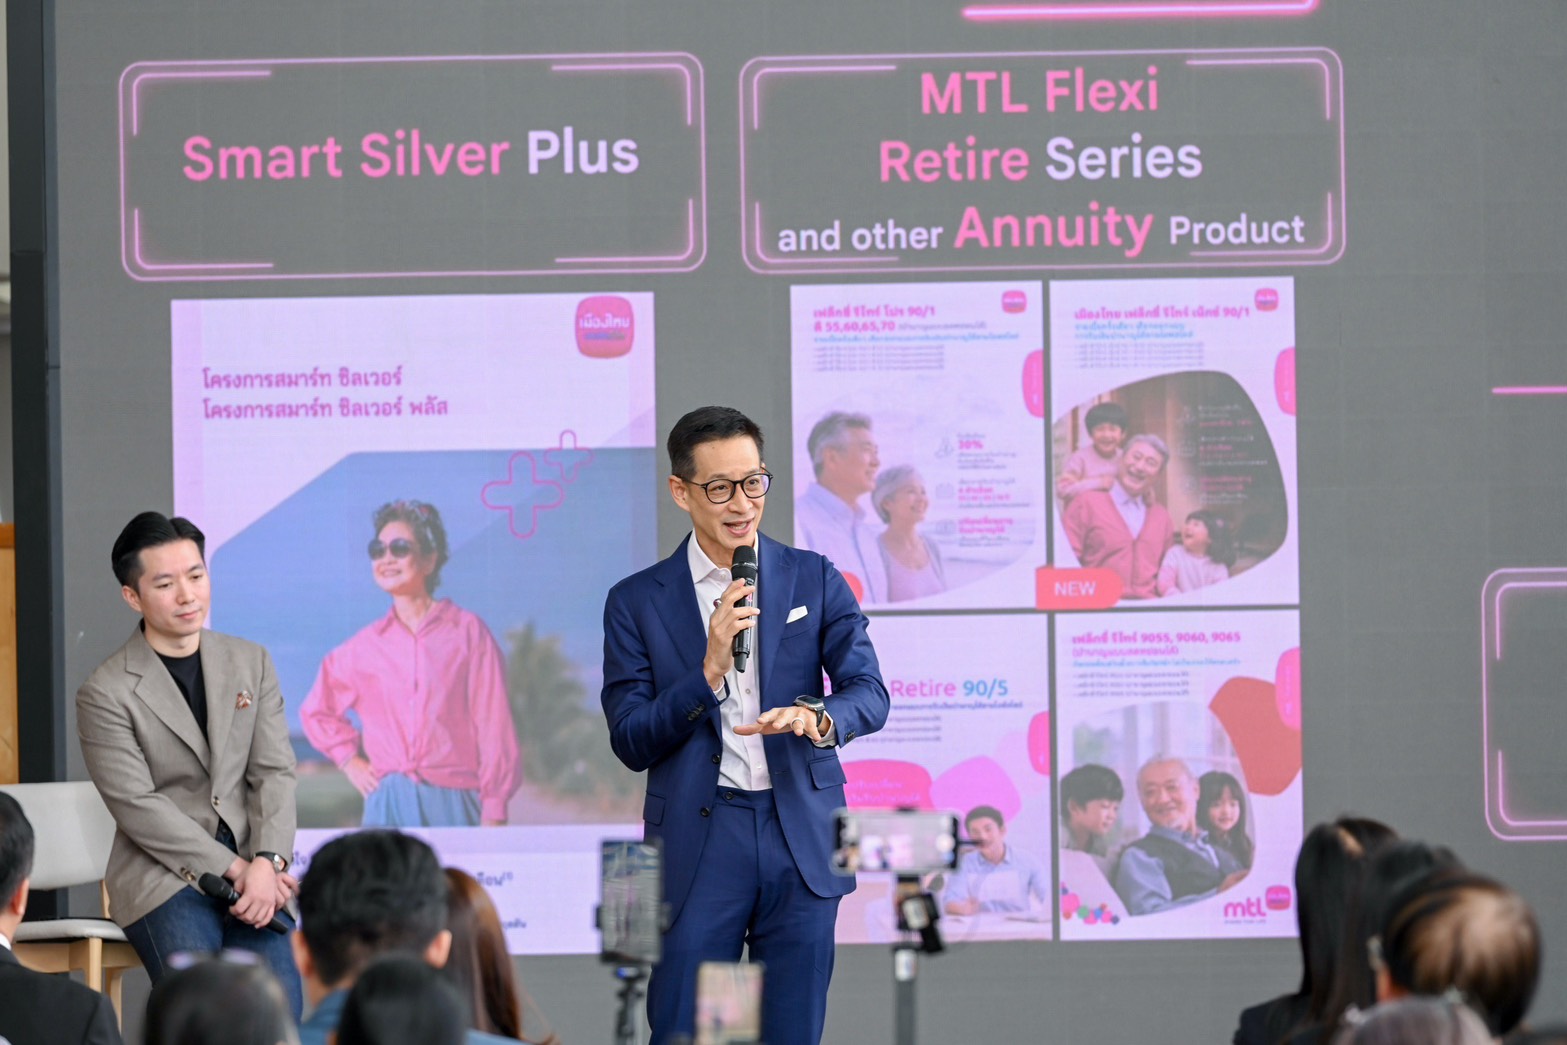
หนึ่งในคำตอบของบริษัท คือ การเปิดตัว “Muang Thai Flexi Retire Series” แบบประกันบำนาญที่ออกแบบโดยเน้นความยืดหยุ่นมากกว่าผลิตภัณฑ์บำนาญรูปแบบเดิม และหมดกังวลเรื่องปัญหาสุขภาพเพราะเป็นแบบประกันภัยที่พิจารณารับประกันภัยแบบการันตีไม่ตรวจสุขภาพ ซึ่ง นายปาณัท สุทธินนท์ รองกรรมการผู้จัดการ บริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) อธิบายว่า พฤติกรรมของคนยุคใหม่เปลี่ยนไป การออกแบบผลิตภัณฑ์เกษียณจึงต้องไม่บังคับให้ลูกค้าวางแผนชีวิตด้วยสมมติฐานเดียวตั้งแต่ต้นจนจบ
จุดที่เมืองไทยประกันชีวิตนำมาเป็นแกนของผลิตภัณฑ์ คือ การเปิดให้ผู้เอาประกันเลือกช่วงเวลาจ่ายเบี้ยได้ทั้งแบบชำระครั้งเดียว 5 ปี หรือชำระต่อเนื่องถึงอายุที่กำหนด รวมถึงเลือกอายุเริ่มรับเงินบำนาญได้ตั้งแต่ 55, 60, 65 หรือ 70 ปี ตามแบบประกันที่กำหนด และยังสามารถปรับอายุเริ่มรับเงินในภายหลังได้ตามเงื่อนไขของกรมธรรม์
นายปาณัท อธิบายว่าแนวคิดดังกล่าวเกิดจากการมองว่าชีวิตจริงไม่ได้เป็นเส้นตรง คนที่วางแผนว่าจะเกษียณตอน 60 อาจเปลี่ยนใจทำงานต่อถึง 65 หรือ 70 ปี ขณะที่บางคนอาจต้องการเริ่มใช้เงินเร็วกว่านั้น การทำให้ผลิตภัณฑ์สามารถปรับตามสถานการณ์จึงเป็นการลดข้อจำกัดของประกันบำนาญแบบเดิม โดยนอกจากเลือกระยะเวลาจ่ายเบี้ยและอายุเริ่มรับบำนาญแล้ว ผลิตภัณฑ์ยังมีทางเลือกการรับเงินแบบรายปีหรือรายเดือน และมีรูปแบบเงินบำนาญที่เพิ่มขึ้นตามช่วงอายุ เพื่อช่วยรับมือกับต้นทุนชีวิตที่มีแนวโน้มสูงขึ้นตามเวลา รวมถึงมีทางเลือกให้รับเงินก้อนในช่วงเริ่มต้นของการเกษียณภายใต้เงื่อนไขของแบบประกัน
อีกประเด็นที่เมืองไทยประกันชีวิตนำเสนอในปีนี้ คือ การออกแบบสิทธิประโยชน์ด้านบำนาญให้สอดคล้องกับแนวทางภาษี โดยเบี้ยประกันชีวิตแบบบำนาญสามารถใช้สิทธิหักลดหย่อนเพิ่มเติมได้ตามหลักเกณฑ์ของกรมสรรพากร สูงสุดไม่เกิน 200,000 บาทต่อปี และเมื่อรวมกับเงินออมเพื่อเกษียณประเภทอื่นต้องอยู่ภายใต้เพดานรวมและเงื่อนไขที่กำหนด
สำหรับผลิตภัณฑ์ชุดใหม่ เมืองไทยประกันชีวิตระบุว่าได้ประสานกับหน่วยงานที่เกี่ยวข้องเพื่อรองรับรูปแบบผลประโยชน์ที่ตอบโจทย์ผู้บริโภคมากขึ้น โดยเฉพาะแนวคิดการรับเงินก้อนในช่วงเกษียณควบคู่กับการรับบำนาญ ซึ่งบริษัทนำเสนอว่าเป็นอีกความยืดหยุ่นที่เพิ่มเข้ามาในผลิตภัณฑ์ชุดใหม่นี้ ทั้งนี้การใช้สิทธิทางภาษียังคงต้องเป็นไปตามหลักเกณฑ์และเงื่อนไขที่เกี่ยวข้อง
ในด้านผลิตภัณฑ์ เมืองไทยประกันชีวิตเตรียมเปิดขาย “เฟล็กซี่ รีไทร์ โปร 90/1” และ “เฟล็กซี่ รีไทร์ เน็กซ์ 90/1” ซึ่งมีทางเลือกอายุเริ่มรับบำนาญ 55, 60, 65 และ 70 ปี รวมถึง “เฟล็กซี่ รีไทร์ 90/5” และแบบ 9055, 9060 และ 9065 ตามเงื่อนไขของแต่ละผลิตภัณฑ์ โดยมีกำหนดเริ่มจำหน่ายวันที่ 1 ตุลาคม 2569
แต่สิ่งที่เมืองไทยประกันชีวิตพยายามขยายออกไปมากกว่าตัวกรมธรรม์ คือ ระบบรองรับชีวิตหลังเกษียณ เพราะในวันที่คนอายุยืนขึ้น ปัญหาไม่ได้มีเพียงจะมีเงินใช้เท่าไหร่ แต่รวมถึง “จะใช้ชีวิตอยู่ที่ไหน ใครจะดูแล และจะจ่ายค่าดูแลอย่างไร” ด้วย
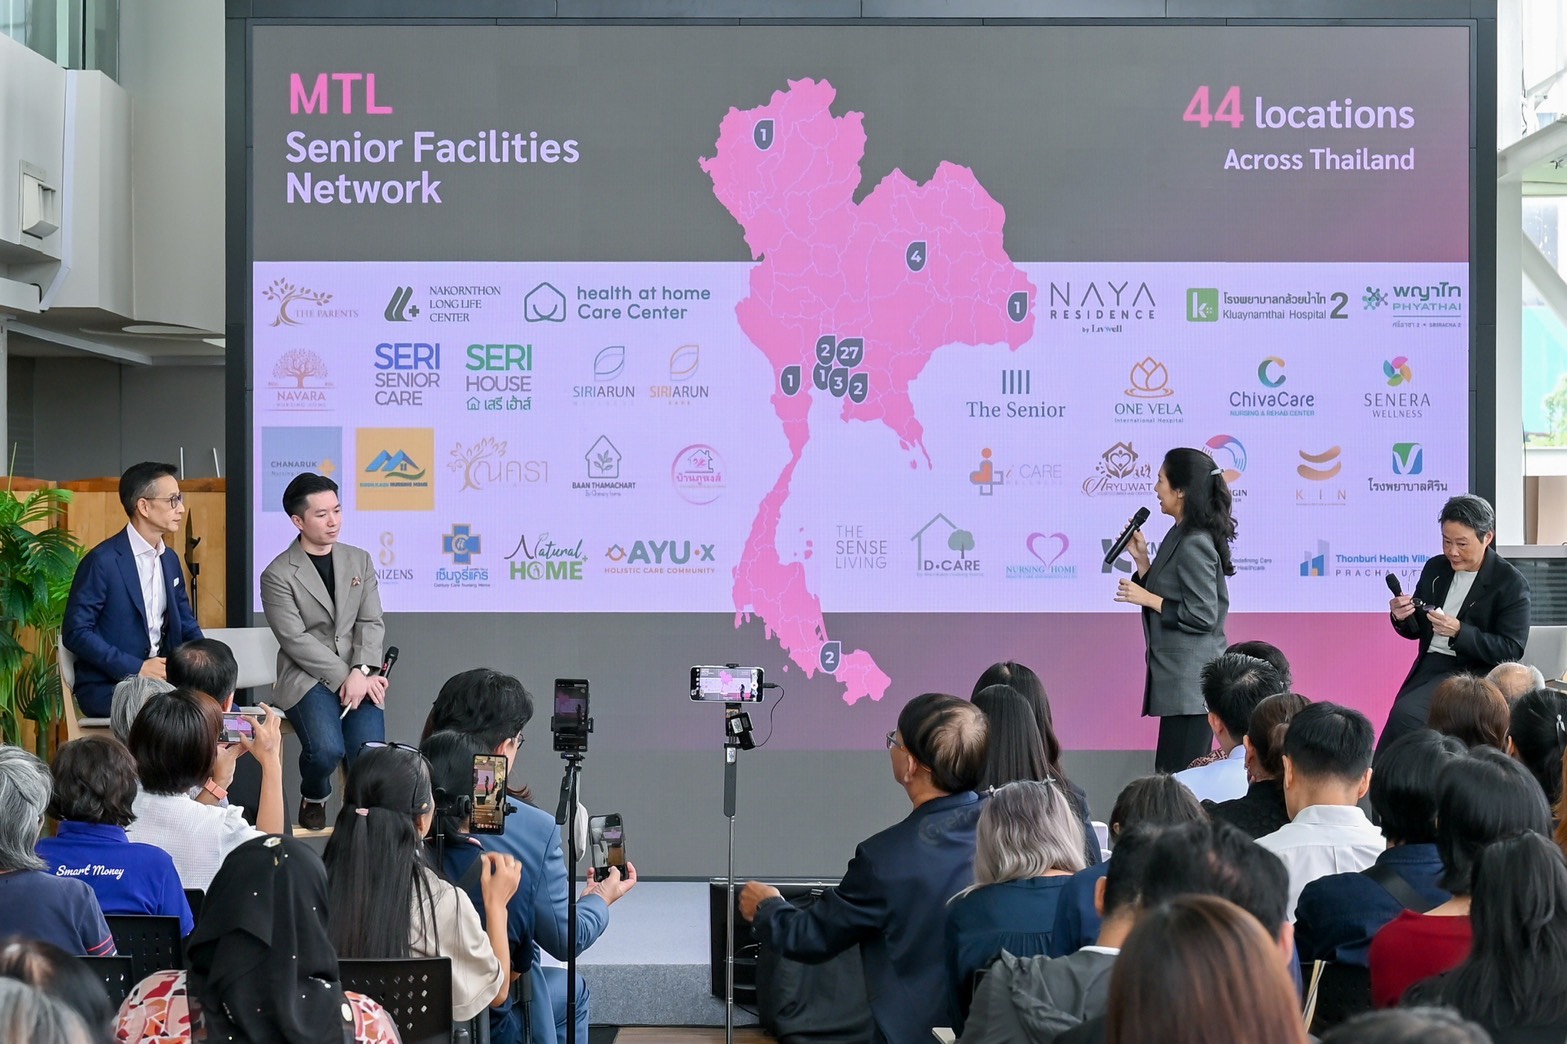
บริษัทจึงเชื่อมผลิตภัณฑ์เข้ากับพันธมิตรด้าน Senior Living และ Nursing Home รวม 44 แห่งทั่วประเทศ โดยผู้ถือกรมธรรม์บำนาญสามารถขอให้จ่ายเงินบำนาญเข้าสู่สถานดูแลผู้สูงอายุที่เป็นพันธมิตรได้ตามเงื่อนไข ซึ่งเป็นการนำเงินจากแผนเกษียณมาเชื่อมกับค่าใช้จ่ายในการใช้ชีวิตจริง นอกจากนี้ยังมีเครือข่ายที่เกี่ยวข้องกับที่อยู่อาศัยสำหรับผู้สูงวัย การดูแลและฟื้นฟูผู้สูงอายุ บริการดูแลตลอด 24 ชั่วโมง การเดินทางพร้อมผู้ดูแล และการดูแลแบบประคับประคอง รวมถึงเครือข่ายโรงพยาบาลที่บริษัทระบุว่ามีมากกว่า 700 แห่ง
ภาพทั้งหมดจึงสะท้อนว่าโจทย์ Longevity Economy กำลังเปลี่ยนจากเรื่องคนจะอยู่ได้นานแค่ไหน ไปสู่ “คนจะอยู่ได้นานอย่างไร” เพราะการมีอายุยืนโดยไม่มีเงินเพียงพออาจกลายเป็นความเสี่ยง ขณะที่การมีเงินแต่สุขภาพไม่เอื้อให้ใช้ชีวิตอย่างอิสระก็มีข้อจำกัดไม่ต่างกัน (ข้อมูล OECD เองก็ชี้ไปในทิศทางเดียวกันว่า การเพิ่มขึ้นของอายุขัยไม่ได้แปลว่าทุกปีที่เพิ่มขึ้นจะเป็นปีที่มีสุขภาพดี และช่องว่างดังกล่าวสร้างต้นทุนต่อทั้งตัวบุคคล ครอบครัว และระบบสุขภาพ)
สำหรับประเทศไทยที่กำลังเผชิญทั้งจำนวนเด็กเกิดใหม่ที่ลดลง ประชากรวัยทำงานที่หดตัว และจำนวนผู้สูงอายุที่เพิ่มขึ้น การเตรียมเงินเกษียณจึงอาจต้องเปลี่ยนจากการคิดว่า “มีเงินก้อนเท่าไรถึงจะพอ” ไปเป็นการวางแผนให้เงินสามารถเดินทางไปพร้อมกับชีวิตที่อาจยาวกว่าที่คาดไว้ และนั่นทำให้ประกันบำนาญรูปแบบใหม่เป็นหนึ่งในเครื่องมือที่ภาคเอกชนกำลังนำมาใช้รับมือกับโจทย์สังคมสูงวัย ตั้งแต่วันที่ยังมีรายได้ ไปจนถึงวันที่รายได้จากการทำงานลดลง ขณะที่ค่าใช้จ่ายด้านสุขภาพและการดูแลตัวเองมีแนวโน้มเพิ่มขึ้นตามอายุ
ท้ายที่สุดนี้ นายสาระ ได้กล่าวทิ้งท้ายว่า “อายุยืน อาจไม่ใช่โจทย์เพียงเรื่องจำนวนปีที่เพิ่มขึ้น แต่คือการทำให้ Life Span, Health Span และ Wealth Span เดินไปในทิศทางเดียวกัน เพื่อให้ช่วงชีวิตหลังเกษียณไม่ได้มีเพียงเวลาที่เหลืออยู่ แต่มีทรัพยากรเพียงพอที่จะใช้เวลานั้นได้อย่างมีทางเลือก ซึ่งเมืองไทยประกันชีวิต จะยังคงยึดมั่นในการยกระดับองค์กร เพื่อตอบโจทย์ความมั่นคงทางการเงินและสุขภาพของลูกค้าในทุกช่วงชีวิต ขับเคลื่อน Longevity Ecosystem ควบคู่กับการเปิดตัว Muang Thai Flexi Retire Series และการผนึกกำลังกับพันธมิตรที่ครอบคลุมในครั้งนี้ จะไม่ได้เป็นเพียงการพัฒนานวัตกรรมผลิตภัณฑ์และบริการ แต่คือเจตนารมณ์อันมุ่งมั่นในการสร้างโครงสร้างพื้นฐานด้านการวางแผนเกษียณที่แข็งแกร่ง เพื่อยืนหยัดเป็นหลักประกันอันมั่นคง และร่วมขับเคลื่อนสังคมไทยสู่การมีชีวิตที่ยืนยาวอย่างมีคุณภาพและยั่งยืนในทุกยุคสมัย"



ข่าวเด่น