
• การไม่ยื่นภาษีไม่ได้เกิดจากการไม่อยากจ่ายเสมอไป แต่สำหรับคนบางกลุ่มอาจเกิดจากการไม่รู้ว่าต้องยื่นหรือไม่ ต้องเตรียมอะไร และควรเริ่มจากตรงไหน
• โครงสร้างตลาดแรงงานไทยที่มีแรงงานนอกระบบมากกว่าครึ่งของผู้มีงานทำ ทำให้ระบบภาษีต้องรองรับคนที่มีรายได้ไม่สม่ำเสมอ มีรายได้หลายทาง หรือไม่มีนายจ้างช่วยจัดการข้อมูล
• ต้นทุนของภาษีไม่ได้มีเพียงเงินที่ต้องจ่าย แต่ยังรวมถึงเวลา เอกสาร ความรู้ และความเสี่ยงจากความผิดพลาด ซึ่งมักเป็นภาระมากกว่าสำหรับแรงงานอิสระและธุรกิจขนาดเล็ก
• การขยายฐานภาษีจึงควรแยกปัญหาตามสาเหตุ เพราะผู้ที่ไม่เข้าใจระบบ ผู้ที่มีต้นทุนในการปฏิบัติตามกฎสูง และผู้ที่ตั้งใจหลีกเลี่ยงภาษี ต้องการเครื่องมือทางนโยบายที่แตกต่างกัน
• ระบบภาษีที่มีประสิทธิภาพจึงต้องทำสองด้านควบคู่กัน ทั้งการตรวจสอบผู้ที่จงใจหลีกเลี่ยง และการทำให้คนที่ต้องการปฏิบัติอย่างถูกต้องสามารถทำได้ง่ายขึ้น
เมื่อพูดถึงคนที่ไม่ยื่นภาษี เรามักนึกถึงคำว่า “หลบเลี่ยง” แต่เหตุผลของการไม่ยื่นภาษีอาจซับซ้อนกว่านั้น เพราะสำหรับคนจำนวนหนึ่ง ปัญหาอาจเกิดขึ้นก่อนที่จะตัดสินใจด้วยซ้ำว่าจะจ่ายหรือไม่จ่าย บางคนไม่รู้ว่ารายได้แบบใดต้องยื่น ต้องเก็บเอกสารอะไร ต้องยื่นแบบไหน หรือแม้กระทั่งไม่รู้ว่า การยื่นภาษีไม่ได้หมายความว่าจะต้องเสียภาษีเสมอไป
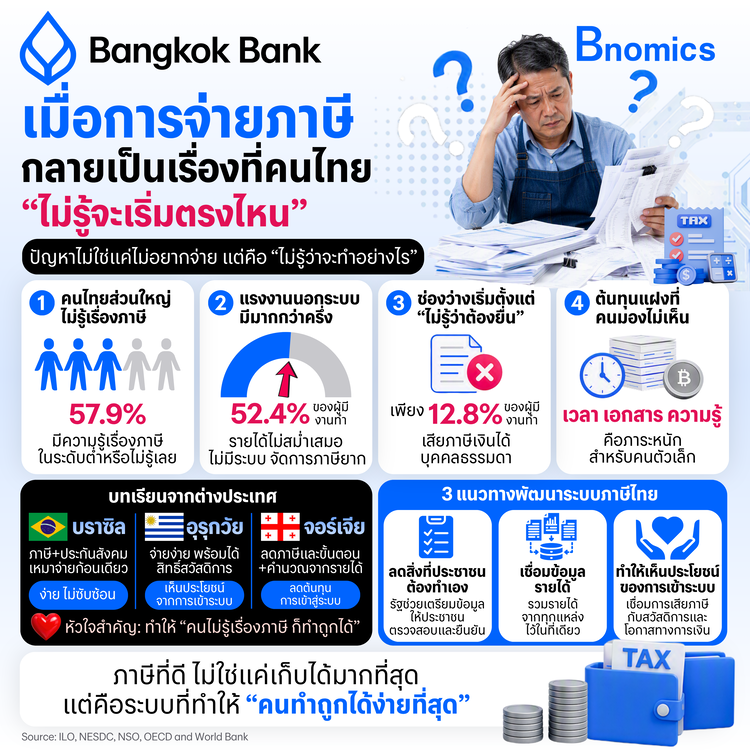
ผลสำรวจของสภาพัฒน์พบว่า คนไทยยังมีความรู้เกี่ยวกับภาษีเงินได้บุคคลธรรมดาค่อนข้างจำกัด โดย
57.9% มีความรู้ในระดับต่ำหรือไม่รู้เลย
74.9% เป็นผู้ที่มีรายได้เข้าเกณฑ์ต้องยื่นแบบแต่ไม่ได้ยื่นมีสัดส่วนสูงถึง
65.6% ไม่ทราบว่าการยื่นแบบอาจไม่ต้องเสียภาษี และในบางกรณีอาจได้รับเงินคืน
39.1% ทราบว่ารายได้จากการทำงานฟรีแลนซ์ต้องนำมายื่นภาษี
ตัวเลขเหล่านี้ไม่ได้หมายความว่าการไม่ยื่นภาษีทั้งหมดเกิดจากการขาดความรู้ แต่ทำให้เห็นว่าปัญหาอาจไม่ได้มีเพียงเรื่อง “ไม่อยากจ่ายภาษี” แต่ยังรวมถึงคำถามว่า “ระบบภาษีเข้าใจง่ายพอที่จะทำให้คนทั่วไปสามารถปฏิบัติได้อย่างถูกต้องแล้วหรือยัง”
โครงสร้างตลาดแรงงานไทยทำให้การจัดการภาษีก็ซับซ้อนขึ้น
ในปี 2568 ไทยมีผู้มีงานทำประมาณ 39.9 ล้านคน ในจำนวนนี้เป็นแรงงานนอกระบบ 20.9 ล้านคน หรือ 52.4% การเป็นแรงงานนอกระบบไม่ได้หมายความว่าคนกลุ่มนี้อยู่นอกระบบภาษี แต่ลักษณะการทำงานทำให้การจัดการภาษีแตกต่างจากมนุษย์เงินเดือนอย่างมาก
สำหรับมนุษย์เงินเดือน กระบวนการหลายอย่างถูกจัดการผ่านนายจ้าง ทั้งการหักภาษี ณ ที่จ่าย การออกหนังสือรับรอง และการส่งข้อมูลรายได้เข้าสู่ระบบ เมื่อถึงเวลายื่นภาษี ข้อมูลส่วนหนึ่งจึงมีอยู่พร้อมแล้ว
แต่สำหรับผู้ค้ารายย่อย ผู้ประกอบอาชีพอิสระ หรือคนที่มีรายได้หลายทาง ภาระในการจัดการข้อมูลกลับอยู่ที่เจ้าของรายได้มากกว่า เพราะรายได้อาจมาจากหลายแหล่งและไม่ได้ถูกรวบรวมผ่านนายจ้างรายเดียว
หากไทยต้องการขยายฐานภาษีในอนาคต การเพิ่มประสิทธิภาพในการจัดเก็บจึงอาจเป็นเพียงส่วนหนึ่งของคำตอบ อีกส่วนหนึ่งคือ จะออกแบบระบบอย่างไรให้คนที่มีรูปแบบรายได้หลากหลายสามารถเข้าสู่ระบบและปฏิบัติได้ง่ายขึ้น
ต้นทุนภาษี ไม่ได้มีแค่ภาษีที่ต้องจ่าย
ต้นทุนของการเสียภาษีไม่ได้มีเฉพาะจำนวนเงินที่ต้องจ่ายให้รัฐ แต่รวมถึงเวลาที่ใช้รวบรวมข้อมูล การจัดทำบัญชี การเก็บเอกสาร การศึกษากฎเกณฑ์ การจ้างนักบัญชี ตลอดจนต้นทุนจากความผิดพลาดและความไม่แน่ใจว่าปฏิบัติถูกต้องหรือไม่
สำหรับบริษัทขนาดใหญ่ ต้นทุนเหล่านี้สามารถกระจายผ่านบุคลากร ระบบบัญชี และขนาดของธุรกิจ แต่สำหรับร้านเล็กที่เจ้าของต้องขายสินค้า จัดซื้อ ตอบลูกค้า และทำบัญชีด้วยตนเอง เวลาที่ใช้กับการทำความเข้าใจภาษีมี Opportunity Costเพราะเป็นเวลาที่หายไปจากการประกอบธุรกิจ
ธนาคารโลกและ OECD ให้ความสำคัญกับประเด็นนี้ เนื่องจากต้นทุนในการปฏิบัติตามกฎเกณฑ์มักสร้างภาระต่อกิจการขนาดเล็กในสัดส่วนที่สูงกว่าธุรกิจขนาดใหญ่ และอาจเป็นปัจจัยหนึ่งที่มีผลต่อการตัดสินใจเข้าสู่ระบบเศรษฐกิจอย่างเป็นทางการ
ดังนั้น แม้อัตราภาษีจะไม่สูง หากต้นทุนในการทำให้ถูกต้องสูง ความซับซ้อนของระบบก็ยังสามารถกลายเป็นอุปสรรคต่อการเข้าสู่ระบบได้
คนที่ไม่ยื่นภาษี ไม่ได้มีเหตุผลเหมือนกันทั้งหมด
หากมองจากมุมของการออกแบบนโยบาย การแบ่งคนออกเป็นเพียง “ผู้ยื่น” และ “ผู้ไม่ยื่น” อาจยังไม่เพียงพอ เพราะเหตุผลที่อยู่เบื้องหลังการไม่ปฏิบัติตามกฎแตกต่างกัน
กลุ่มแรก คือ ไม่ใช่ “ไม่อยากจ่าย” แต่คือ “ไม่รู้ว่าต้องทำอะไร”
“การเสียภาษี” สำหรับคนบางกลุ่มไม่ได้จบที่คำถามว่าจะจ่ายหรือไม่จ่าย แต่เริ่มต้นจากคำถามว่า “ฉันต้องทำอะไรบ้าง?” สิ่งที่คนกลุ่มนี้ต้องการจึงเป็นข้อมูลที่เข้าใจง่าย และคำแนะนำที่สอดคล้องกับลักษณะอาชีพและรายได้
กลุ่มที่สอง คือผู้ที่รู้ว่าต้องทำอะไร แต่ต้นทุนในการทำให้ถูกต้องสูง
ผู้ประกอบการรายย่อยหรือแรงงานอิสระอาจเข้าใจหน้าที่ทางภาษี แต่การปฏิบัติให้ถูกต้องยังมีต้นทุน ตั้งแต่การรวบรวมรายได้จากหลายแหล่ง การจัดทำบัญชีและเก็บเอกสาร ไปจนถึงต้นทุนจากความผิดพลาดและความไม่แน่ใจว่า “ทำถูกหรือยัง”
คนกลุ่มนี้จึงไม่ได้ต้องการเพียงความรู้เพิ่มเติม แต่ต้องการขั้นตอนที่ง่ายขึ้น การรวบรวมข้อมูลที่เป็นระบบ และช่องทางให้ความช่วยเหลือเมื่อเกิดข้อสงสัย
กลุ่มที่สาม คือผู้ที่มีความสามารถในการปฏิบัติตาม แต่เลือกที่จะหลีกเลี่ยง
กรณีนี้แตกต่างจากสองกลุ่มแรก และจำเป็นต้องอาศัยข้อมูล การตรวจสอบ และการบังคับใช้กฎหมายที่มีประสิทธิภาพ
การแยกคนทั้งสามกลุ่มออกจากกันมีความสำคัญ เพราะ ปัญหาที่ต่างกันต้องการเครื่องมือที่ต่างกัน หากใช้ Enforcement กับทุกกลุ่มในลักษณะเดียวกัน อาจเพิ่มต้นทุนให้กับคนที่พร้อมจะเข้าสู่ระบบ โดยไม่ได้แก้ข้อจำกัดที่ทำให้เขาไม่สามารถปฏิบัติได้ตั้งแต่แรก
สามแนวทางสำหรับการพัฒนาระบบภาษีไทย
หากเป้าหมายคือการขยายฐานภาษีในระยะยาว แนวทางของไทยอาจมุ่งไปที่ 3 เรื่องที่ต้องเชื่อมโยงกัน
1. ลดสิ่งที่ประชาชนต้องทำเอง
ระบบภาษีควรค่อย ๆ เปลี่ยนจาก “กรอกและคำนวณ” ไปสู่ “ตรวจสอบและยืนยัน” โดยนำข้อมูลรายได้ ภาษีหัก ณ ที่จ่าย และค่าลดหย่อนที่ภาครัฐมีอยู่แล้วมาจัดเตรียมล่วงหน้าให้มากที่สุด ประชาชนจึงทำหน้าที่ตรวจสอบ แก้ไข หรือเพิ่มเติมเฉพาะส่วนที่ขาด
ขณะเดียวกัน การให้ความรู้ควรเชื่อมโยงกับสถานการณ์จริง เช่น ผู้ขายสินค้าออนไลน์ ฟรีแลนซ์ ผู้ขับรถผ่านแพลตฟอร์ม หรือผู้ที่มีรายได้หลายแหล่ง มากกว่าการอธิบายกฎหมายในภาพรวม
2. ทำให้ข้อมูลรายได้เชื่อมโยงกันมากขึ้น
สำหรับคนที่มีรายได้หลายทาง ความยุ่งยากเริ่มขึ้นตั้งแต่การรวบรวมรายได้ให้ครบ คนหนึ่งอาจมีทั้งรายได้จากงานประจำ งานฟรีแลนซ์ การขายสินค้าออนไลน์ หรือการรับงานผ่านแพลตฟอร์ม เมื่อถึงช่วงยื่นภาษีจึงต้องย้อนกลับไปดูว่าในหนึ่งปีได้รับเงินจากที่ใดบ้าง และถูกหักภาษีไว้เท่าไร
หากระบบสามารถรวบรวมรายได้และภาษีที่ถูกหักจากแหล่งต่าง ๆ มาให้เห็นในที่เดียว และทยอยแสดงตลอดทั้งปี ภาระในการค้นหาเอกสารและไล่ตรวจสอบย้อนหลังเมื่อถึงช่วงยื่นภาษีก็จะลดลง
แน่นอนว่า การเชื่อมโยงข้อมูลลักษณะนี้ต้องมาพร้อมกับ Data Governance ที่ชัดเจน ทั้งด้านความปลอดภัย การคุ้มครองข้อมูลส่วนบุคคล ความถูกต้องของข้อมูล และสิทธิของประชาชนในการตรวจสอบและแก้ไขเมื่อพบข้อผิดพลาด
3. ทำให้ประโยชน์ของการเข้าสู่ระบบมองเห็นได้
การตัดสินใจเข้าสู่ระบบไม่ได้ขึ้นอยู่กับภาระภาษีเพียงด้านเดียว แต่ยังเกี่ยวข้องกับสิ่งที่ประชาชนมองว่าจะได้รับจากการอยู่ในระบบด้วย ผลสำรวจพบว่า 70.8% มีความเต็มใจที่จะยื่นภาษีหากได้รับสวัสดิการที่ดีขึ้น ขณะที่ประสบการณ์ของบราซิลและอุรุกวัยมีตัวอย่างของการเชื่อม Formalization เข้ากับ Social Protection
สำหรับไทย ประเด็นนี้ไม่จำเป็นต้องหมายถึงการให้สิทธิประโยชน์ใหม่แก่ผู้เสียภาษีทุกครั้ง แต่ควรทำให้ความเชื่อมโยงระหว่างการเข้าสู่ระบบกับสิทธิและโอกาสทางเศรษฐกิจมองเห็นได้ชัดขึ้น ไม่ว่าจะเป็นการเข้าถึงระบบความคุ้มครองทางสังคม บริการภาครัฐ หรือการมีหลักฐานรายได้ที่สามารถนำไปใช้ประกอบการเข้าถึงบริการทางการเงิน
เมื่อประโยชน์เหล่านี้มองเห็นได้ชัดขึ้น การเข้าสู่ระบบก็อาจมีแรงจูงใจมากกว่าการมองเห็นเฉพาะภาระที่ต้องแบกรับ
จาก Tax Enforcement สู่ Tax Compliance Strategy
การขยายฐานภาษีไม่จำเป็นต้องเลือกระหว่าง “เข้มงวด” กับ “ผ่อนปรน” เพราะทั้งสองด้านมีหน้าที่ต่างกัน
สำหรับผู้ที่จงใจปกปิดรายได้ รัฐจำเป็นต้องมีข้อมูล การตรวจสอบ และการบังคับใช้กฎหมายที่มีประสิทธิภาพ ขณะที่ผู้ที่ต้องการปฏิบัติให้ถูกต้อง ควรเผชิญกับขั้นตอน เวลา และต้นทุนที่ต่ำที่สุดเท่าที่จำเป็น
คนที่ “ไม่ยอมจ่าย” กับคนที่ “ไม่รู้ว่าจะจ่ายอย่างไร” เป็นคนละปัญหากัน เพราะถ้าเราอยากให้คนเข้าสู่ระบบมากขึ้น การตรวจสอบให้เข้มขึ้นอย่างเดียวอาจยังไม่พอ เราต้องทำให้คนที่อยากทำถูก รู้ว่าจะเริ่มตรงไหน และทำให้ถูกได้ง่ายขึ้นด้วย



ข่าวเด่น