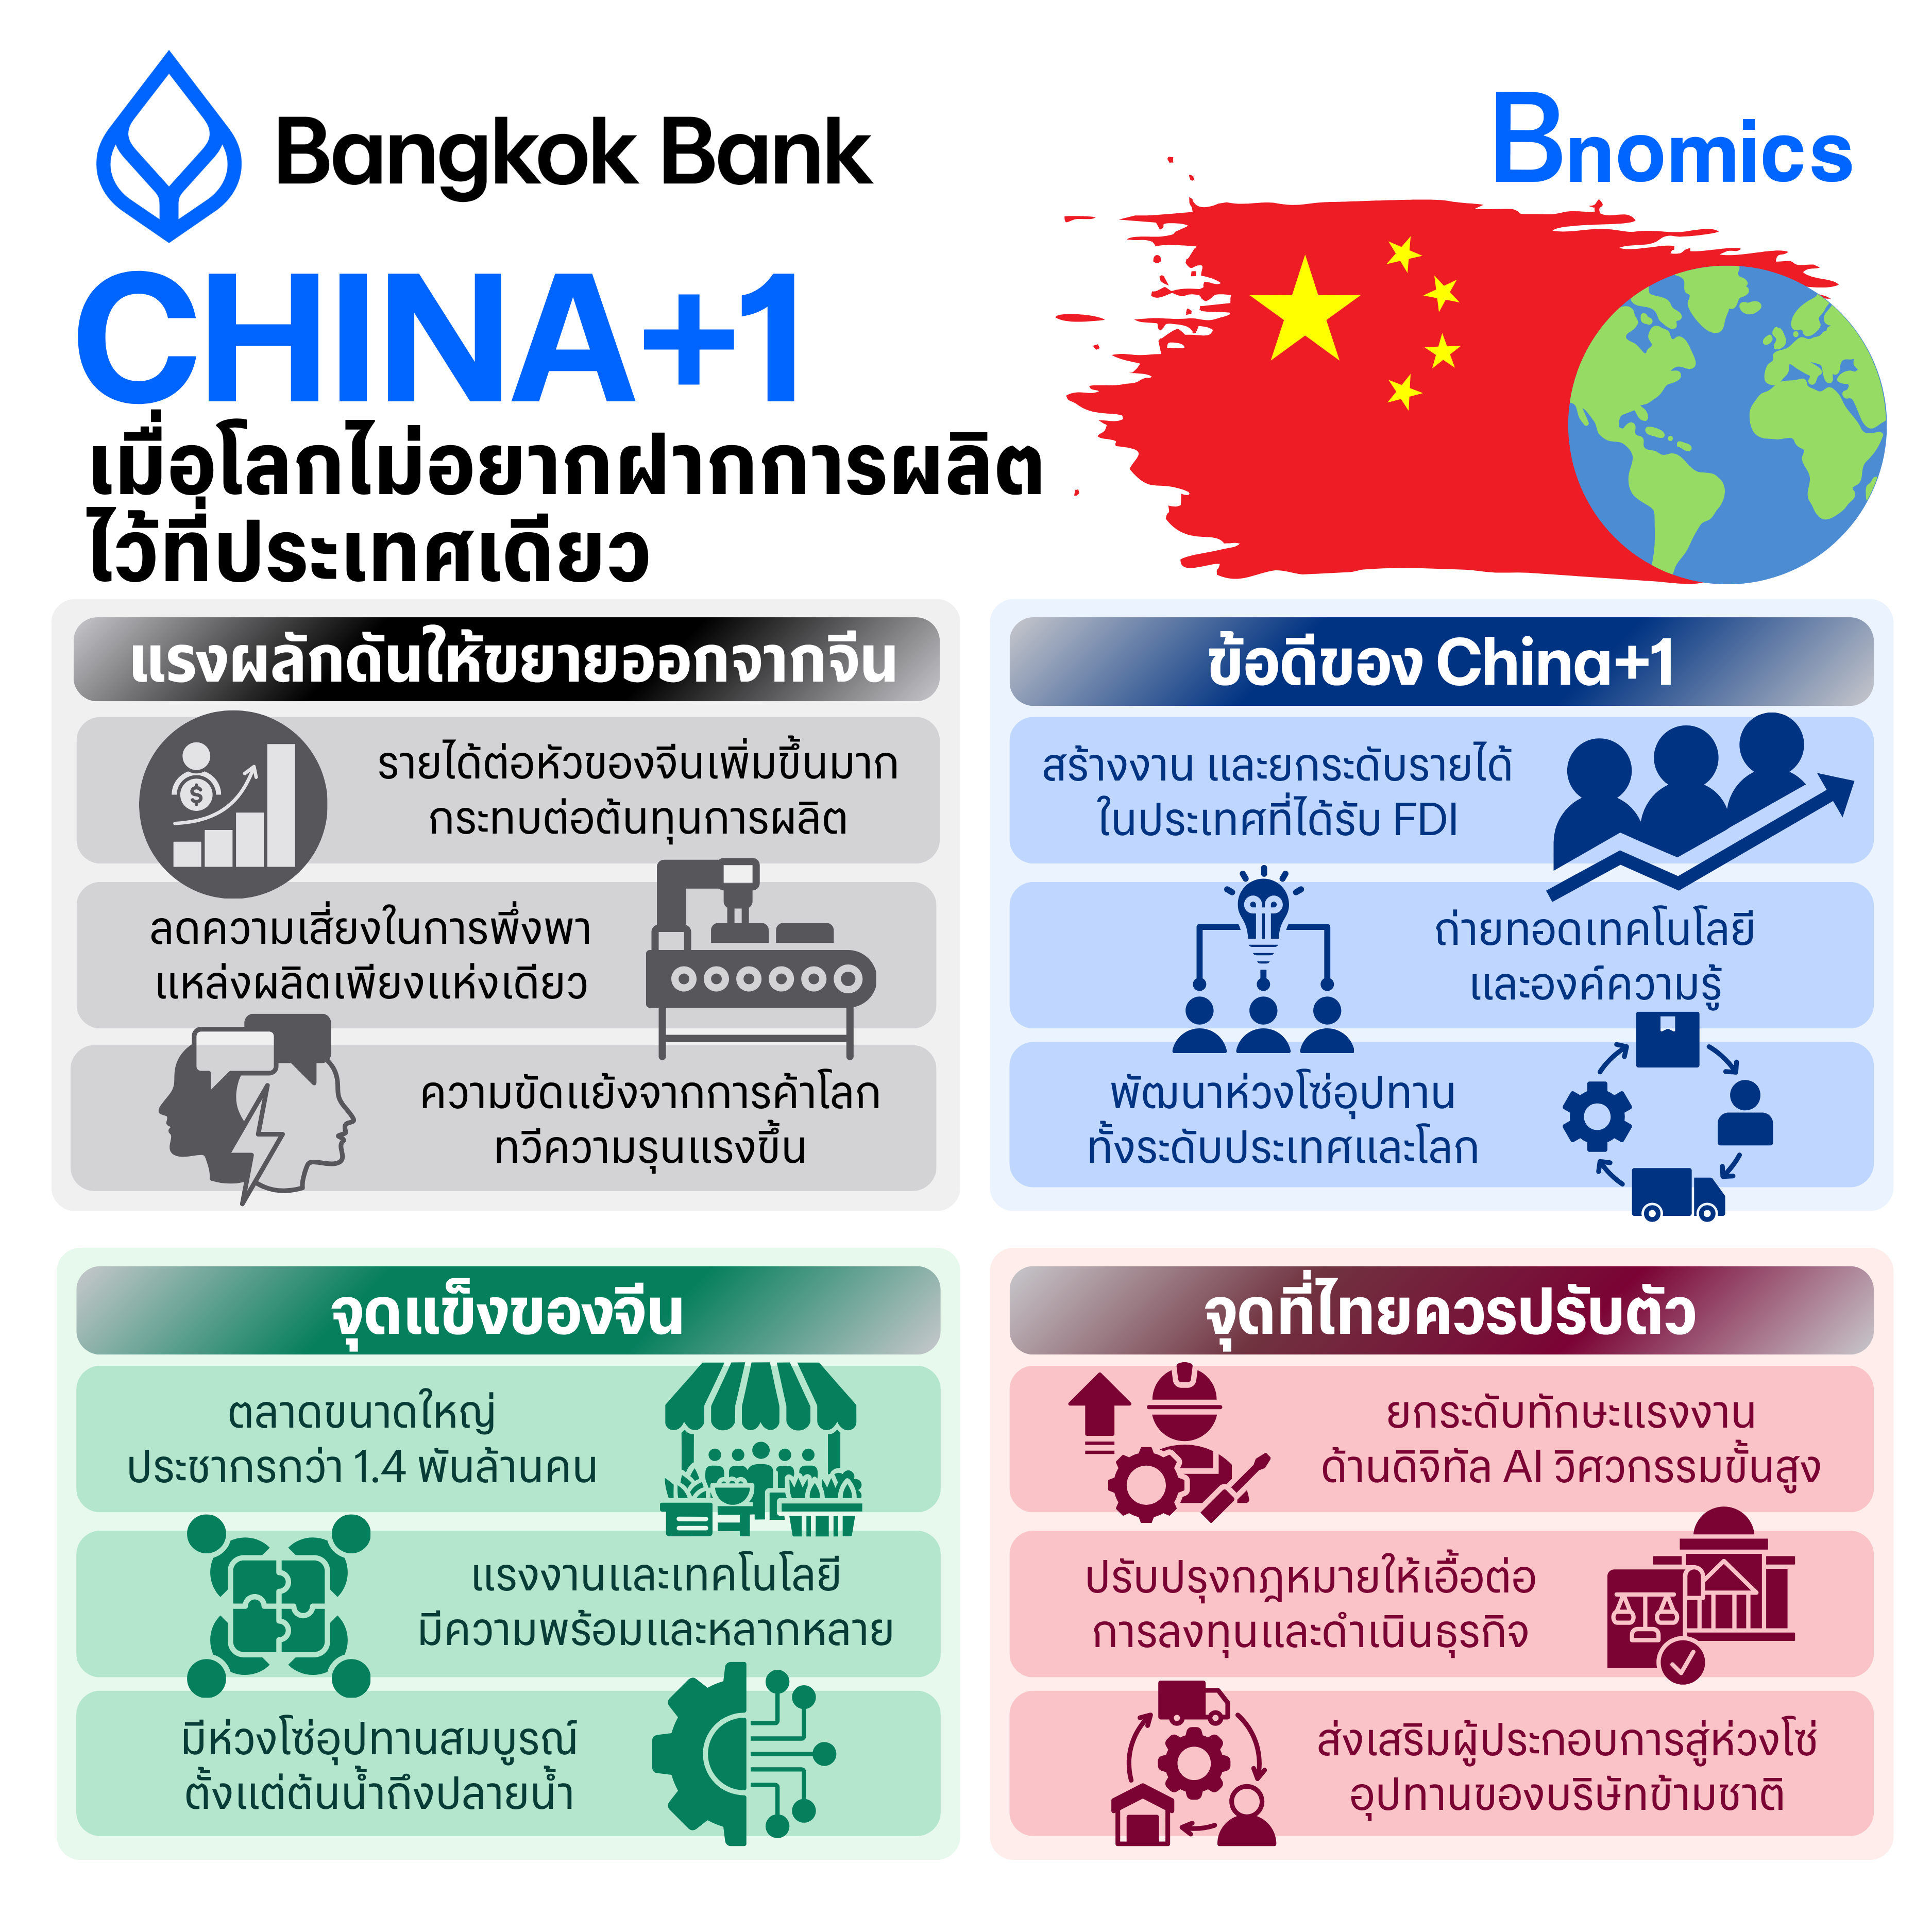
• China+1 คือกลยุทธ์ที่บริษัทต่างชาติยังรักษาฐานการผลิตหรือ Supply Chain ในจีน ขณะเดียวกันก็กระจายการผลิตบางส่วนไปยังประเทศอื่น เพื่อลดความเสี่ยงจากการพึ่งพาประเทศเดียวมากเกินไป
• กระแสนี้เกิดขึ้นมานานแล้ว แต่เร่งตัวจากต้นทุนการผลิตในจีนที่สูงขึ้น สงครามการค้าสหรัฐฯ–จีน การระบาดของ COVID-19 และความเสี่ยงทางภูมิรัฐศาสตร์ ทำให้บริษัทให้ความสำคัญกับ Resilience มากขึ้นควบคู่กับ Efficiency
• เวียดนามเป็นหนึ่งในประเทศที่ได้รับประโยชน์เด่นชัด โดยปี 2024 ดึงดูด FDI ที่จดทะเบียนได้ 38.23 พันล้านดอลลาร์ ขณะที่ FDI ที่เกิดขึ้นจริงอยู่ที่ 25.35 พันล้านดอลลาร์ และเศรษฐกิจครึ่งแรกปี 2026 ขยายตัว 8.18% YoY
• ไทยกำลังได้รับการลงทุนระลอกใหม่จากการปรับโครงสร้าง Supply Chain โลก แต่ประโยชน์ในระยะยาวขึ้นอยู่กับความสามารถในการเชื่อมเงินลงทุนเหล่านี้เข้ากับแรงงาน ผู้ประกอบการ และฐานการผลิตภายในประเทศ
ตลอดหลายทศวรรษที่ผ่านมา จีน ด้รับการขนานนามว่าเป็น “โรงงานของโลก” เหตุผลไม่ได้มีเพียงค่าแรงที่เคยอยู่ในระดับต่ำ แต่จีนสร้างระบบการผลิตขนาดใหญ่ที่เชื่อมตั้งแต่วัตถุดิบ ชิ้นส่วน โรงงานประกอบ โลจิสติกส์ ท่าเรือ ไปจนถึงแรงงานและวิศวกรจำนวนมาก
สำหรับบริษัทข้ามชาติ การตั้งโรงงานในจีนจึงไม่ได้หมายถึงการเข้าถึงแรงงานราคาถูกเพียงอย่างเดียว แต่หมายถึงการเข้าไปอยู่ใน Ecosystem ที่สามารถผลิตสินค้าจำนวนมากได้อย่างรวดเร็ว
เมื่อโลกมีความไม่แน่นอนมากขึ้น การฝาก Supply Chain ส่วนใหญ่ไว้ในประเทศเดียวก็เริ่มมีต้นทุนเพิ่มขึ้นในรูปของ ความเสี่ยง และนี่คือเหตุผลที่ China+1 มีบทบาทมากขึ้น
จากต้นทุน สู่การกระจายความเสี่ยง
China+1 หรือ แนวคิดการกระจายฐานการผลิตออกจากจีนมีมานานแล้ว และเริ่มชัดเจนขึ้นในช่วงทศวรรษ 2010 เมื่อค่าจ้างและต้นทุนการผลิตในจีนเพิ่มสูงขึ้น อุตสาหกรรมที่ใช้แรงงานเข้มข้น เช่น สิ่งทอ รองเท้า และการประกอบสินค้าบางประเภท จึงเริ่มมองหาฐานการผลิตอื่นที่มีต้นทุนแข่งขันได้
แต่จุดเปลี่ยนสำคัญเกิดขึ้นหลังปี 2018 เมื่อสงครามการค้าระหว่างสหรัฐฯ กับจีนทำให้ภาษีนำเข้ากลายเป็นต้นทุนที่บริษัทต้องนำมาคิดในการตัดสินใจว่าจะผลิตสินค้าที่ไหน
จากนั้น COVID-19 ก็ทำให้ความเสี่ยงของ Supply Chain ชัดเจนยิ่งขึ้น
การปิดโรงงาน เมือง และท่าเรือในช่วงการระบาดทำให้บริษัททั่วโลกเห็นว่า Supply Chain ที่มีประสิทธิภาพสูง แต่กระจุกตัวอยู่ในพื้นที่เดียว สามารถเผชิญปัญหาได้ทันทีเมื่อเกิดเหตุการณ์ที่ไม่คาดคิด แนวคิดในการบริหาร Supply Chain จึงขยับจากการมอง Efficiency เพียงอย่างเดียว ไปสู่การหาสมดุลระหว่าง Efficiency กับ Resilience
บริษัทอาจยอมรับต้นทุนที่สูงขึ้นบางส่วน แลกกับการมีโรงงานหรือ Supplier มากกว่าหนึ่งประเทศ เพื่อให้ธุรกิจยังเดินต่อได้หากฐานการผลิตแห่งหนึ่งเกิดปัญหา
China+1 จึงกลายเป็นส่วนหนึ่งของการบริหารความเสี่ยงของบริษัทข้ามชาติมากขึ้น
แต่การออกจากจีนไม่ใช่เรื่องง่าย
แม้บริษัทจำนวนมากกำลังกระจายการผลิตไปยังประเทศอื่น แต่ก็ไม่ใช่เรื่องที่ทำได้ง่าย
จีนยังเป็นตลาดผู้บริโภคขนาดใหญ่ ขณะที่ Ecosystem การผลิตถูกสร้างและพัฒนามาหลายสิบปี ตั้งแต่โครงสร้างพื้นฐานด้านถนน รถไฟ ท่าเรือ และสนามบิน ไปจนถึงระบบโลจิสติกส์และเครือข่ายผู้ผลิตจำนวนมาก
ที่สำคัญ จีนมี Supply Chain ที่เชื่อมโยงตั้งแต่วัตถุดิบ ผู้ผลิตชิ้นส่วน โรงงานประกอบสินค้า ไปจนถึงบริษัทเทคโนโลยีและแรงงานทักษะสูง
การย้ายโรงงานประกอบไปประเทศอื่นจึงไม่ได้หมายความว่า Supply Chain จะออกจากจีนทั้งหมด เพราะชิ้นส่วน เครื่องจักร หรือวัตถุดิบบางส่วนอาจยังมาจากจีน ทำให้บริษัทจำนวนมากเลือก “China+1” มากกว่า “China Exit”
เวียดนามเป็นหนึ่งในผู้รับประโยชน์สำคัญ
หากมองในอาเซียน ประเทศที่เห็นผลจากการเปลี่ยนแปลงครั้งนี้ชัดเจนประเทศหนึ่งคือ เวียดนาม
เวียดนามมีข้อได้เปรียบหลายด้านพร้อมกัน ทั้งต้นทุนแรงงานที่แข่งขันได้ ที่ตั้งซึ่งอยู่ติดกับจีน และเครือข่ายข้อตกลงการค้าเสรีที่เชื่อมโยงกับตลาดสำคัญ
ผลที่ตามมาคือเงินลงทุนจากต่างประเทศไหลเข้าอย่างต่อเนื่อง ในปี 2024 เวียดนามมี FDI ที่จดทะเบียนใหม่ เพิ่มทุน และธุรกรรมลงทุนที่เกี่ยวข้องรวม 38.23 พันล้านดอลลาร์สหรัฐ ขณะที่เงินลงทุนที่เกิดขึ้นจริงอยู่ที่ประมาณ 25.35 พันล้านดอลลาร์
บริษัทระดับโลกจำนวนมากเข้าไปสร้างหรือขยายฐานการผลิต โดยเฉพาะในอุตสาหกรรม Electronics และ Semiconductor โดย Samsung เพียงรายเดียวมีเงินลงทุนสะสมในเวียดนามมากกว่า 23 พันล้านดอลลาร์ และในปี 2026 ยังมีแผนลงทุนโรงงานทดสอบ Semiconductor แห่งใหม่มูลค่าประมาณ 1.5 พันล้านดอลลาร์
การลงทุนเหล่านี้ช่วยให้เวียดนามเชื่อมโยงกับ Global Supply Chain มากขึ้น ขณะที่ภาคการผลิตมีบทบาทสำคัญต่อการขยายตัวทางเศรษฐกิจ โดยครึ่งแรกปี 2026 GDP เวียดนามขยายตัว 8.18% YoY ภาคอุตสาหกรรมและก่อสร้างขยายตัว 9.81% และภาค Manufacturing เติบโต 10.23%
จาก China+1 สู่โลกที่มีหลายฐานการผลิต
การผลิตโลกกำลังเปลี่ยนจากการกระจุกตัวในฐานขนาดใหญ่ไม่กี่แห่ง ไปสู่เครือข่ายที่กระจายตัวมากขึ้น บริษัทหนึ่งอาจมี Supplier ในจีน ประกอบสินค้าในเวียดนาม ผลิตชิ้นส่วนบางประเภทในไทย ใช้วัตถุดิบจากอินโดนีเซีย และตั้ง Data Center ในมาเลเซีย
ประเทศที่มีแรงงานทักษะสูง ไฟฟ้าที่เพียงพอ โครงสร้างพื้นฐานที่พร้อม กฎระเบียบที่เอื้อต่อธุรกิจ และ Supplier ภายในประเทศที่สามารถทำงานกับบริษัทระดับโลกได้ จึงมีโอกาสดึงดูดการลงทุนที่มีคุณภาพมากขึ้น
สำหรับไทย มีอย่างน้อย 4 เรื่องที่ควรเดินไปพร้อมกัน
ยกระดับทักษะแรงงาน โดยเฉพาะ Engineering, Digital และ AI
ลดอุปสรรคด้านกฎระเบียบ และทำให้การดำเนินธุรกิจรวดเร็วขึ้น
พัฒนาโครงสร้างพื้นฐาน ด้านไฟฟ้า Digital Infrastructure และ Connectivity ให้รองรับอุตสาหกรรมที่ใช้เทคโนโลยีสูง
ยกระดับผู้ประกอบการไทย โดยเฉพาะ SMEs ให้สามารถเข้าไปเป็น Supplier ของบริษัทข้ามชาติได้มากขึ้น
หากบริษัทไทยสามารถเข้าไปมีส่วนร่วมใน Supply Chain ได้มากขึ้น เงินลงทุนจากต่างประเทศก็จะสร้างประโยชน์ต่อเศรษฐกิจในวงกว้าง ทั้งการสร้างคำสั่งซื้อ การถ่ายทอดเทคโนโลยี การเรียนรู้ และการพัฒนาทักษะแรงงาน ซึ่งจะช่วยยกระดับผลิตภาพและความสามารถในการแข่งขันของไทยในระยะยาว
China+1 จึงเป็นโอกาสของไทยในการยกระดับจากการเป็นฐานการผลิต ไปสู่การมีบทบาทในห่วงโซ่มูลค่าโลก และสร้างมูลค่าเพิ่มจากเงินลงทุนที่เข้ามาให้กับเศรษฐกิจไทยได้มากขึ้น



ข่าวเด่น