• คนไทยมีความรู้ทางการเงินดีขึ้น แต่ยังมีช่องว่างระหว่าง "รู้" กับ "ลงมือทำ"
• 9 ใน 10 คนมีเงินออม แต่ 81.5% ยังเก็บเงินในรูปเงินสด ขณะที่มีเพียง 2.2% ที่นำเงินไปลงทุน
• มีเงินออมไม่ได้แปลว่ามีความมั่นคง เพราะมีเพียง 23.7% ที่มีเงินสำรองฉุกเฉินเพียงพออย่างน้อย 6 เดือน
• คนไทยเข้าถึงบริการทางการเงินสูง แต่การวางแผนระยะยาว โดยเฉพาะเพื่อวัยเกษียณ ยังเป็นจุดอ่อน
• สิ่งสำคัญต่อไปไม่ใช่แค่เพิ่ม Financial Literacy แต่ต้องเปลี่ยน “ความรู้” ให้กลายเป็น “พฤติกรรมทางการเงินที่ดี” ในชีวิตจริง
คนไทยจำนวนมากรู้ว่าเงินเฟ้อทำให้เงินมีค่าน้อยลง รู้ว่าการลงทุนช่วยสร้างผลตอบแทน และรู้ว่าควรกระจายความเสี่ยง แต่เมื่อถึงเวลาจัดการเงินออม หลายคนกลับเลือกเก็บเงินสดไว้กับตัว
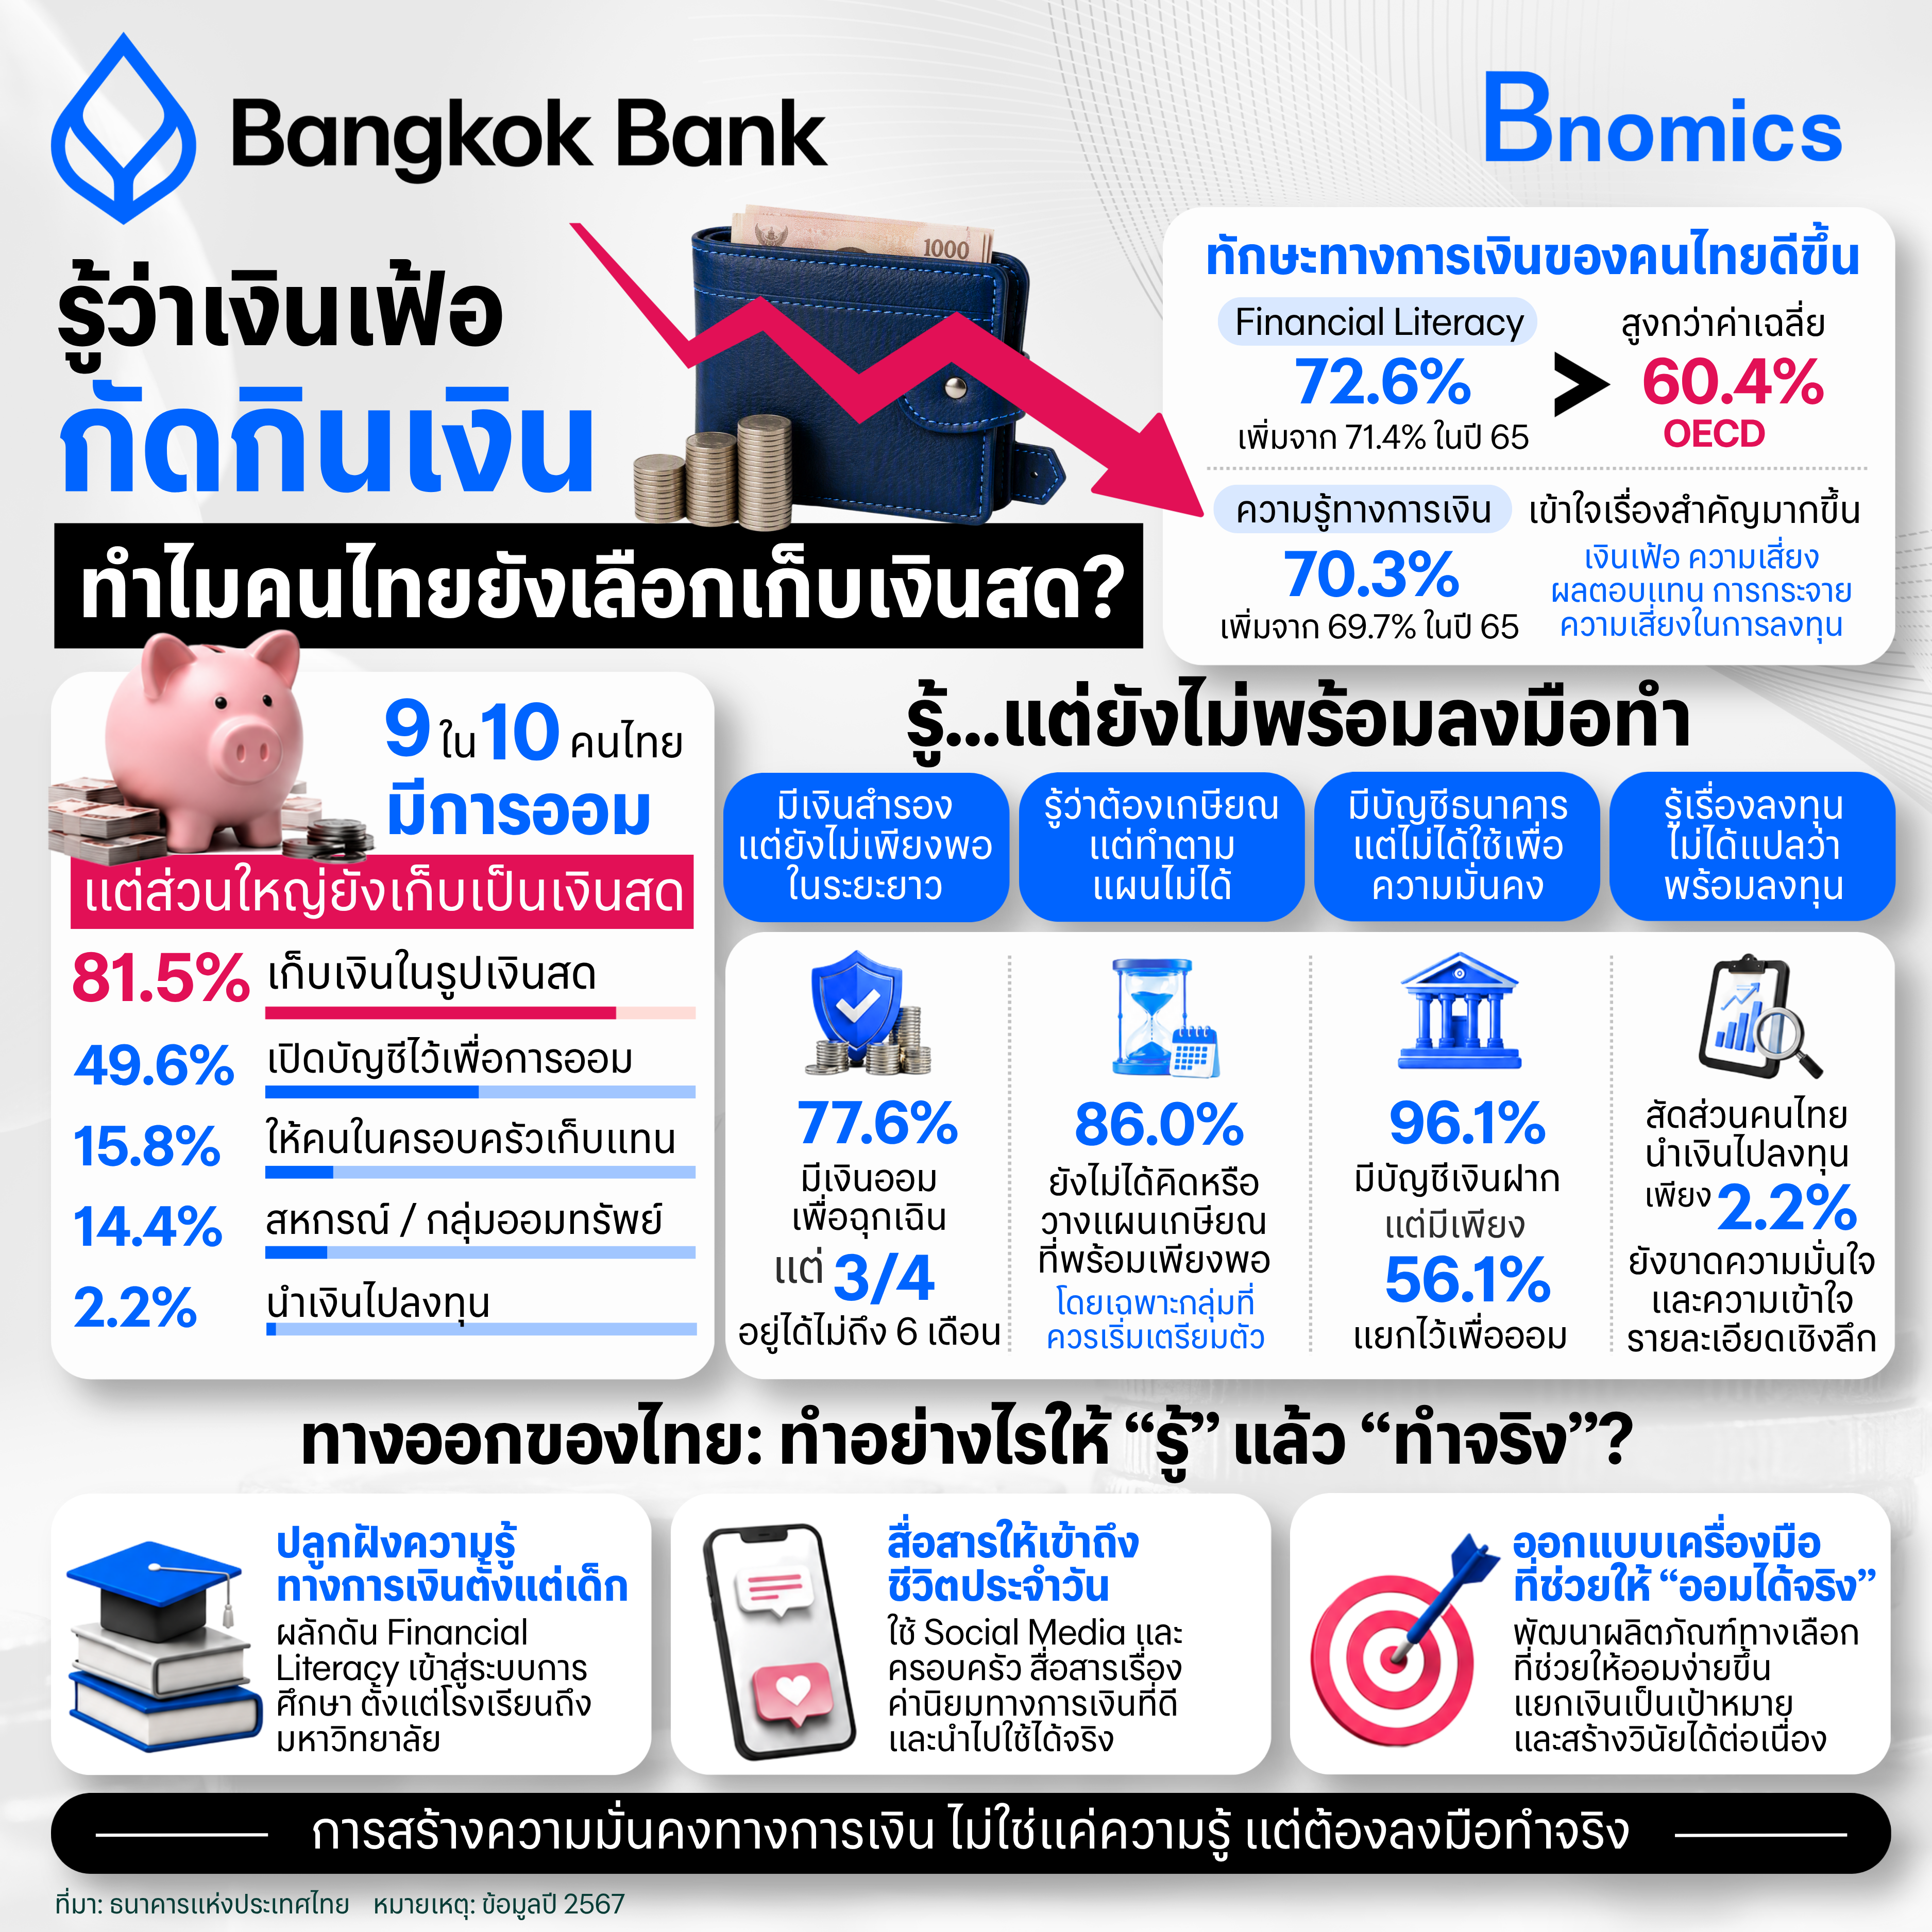
ผลสำรวจทักษะทางการเงิน ระดับการออม และการใช้บริการทางการเงินของคนไทย ปี 2567 ของธนาคารแห่งประเทศไทย (ธปท.) ร่วมกับสำนักงานสถิติแห่งชาติ พบว่า คนไทยมีคะแนน Financial Literacy อยู่ที่ 72.6% เพิ่มจาก 71.4% ในปี 2565 และสูงกว่าค่าเฉลี่ย OECD ที่ 60.4% โดยเฉพาะด้านความรู้ทางการเงินที่มีคะแนน 70.3%
แต่เมื่อมองพฤติกรรมจริง กลับพบช่องว่างระหว่าง “สิ่งที่รู้” กับ “สิ่งที่ทำ”
9 ใน 10 คนมีการออม แต่ส่วนใหญ่ยังเก็บเป็นเงินสด
คนไทย 91.5% มีการออม เพิ่มขึ้นจาก 87.5% ในปี 2565 ถือเป็นสัญญาณที่ดี เพราะคนไทยจำนวนมากยังให้ความสำคัญกับการเก็บเงิน
เมื่อดูวิธีการออม พบว่า 81.5% เก็บเงินสด 49.6% มีบัญชีที่เปิดไว้เพื่อการออม 15.8% ให้สมาชิกในครัวเรือนเก็บแทน 14.4% ออมผ่านสหกรณ์หรือกลุ่มออมทรัพย์ และมีเพียง 2.2% ที่นำเงินไปลงทุน โดยผู้ตอบสามารถเลือกวิธีออมได้มากกว่าหนึ่งรูปแบบ
แน่นอนว่า เงินสดและเงินฝากยังจำเป็นสำหรับเงินฉุกเฉินและเป้าหมายระยะสั้น แต่หากเป็นเงินสำหรับอนาคตอีก 10–20 ปี การเก็บไว้เฉย ๆ ก็มีความเสี่ยง เพราะแม้จำนวนเงินจะเท่าเดิม แต่กำลังซื้อจะลดลงจากเงินเฟ้อ
ตัวอย่างเช่น หากเงินเฟ้อเฉลี่ยปีละ 2% เงิน 100,000 บาทในวันนี้ จะมีอำนาจซื้อเทียบเท่าเงินประมาณ 67,000 บาทในอีก 20 ปีข้างหน้า
การที่คนไทยยังนิยมเก็บเงินสดจึงอาจมีหลายเหตุผล ทั้งความไม่มั่นใจในการลงทุน ความกังวลว่าจะขาดทุน และความจำเป็นต้องมีเงินพร้อมใช้ โดยเฉพาะคนที่มีรายได้ไม่แน่นอนหรือมีภาระหนี้สูง
รู้เรื่องลงทุน ไม่ได้แปลว่ากล้าลงทุน
แม้ความรู้ทางการเงินของคนไทยจะดีขึ้น แต่รายงานยังพบจุดอ่อนด้านการคำนวณดอกเบี้ยและดอกเบี้ยทบต้น ซึ่งมีคะแนนต่ำกว่าค่าเฉลี่ย OECD
คนจำนวนมากอาจรู้ว่าการลงทุนช่วยสร้างผลตอบแทน แต่ยังไม่แน่ใจว่าควรเริ่มเมื่อไร ลงทุนอะไรดี หรือควรรับความเสี่ยงได้แค่ไหน เมื่อไม่มั่นใจ การเก็บเงินสดจึงกลายเป็นทางเลือกที่คุ้นเคยและสบายใจที่สุด
นอกจากนี้ ความสามารถในการรับความเสี่ยงของแต่ละคนยังแตกต่างกัน คนที่มีรายได้ประจำและเงินสำรองเพียงพอ ย่อมมีโอกาสลงทุนระยะยาวมากกว่าคนที่ต้องกังวลกับค่าใช้จ่ายในแต่ละเดือน
การส่งเสริมให้คนไทยลงทุนจึงต้องคำนึงถึงทั้งความรู้ ความมั่นใจ และข้อจำกัดทางการเงินในชีวิตจริง
มีเงินสำรองบ้าง แต่ยังไม่พร้อมรับวิกฤต
คนไทย 77.6% มีเงินออมเผื่อฉุกเฉิน แต่มีเพียง 23.7% ที่มีเงินสำรองเพียงพอสำหรับใช้ชีวิตอย่างน้อย 6 เดือน
พูดง่าย ๆ คือ คนจำนวนมากมีเงินเก็บ แต่หากรายได้หยุดลงเป็นเวลานาน เงินสำรองอาจไม่เพียงพอที่จะพยุงชีวิตไปต่อ โดยเฉพาะครัวเรือนที่ต้องแบ่งรายได้ไปใช้จ่าย ชำระหนี้ และดูแลสมาชิกในครอบครัว
ดังนั้น “มีเงินออม” กับ “มีความมั่นคงทางการเงิน” จึงไม่ใช่เรื่องเดียวกัน
รู้ว่าต้องเกษียณ แต่หลายคนยังทำตามแผนไม่ได้
คนไทยอายุยืนขึ้น แต่การวางแผนทางการเงินยังเป็นเรื่องที่คนจำนวนมาก “คิดว่าจะทำ” มากกว่า “เริ่มทำแล้ว”
ผลสำรวจพบว่า คนไทย 59.7% วางแผนและเริ่มออมเพื่อเกษียณแล้ว แต่มีเพียง 14% ที่สามารถทำตามแผนได้สำเร็จ
ปัญหาจึงอยู่ที่การออมให้ได้ตามเป้าหมายอย่างต่อเนื่อง โดยเฉพาะคนวัยทำงาน ผู้มีรายได้ไม่แน่นอน และผู้ประกอบอาชีพอิสระ
เรื่องนี้ยิ่งสำคัญเมื่อประเทศไทยมีผู้สูงอายุเพิ่มขึ้น ขณะที่จำนวนคนวัยทำงานลดลง การมีชีวิตยืนยาวหมายถึงต้องเตรียมเงินให้เพียงพอสำหรับค่าใช้จ่ายหลังเกษียณเป็นเวลานานขึ้น
มีบัญชีธนาคารเกือบทุกคน แต่ยังออมไม่เพียงพอ
คนไทย 98.1% เข้าถึงและใช้บริการทางการเงินพื้นฐานในระบบ และ 96.1% มีบัญชีเงินฝาก แต่ในกลุ่มที่มีบัญชีเงินฝาก มีเพียง 56.1% ที่มีบัญชีแยกไว้เพื่อการออมโดยเฉพาะ
ผลสำรวจพบว่า คนที่มีบัญชีแยกเพื่อการออม มีแนวโน้มที่จะมีเงินออมเพียงพอทั้งในระยะสั้นและระยะยาวมากกว่า แม้จะยังสรุปไม่ได้ว่าการแยกบัญชีเป็นสาเหตุโดยตรง
พูดง่าย ๆ คือ บางครั้งการสร้างพฤติกรรมทางการเงินที่ดี อาจเริ่มจากเรื่องง่าย ๆ อย่างการแยกเงินออมออกจากเงินที่ใช้จ่าย
ทางออกของไทย: ทำอย่างไรให้ “รู้” แล้ว “ทำจริง”?
การเพิ่มความรู้ทางการเงินยังจำเป็น แต่ต้องมีเครื่องมือที่ช่วยให้คนสามารถนำความรู้ไปใช้ได้จริง โดยมีแนวทางสำคัญ 3 ด้าน
1. ปลูกฝังความรู้ทางการเงินตั้งแต่เด็ก โดยผลักดัน Financial Literacy เข้าสู่ระบบการศึกษา เน้นการจัดการเงิน การคำนวณดอกเบี้ย การออม และการวางแผนระยะยาว
2. สื่อสารให้เข้าถึงชีวิตประจำวัน ผ่าน Social Media และช่องทางที่คนใช้งานจริง โดยเน้นเรื่องใกล้ตัว เช่น ควรมีเงินฉุกเฉินเท่าไร ควรแบ่งเงินออมอย่างไร และเงินส่วนไหนเหมาะกับการลงทุน
3. ออกแบบเครื่องมือที่ช่วยให้ “ออมได้จริง” เช่น ระบบออมอัตโนมัติ บัญชีเงินออมตามเป้าหมาย และเครื่องมือวางแผนเกษียณ เพื่อช่วยสร้างวินัยทางการเงินอย่างต่อเนื่อง
ขณะเดียวกัน ต้องคำนึงถึงข้อจำกัดด้านรายได้และภาระหนี้ เพราะสำหรับบางครัวเรือน แม้จะมีความรู้ทางการเงินดี ก็อาจยังไม่มีเงินเหลือเพียงพอสำหรับการออม
จาก “รู้เรื่องเงิน” สู่ “ใช้เงินเป็น”
ผลสำรวจครั้งนี้ชี้ให้เห็นช่องว่างระหว่าง “ความรู้” กับ “การลงมือทำ”
รู้ว่าเงินเฟ้อกัดกินกำลังซื้อ แต่คนจำนวนมากยังเลือกเก็บเงินสด
รู้ว่าการลงทุนมีความสำคัญ แต่ยังมีคนส่วนน้อยที่นำเงินออมไปลงทุน
รู้ว่าต้องเตรียมตัวเกษียณ แต่หลายคนยังไม่สามารถทำตามแผนได้
เป้าหมายต่อไปของไทยจึงไม่ควรหยุดอยู่ที่ Financial Literacy แต่ต้องไปให้ถึง Financial Well-being หรือการมีสุขภาวะทางการเงินที่ดี ทั้งการมีเงินสำรองเพียงพอ การจัดการหนี้ และการเตรียมพร้อมสำหรับอนาคต
การรู้ว่าเงินเฟ้อกัดกินกำลังซื้อเป็นเพียงจุดเริ่มต้น แต่สิ่งสำคัญคือ เมื่อรู้แล้ว เราจะจัดการเงินของเราอย่างไร



ข่าวเด่น