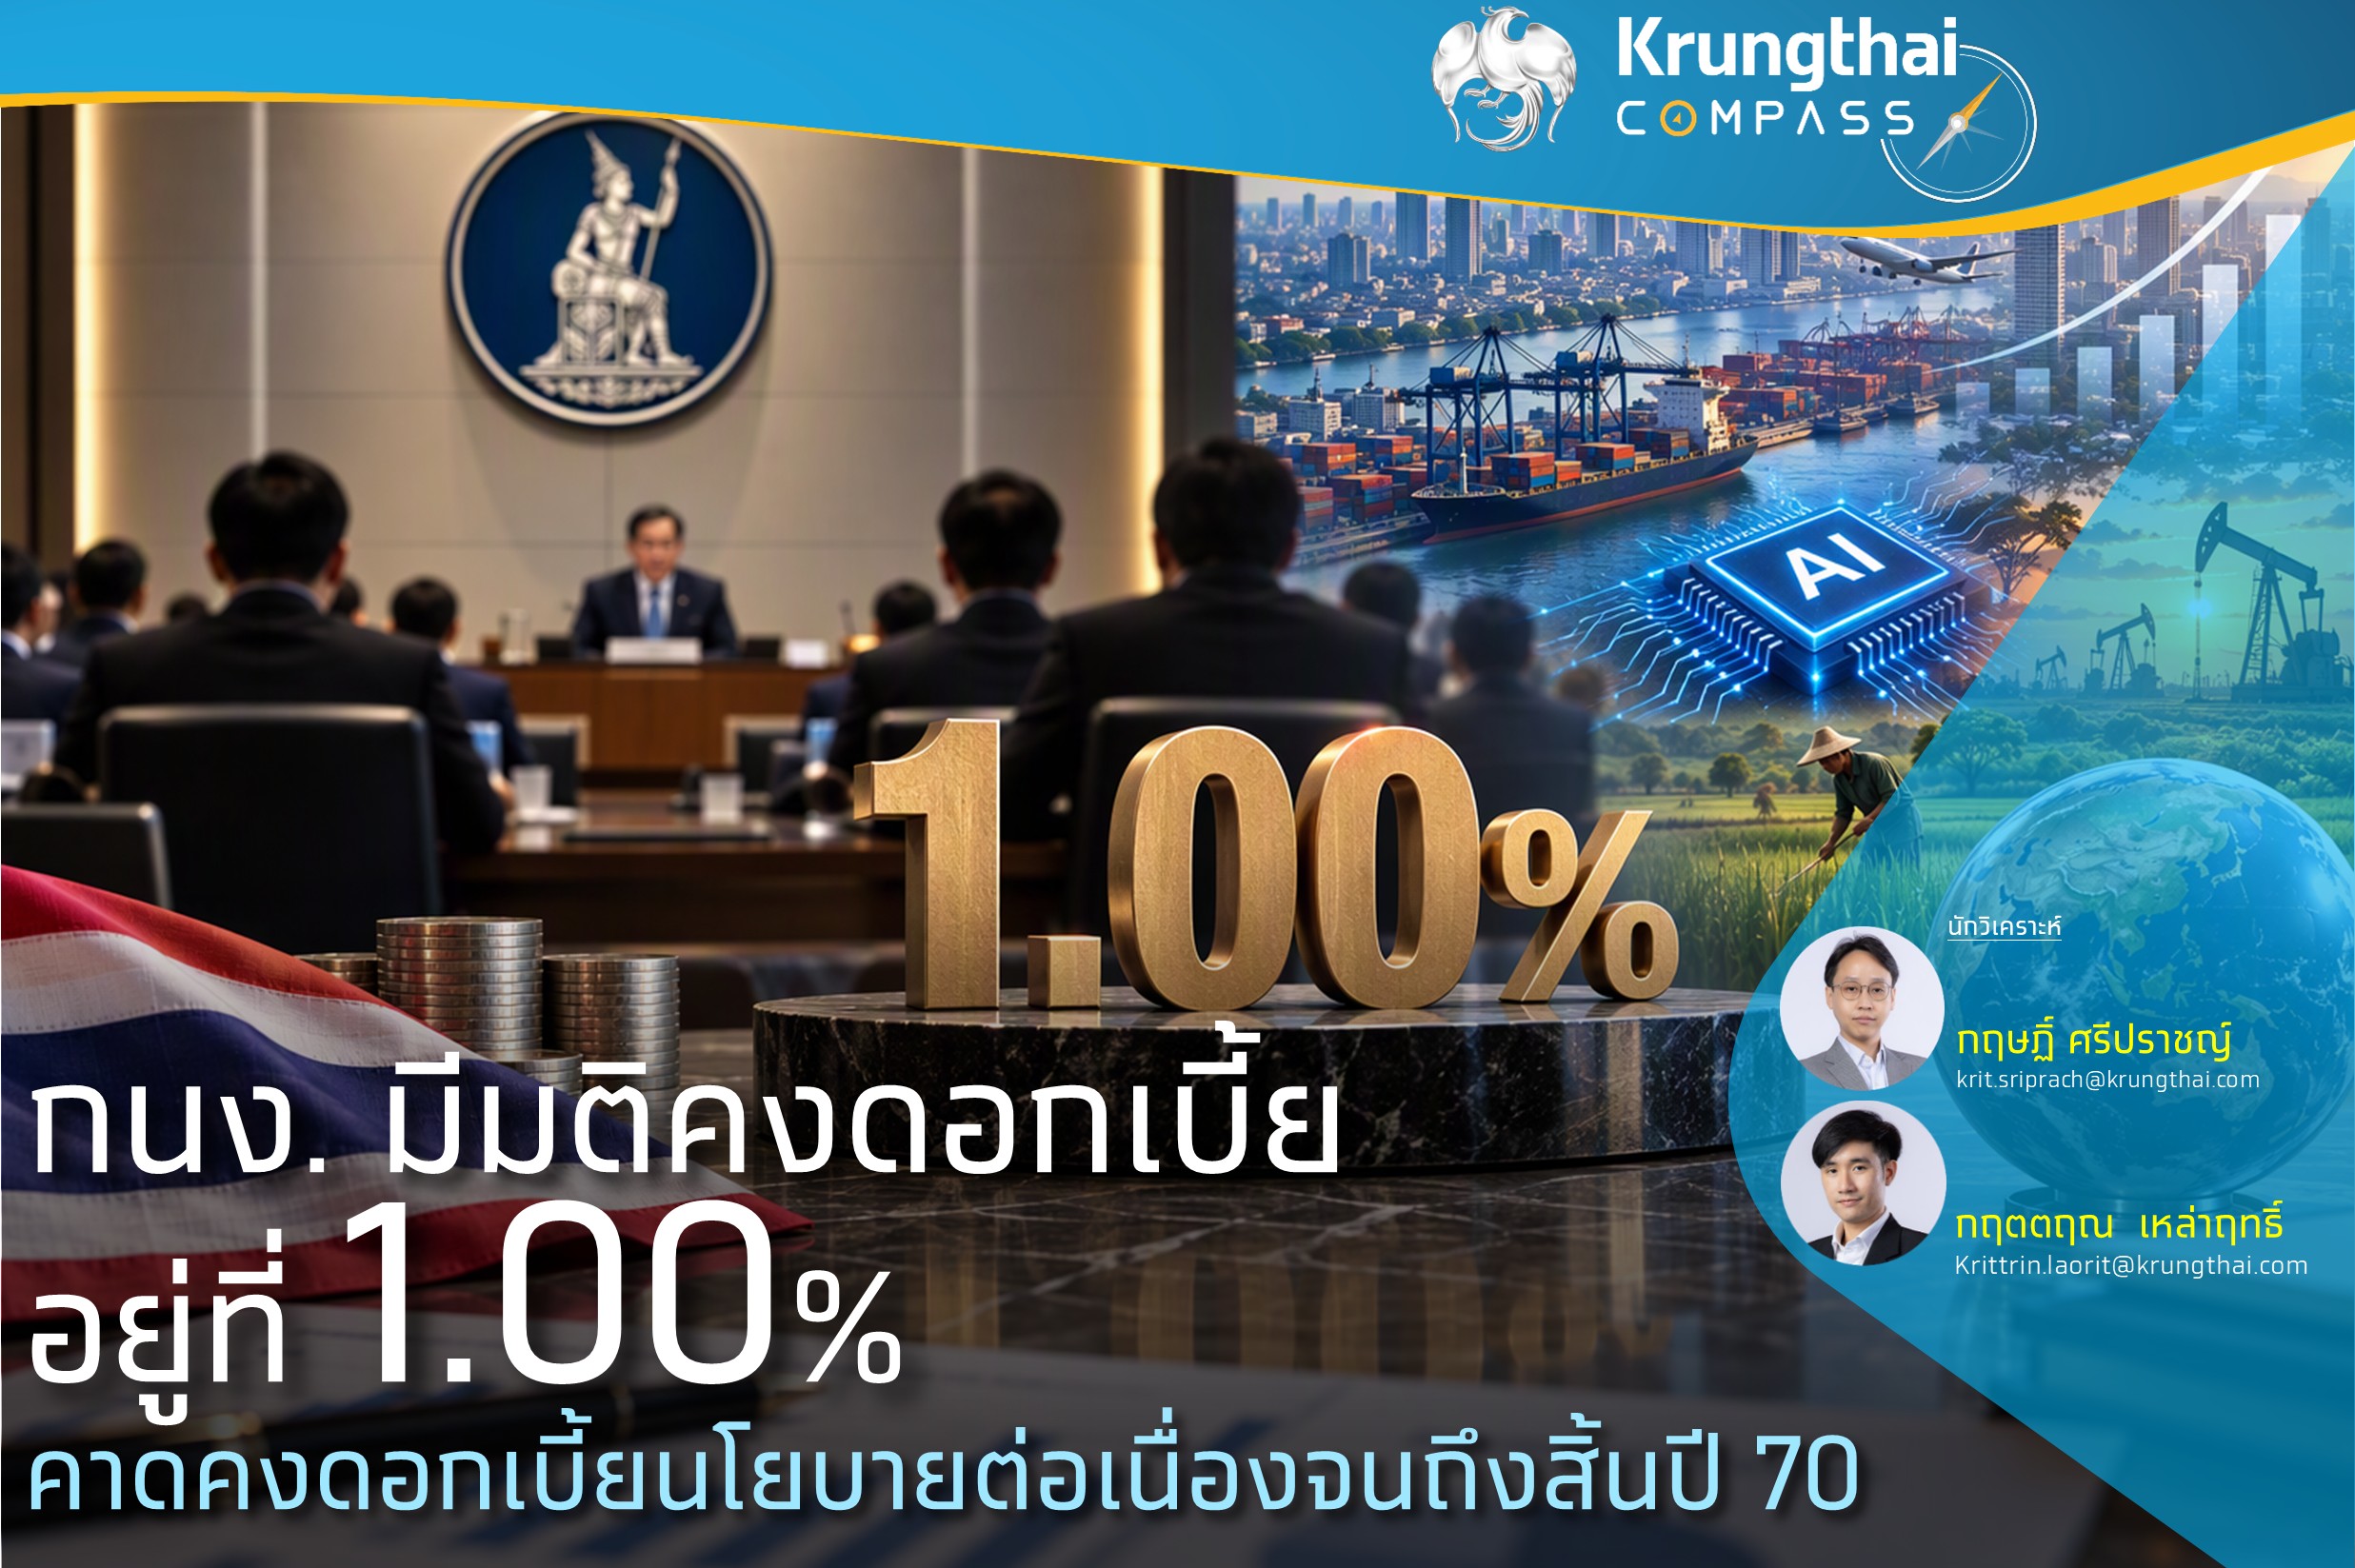
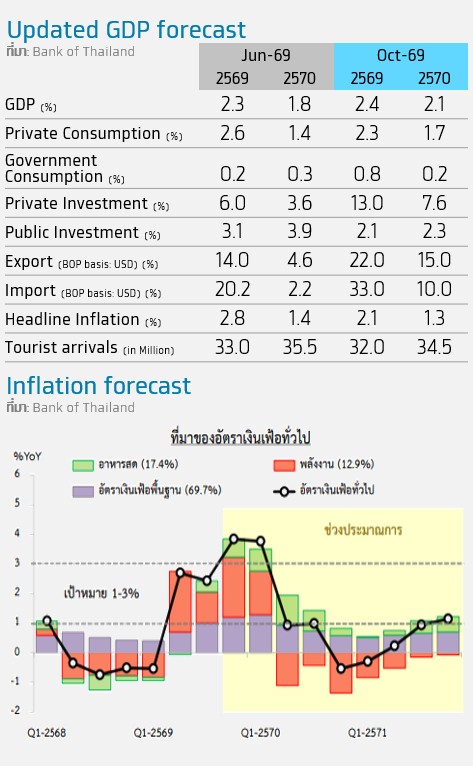
• กนง. มีมติเอกฉันท์ให้คงอัตราดอกเบี้ยนโยบายที่ 1.00% ต่อปี โดยมีการปรับการคาดการณ์แนวโน้มเศรษฐกิจปี 69 ขยายตัวสูงขึ้น เป็น 2.4% จาก 2.3% ตามการส่งออกและการลงทุนภาคเอกชนที่ขยายตัวสูงจากวัฏจักรเทคโนโลยีและ AI อย่างไรก็ตาม ผลดียังกระจุกตัวและจำกัดอยู่ในกลุ่ม AI-related ขณะที่แนวโน้มการบริโภคภาคเอกชนได้รับแรงกดดันส่วนหนึ่งจากปัจจัยเชิงโครงสร้าง ด้านอัตราเงินเฟ้อทั่วไปปี 69 คาดว่าอยู่ที่ 2.1% แต่มีแนวโน้มเร่งขึ้นในต้นปี 70 จากราคาพลังงานและผลของเอลนีโญ
• Krungthai COMPASS คาดว่า กนง. จะคงอัตราดอกเบี้ยนโยบายที่ 1.00% ต่อเนื่องจนถึงสิ้นปี 70 ท่ามกลางเศรษฐกิจที่ยังขยายตัวต่ำกว่าศักยภาพและฟื้นตัวแบบ K-Shape ทั้งนี้ ต้องติดตามความเสี่ยงจากส่วนต่างอัตราดอกเบี้ยระหว่างสหรัฐฯ และไทย ต่อการเคลื่อนไหวของเงินบาท ซึ่งอ่อนค่าในช่วงที่ตลาดเปลี่ยนแปลงการคาดการณ์แนวโน้มอัตราดอกเบี้ยของ Fed ซึ่งส่งผลให้เงินทุนเคลื่อนย้ายมีความผันผวน
กนง.คงอัตราดอกเบี้ยนโยบาย โดยเศรษฐกิจขยายตัวได้สูงกว่าที่ประเมิน ขณะที่อัตราเงินเฟ้อทั้งปีมีแนวโน้ม ต่ำกว่าที่เคยประมาณการเดิมเมื่อ เดือน มิ.ย. 69
กนง. มีมติเป็นเอกฉันท์ให้คงอัตราดอกเบี้ยนโยบายที่ 1.00% ต่อปี ในการประชุมครั้งที่ 5/2569 โดยมีสาระสำคัญดังนี้
• เศรษฐกิจไทยมีแรงส่งหนุนการเติบโตดีกว่าที่ประเมินไว้ แต่ผลดียังกระจุกตัว โดยปรับประมาณการปี 69 สูงขึ้นจาก 2.3% เป็น 2.4% จากการส่งออกและการลงทุนภาคเอกชนที่มีแนวโน้มขยายตัวดีกว่าคาดตามวัฏจักรเทคโนโลยีและ AI อย่างไรก็ดี ผลดีกระจุกอยู่ในกลุ่ม AI-related ที่เติบโตสูง แต่มีสัดส่วนเพียง 2.7% ของจีดีพีปี 67 สะท้อน spillover ต่อเศรษฐกิจมีจำกัด ด้านการบริโภคภาคเอกชนปรับลดเหลือ 2.3% จาก 2.6% จากหนี้ครัวเรือนสูง ตลาดแรงงานและกำลังซื้อเปราะบาง นอกจากนี้นักท่องเที่ยวต่างชาติคาดลดลงเหลือ 32 ล้านคนจาก 33 ล้านคน จากผลกระทบของราคาน้ำมันที่สูงขึ้นต่อค่าใช้จ่ายในการเดินทาง ทั้งนี้ ประมาณการจีดีพียังไม่รวมผลจากการปรับปรุงดัชนี MPI ซึ่งส่วนใหญ่มาจากหมวดอิเล็กทรอนิกส์เป็นหลัก
• อัตราเงินเฟ้อมีแนวโน้มเร่งขึ้นชั่วคราวจนถึงต้นปี 70 ก่อนทยอยปรับตัวลง กนง. ปรับลดประมาณการเงินเฟ้อทั่วไปปี 69 ลดลงจาก 2.8% เป็น 2.1% และปรับลดเงินเฟ้อพื้นฐานจาก 1.5% เป็น 1.2% อย่างไรก็ดี กนง. คาดว่าเงินเฟ้อจะเร่งขึ้นในช่วงที่เหลือของปีจนถึงต้นปี 70 จากราคาพลังงาน และผลของเอลนีโญ ก่อนจะกลับสู่ระดับต่ำจากผลของฐาน และอุปสงค์ในประเทศที่อ่อนแอส่วนหนึ่งจากปัญหาเชิงโครงสร้าง
• ทั้งนี้ กนง. ประเมินว่ายังมีความเสี่ยงที่เงินเฟ้อจะสูงกว่าที่ประเมินไว้ จาก 1) สถานการณ์ความขัดแย้งในตะวันออกกลางที่ไม่แน่นอนสูง แม้ปริมาณส่งออกน้ำมันดิบจากภูมิภาคจะฟื้นกลับสู่ระดับก่อนสงคราม 2) ข้อจำกัดของมาตรการพยุงราคาพลังงาน ซึ่งอาจทำให้ต้นทุนส่งผ่านไปยังราคาสินค้าและบริการมากขึ้น และ 3) ธุรกิจราว 35% มีแผนขึ้นราคาในอีก 3 เดือนข้างหน้าจากผลสำรวจ BSI ต.ค. 69 นำโดยกลุ่มที่อ่อนไหวต่อต้นทุนพลังงาน อาทิ ภาคขนส่ง โรงแรมและร้านอาหาร อย่างไรก็ดี เงินเฟ้อคาดการณ์ระยะปานกลางยังยึดเหนี่ยวในกรอบเป้าหมาย
Implication:
Krungthai COMPASS คาดว่า กนง. จะคงอัตราดอกเบี้ยนโยบายไว้ที่ 1.00% ต่อเนื่องจนถึงสิ้นปี 70 แม้ กนง. จะปรับเพิ่มประมาณการขยายตัวเศรษฐกิจไทย แต่อัตราการเติบโตยังต่ำกว่าศักยภาพและผลดียังกระจุกตัว สอดคล้องกับมุมมองของ Krungthai COMPASS ที่ประเมินว่าเศรษฐกิจขยายตัวแบบ K-Shape โดยผลดีจาก AI Cycle จำกัดอยู่ในธุรกิจที่เกี่ยวเนื่องและปัจจุบันยัง Capture Value ได้น้อย จากการพึ่งพา Import Content สูง ขณะที่ภาระหนี้ครัวเรือนสูงและ SMEs เผชิญอุปสรรคต่อการปรับตัวและการแข่งขันรุนแรง จำกัดการฟื้นตัวของกำลังซื้อและการบริโภคภาคเอกชน
ทั้งนี้ ต้องติดตามความเสี่ยงจากความแตกต่างของอัตราดอกเบี้ยระหว่างไทยกับต่างประเทศ ใน 2 ประเด็น
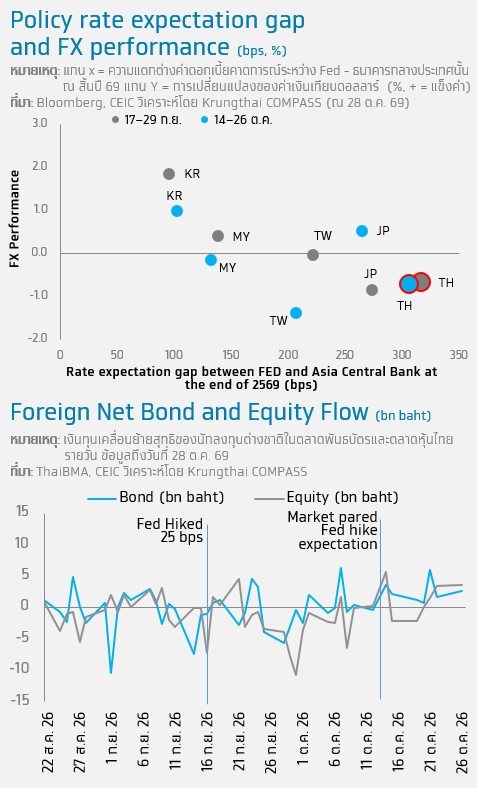
1) การเคลื่อนไหวของค่าเงินบาท โดยหลังธนาคารกลางสหรัฐฯ (Fed) ขึ้นดอกเบี้ยเมื่อ 16 ก.ย. 69 และตลาดยังคาดการณ์ว่า Fed จะปรับดอกเบี้ยสูงขึ้น ส่วนต่างอัตราดอกเบี้ยนโยบายระหว่างสหรัฐฯ และไทย ณ สิ้นปี 69 กว้างขึ้นเป็น 317 bps ซึ่งกว้างที่สุดในภูมิภาค และในช่วงที่ตลาดเพิ่มคาดการณ์ ดอกเบี้ย Fed (16-28 ก.ย. 69) เงินบาทอ่อนค่า 0.7% มากเป็นอันดับ 2 รองจากเงินเยน
ทั้งนี้ ในช่วงตลาดลดคาดการณ์ดอกเบี้ย Fed ลง (14-26 ต.ค. 69) และส่วนต่าง ณ สิ้นปีแคบลงมาอยู่ที่ 306 bps แต่เงินบาทยังอ่อนค่าในระดับ 0.7% ซึ่งอ่อนค่าสูงเทียบประเทศในเอเชีย
2) ด้านเงินทุนเคลื่อนย้าย ส่วนต่างอัตราดอกเบี้ยที่เปลี่ยนแปลงไปเป็นปัจจัยหนึ่งที่ส่งผลต่อการตัดสินใจของนักลงทุนต่างชาติ โดยในช่วงปลายเดือน ก.ย. ซึ่งตลาดปรับคาดการณ์ดอกเบี้ย Fed สูงสุด นักลงทุนต่างชาติขายสุทธิพันธบัตรและหุ้นรวม 2.7 หมื่นล้านบาทภายใน 3 วันทำการ (25-29 ก.ย. 69) ส่วนในช่วงที่ตลาดลดคาดการณ์ลง (15-26 ต.ค. 69) ต่างชาติกลับมาซื้อพันธบัตรสุทธิรวม 1.5 หมื่นล้านบาท สะท้อนความเสี่ยงต่อเงินทุนเคลื่อนย้ายในช่วงที่แนวโน้มอัตราดอกเบี้ยนโยบายมีความผันผวน อันส่งผลต่อการเคลื่อนไหวของค่าเงินบาท
ความไม่แน่นอนของค่าเงินบาทที่เกิดจากปัจจัยดังกล่าว จะกดดันการบริหารจัดการความเสี่ยง โดยเฉพาะในธุรกรรมที่เกี่ยวข้องกับเงินตราระหว่างประเทศ รวมทั้งเสถียรภาพด้านต่างประเทศ จึงจำเป็นต้องติดตามสถานการณ์ผันผวนในตลาดการเงินอย่างใกล้ชิดต่อไป
กฤษฏิ์ ศรีปราชญ์
กฤตตฤณ เหล่าฤทธิ์
ศูนย์วิจัย Krungthai Compass



ข่าวเด่น