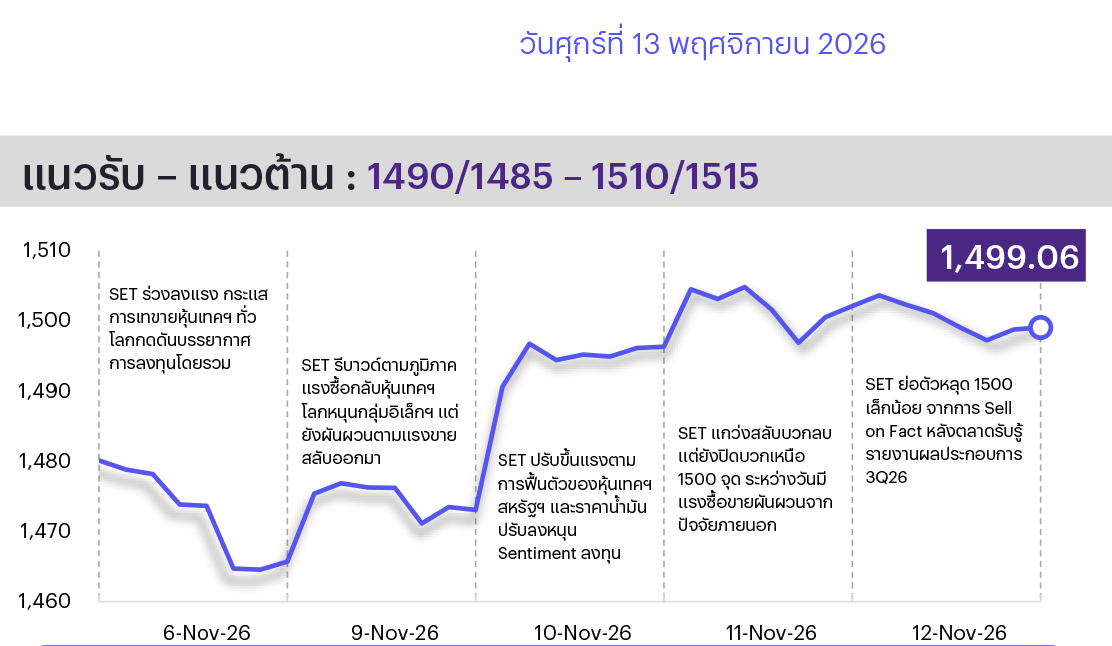
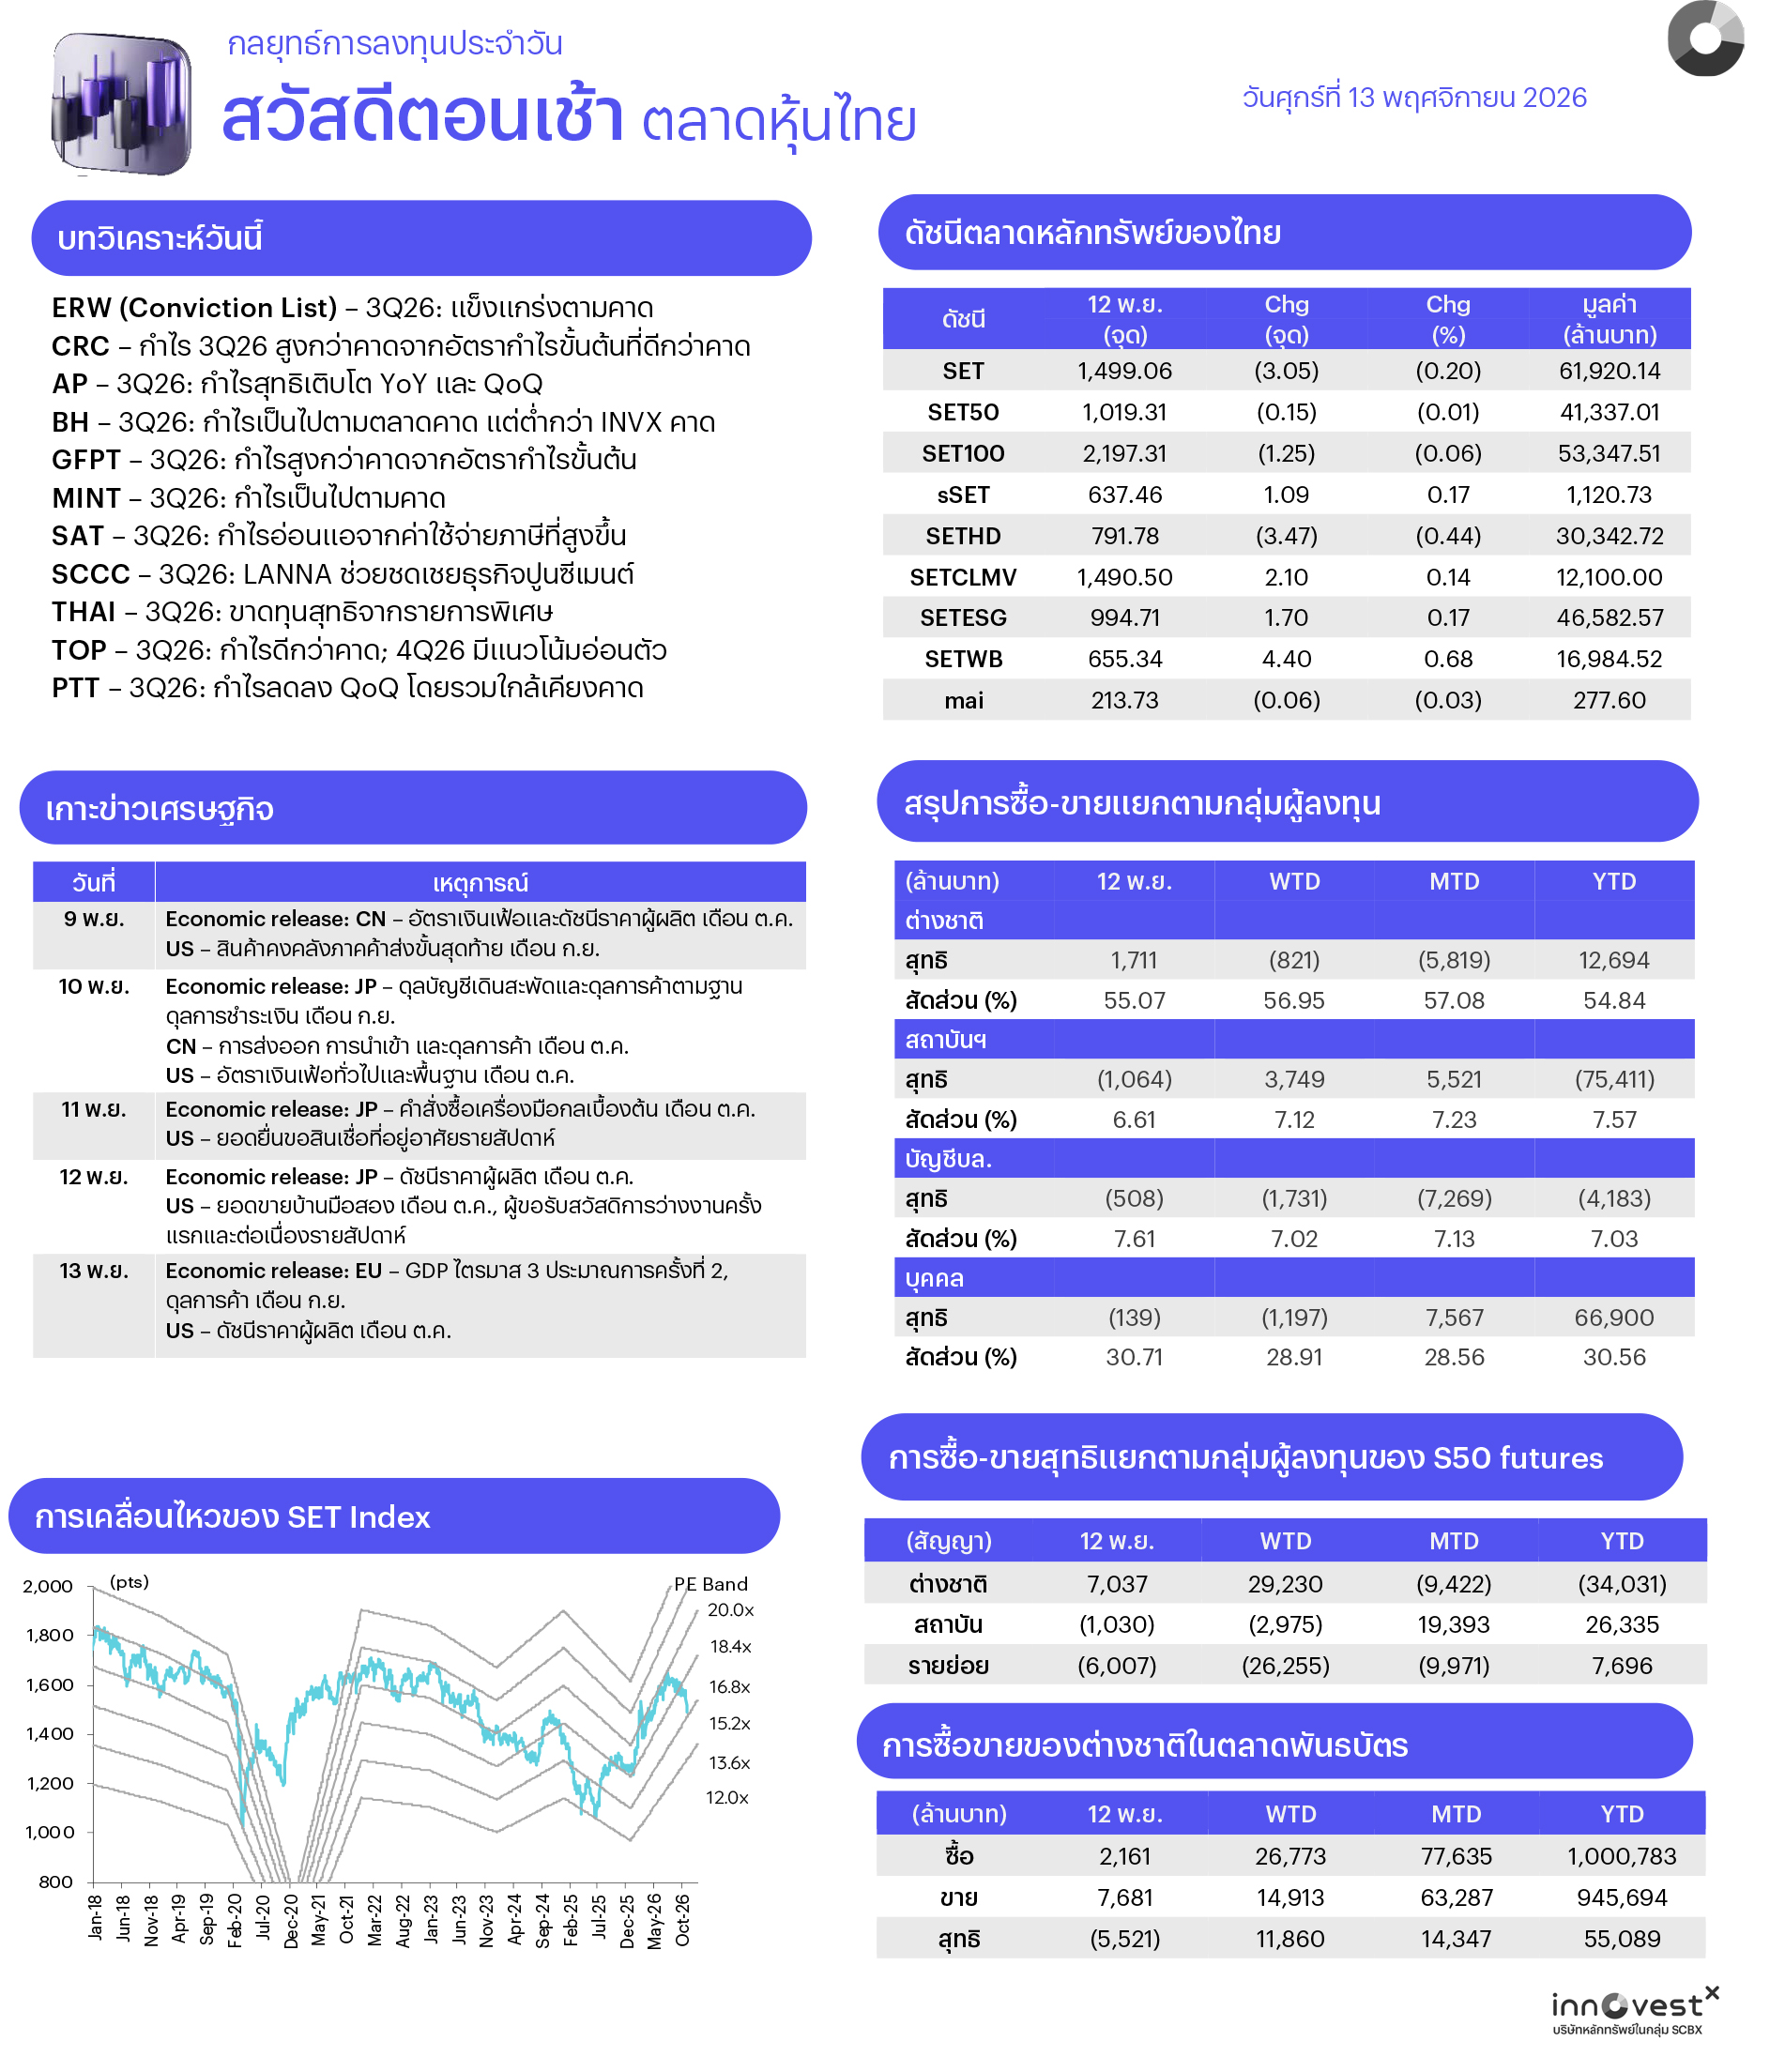
คาด SET แกว่งในกรอบ ราคาน้ำมันที่ขยับขึ้นท่ามกลางสถานการณ์ตะวันออกกลางกลับมาตึงเครียดหลัง ปธน. ทรัมป์ ระบุว่า สหรัฐฯ ไม่จำเป็นต้องทำข้อตกลงกับอิหร่าน แม้คาดกดดัน Sentiment โดยรวม แต่น่าจะได้หุ้นพลังงานต้นน้ำช่วยประคอง ขณะที่หุ้น Tech สหรัฐฯ ปรับลงวานนี้แต่ตลาดหุ้นภูมิภาคเช้านี้ยังปรับขึ้นได้ ทำให้คาดหุ้นกลุ่มอิเล็กฯ ไม่น่าจะถูกกดดันมากนัก อย่างไรก็ตาม คาดนักลงทุนยังระมัดระวังการลงทุนก่อนวันหยุดสุดสัปดาห์ ทางเทคนิคดัชนีแกว่งตัวไม่พ้น 1500 จุด ทำให้ภาพการฟื้นตัวยังไม่ชัดเจน
ประเด็นสำคัญ
• ราคาน้ำมันดิบ BRENT +3.30%DoD ปิดที่ $95.82/bbl หลัง ปธน. ทรัมป์ระบุว่าสหรัฐฯ ไม่จำเป็นต้องทำข้อตกลงกับอิหร่านและได้สั่งรอง ปธน. ให้ความสำคัญต่อปัญหาทุจริตและอาชญากรรมในพื้นที่พรรคเดโมแครต ซึ่งสร้างความไม่แน่นอนต่อการเจรจาอิหร่าน อีกทั้งกลุ่มฮูตีได้ยกระดับการโจมตีโครงสร้างพื้นฐานด้านพลังงานในซาอุฯ ระยะสั้นมองบวกต่อกลุ่มพลังงาน (PTTEP BCP TOP SPRC)
• การประชุม COP31 ในตุรกีได้เริ่มขึ้นแล้ว ประเด็นสำคัญในปีนี้คือการเร่งทำตามเป้าหมายการลดปล่อยก๊าซเรือนกระจก เลิกใช้พลังงานฟอสซิล และเก็บภาษีบริษัทน้ำมันเพื่อฟื้นฟูสิ่งแวดล้อม สะท้อนกระแสลงทุนพลังงานสะอาดที่คงได้รับความสนใจ มองบวกต่อกลุ่มพลังงานสะอาด (GULF GPSC BGRIM GUNKUL)
• หลี่ เฉียง นายกฯ จีนจะเยือนไทยอย่างเป็นทางการระหว่างวันที่ 13-15 พ.ย. นี้ เพื่อกระชับความร่วมมือเชิงยุทธศาสตร์และจะมีการลงนาม MOU ด้านอาหาร-สินค้าเกษตร, อาชีวศึกษา, ยานยนต์ และความมั่นคง โดยเฉพาะการลงทุนในอุตสาหกรรมใหม่ (AI, EV) มองบวกต่อกลุ่มนิคม (WHA AMATA) และกลุ่มยานยนต์ (AH STANLY SAT)
• ททท. คาดบรรยากาศท่องเที่ยวคึกคัก โดยนักท่องเที่ยวไทยและต่างชาติจะมีการเดินทางมากขึ้นในช่วง 2 เดือนสุดท้าย รับปัจจัยหนุนจากมาตรการกระตุ้น (100 เดียวเที่ยวทั่วไทย) ผสานกับการจัดเทศกาลดนตรีระดับโลก (Tomorrowland, EDC) ที่ดึงดูดกลุ่มกำลังซื้อสูง ถือเป็นแรงบวกในช่วง High Season มองบวกต่อกลุ่มท่องเที่ยว (AOT ERW CENTEL MINT)
• รมว.คลังเตรียมเยือนญี่ปุ่นในวันที่ 16-20 พ.ย. นี้ ในประเด็นมาตรการภาษีสรรพสามิตรถยนต์และอุตสาหกรรมยานยนต์ของไทยและโอกาสการลงทุนระหว่างสองประเทศ ถือเป็นพัฒนาการเชิงบวกที่ช่วยกระตุ้นยอดขายที่ดินและสร้างความมั่นใจให้ Supply Chain ชิ้นส่วนยานยนต์ มองบวกต่อกลุ่มนิคม (WHA AMATA) และกลุ่มยานยนต์ (AH SAT STANLY)
กลยุทธ์การลงทุน
ช่วงสั้นมอง SET มีโอกาสเกิด Technical Rebound หลังดัชนีปรับลงแรงก่อนหน้า จากกังวลพรรคเดโมแครตจะนำไปสู่นโยบายกำกับดูแลอุตสาหกรรมเทคโนโลยีและ AI ที่เข้มงวดขึ้น อย่างไรก็ดี ผลเลือกตั้งกลางเทอมสหรัฐฯ ที่เกิดภาวะ Divided Government ช่วยคลายกังวลนโยบายสุดขั้วและประเด็นภูมิรัฐศาสตร์ ส่งผลให้ความเสี่ยงด้านราคาน้ำมันโลกและแรงกดดันจากนโยบายการเงินตึงตัวลดลงอย่างมีนัย ขณะที่ปัจจัยในประเทศคาดให้น้ำหนักกับโค้งสุดท้ายรายงานงบ 3Q26 ของหุ้นกลุ่ม Real Sector ซึ่งจะมีผลต่อการปรับประมาณการกำไรตลาด หากภาพรวมงบดีกว่าคาดจะช่วยหนุนโมเมนตัมการฟื้นตัว กลยุทธ์ลงทุนจึงแนะนำ “Selective Buy”
ล็อกเป้าลงทุนประจำสัปดาห์
มอง SET ลุ้นเกิดเทคนิคเคิลรีบาวน์ หลังร่วงแรงจากกังวลนโยบายเทคโนโลยีสหรัฐฯ อย่างไรก็ดี ภาวะ Divided Government ช่วยคลายความเสี่ยงนโยบายสุดขั้วและประเด็นภูมิรัฐศาสตร์ ขณะที่ในประเทศจับตาโค้งสุดท้ายรายงานงบ 3Q26 ของหุ้นกลุ่ม Real Sector หากภาพรวมงบดีกว่าคาดจะช่วยหนุนโมเมนตัมการฟื้นตัว กลยุทธ์ลงทุนจึงแนะนำ “Selective Buy” ผ่าน 4 ธีมที่มีปัจจัยบวกเฉพาะ ดังนี้
1. Earnings Momentum & Laggard Play เก็งกำไรระยะสั้นในหุ้นที่คาดจะประกาศผลประกอบการ 3Q26 เติบโต YoY ควบคู่กับ ราคาหุ้นบนกระดานที่ยัง Laggard เพื่อรับ Margin of Safety ที่สูง และมีฐานะทางการเงินแข็งแกร่ง อีกทั้งเราแนะนำ Outperform ได้แก่ AOT AP BCH BDMS BJC ERW
2. Geopolitical & Yield Relief Play ซึ่งคาดได้อานิสงส์จากคลายกังวลความเสี่ยงภูมิรัฐศาสตร์ ส่งผลให้ราคาน้ำมันดิบชะลอตัวจนหนุนให้ Bond Yield ปรับตัวลง อีกทั้งยังช่วยฟื้นฟูกิจกรรมการเดินทางและการท่องเที่ยวจากตะวันออกกลาง ได้แก่ สายการบิน (AAV THAI) โรงไฟฟ้า SPP (GPSC BGRIM) การแพทย์ (BH BDMS) ท่องเที่ยว (AOT MINT ERW) และไฟแนนซ์ (MTC SAWAD TIDLOR)
3. FDI & Tech-Infra Play ซึ่งได้อานิสงส์จากวัฏจักรการลงทุนในประเทศที่เร่งตัวขึ้น และแผนปรับโครงสร้างสู่พลังงานสะอาดของภาครัฐ รวมทั้งเก็งกำไรจากความคืบหน้า ครม. เตรียมพิจารณาอนุมัติหลักเกณฑ์ดูแลกิจการดาต้าเซ็นเตอร์ ได้แก่ กลุ่มนิคม (WHA AMATA) และกลุ่มพลังงานหมุนเวียน (GULF GPSC GUNKUL)
4. Quality Dividend Play ดักเม็ดเงินกองทุนลดหย่อนภาษีช่วงปลายปี (TESG, RMF) ที่ทยอยไหลเข้าสะสมหุ้นพื้นฐานดีในช่วงเดือน พ.ย.–ธ.ค. โดยเน้นคัดเลือกหุ้นปันผลคุณภาพสูง มีเสถียรภาพของกำไร กระแสเงินสดสม่ำเสมอ และคาดให้ Dividend Yield อยู่ในระดับจูงใจเกิน 5% ต่อปี ได้แก่ BBL KTB KKP HMPRO AP SCCC PTT FTREIT LHSC
Daily Top Picks
ERW: ปัจจัยสนับสนุนระยะสั้นจากจำนวนนักท่องเที่ยวต่างชาติที่เดินทางเข้าไทยเพิ่มขึ้นต่อเนื่อง ซึ่งสนับสนุนให้กำไรสุทธิ 3Q26 เติบโตโดดเด่น และประเมินจะแข็งแกร่งต่อเนื่องและทำจุดสูงสุดของปีใน 4Q26F ที่มีปัจจัยสนับสนุนเพิ่มเติมจากช่วงฤดูกาลและงานอีเวนต์ระดับนานาชาติที่จัดขึ้นในไทย เป้าหมายระยะสั้นที่ 3.78 บาท
KBANK: ปัจจัยสนับสนุนจากนโยบายการเงินที่มีแนวโน้มตึงตัวตามความกังวลต่อเงินเฟ้อสูง คุณภาพสินทรัพย์มีเสถียรภาพ และสินเชื่อและ Non-NII มีแนวโน้มฟื้นตัว คาดกำไรสุทธิปี 2026F จะเติบโต 3% และคาด DPS ปี 2026F จะเพิ่มขึ้นเป็น 16 บาท/หุ้น (Div. Yield 6.5%) จากการเพิ่มอัตราจ่ายเงินปันผล เป้าหมายระยะสั้นที่ 250 บาท



ข่าวเด่น