ธนาคารอาคารสงเคราะห์ (ธอส.) เดินหน้ายกระดับบทบาทองค์กรสู่ "Beyond Housing Bank" มุ่งเป็นมากกว่าธนาคารสินเชื่อที่อยู่อาศัย ด้วยการนำเทคโนโลยีดิจิทัล Data และ AI มาเพิ่มประสิทธิภาพการดำเนินงาน พร้อมปรับรูปแบบการให้บริการให้สอดคล้องกับโครงสร้างเศรษฐกิจและพฤติกรรมผู้บริโภคที่เปลี่ยนแปลงไป โดยเฉพาะการเปิดโอกาสให้คนรุ่นใหม่และผู้ประกอบอาชีพอิสระเข้าถึงสินเชื่อที่อยู่อาศัย ควบคู่กับการดูแลลูกค้าเดิมและสนับสนุนการเปลี่ยนผ่านสู่ที่อยู่อาศัยที่เป็นมิตรต่อสิ่งแวดล้อม
ดร.มหัทธนะ อัมพรพิสิฏฐ์ กรรมการผู้จัดการธนาคารอาคารสงเคราะห์ (ธอส.) กล่าวว่า การเปลี่ยนผ่านสู่ Beyond Housing Bank ไม่ใช่เพียงการปรับภาพลักษณ์หรือเพิ่มบริการใหม่ให้ทันสมัย แต่เป็นการปรับแนวคิดและวิธีทำงานขององค์กรในทุกมิติ เพื่อให้สามารถตอบสนองความต้องการของประชาชนได้ตลอดวงจรการมีบ้าน ตั้งแต่การเตรียมความพร้อมทางการเงิน การซื้อบ้าน การรักษาบ้าน ไปจนถึงการปรับปรุงที่อยู่อาศัยให้มีคุณภาพและยั่งยืน
“เราไม่ได้เปลี่ยนเพียงเพื่อให้มีกิมมิก หรือมีธีมให้ดูเท่ ๆ ทันยุคสมัย แต่สิ่งที่เราเปลี่ยนจะเป็น DNA เป็นหลักคิด และเป็นแนวทางในการทำงานของพวกเราชาว ธอส. กว่า 5,000 คน ในการดูแลให้คนไทยมีบ้าน และให้ทุกช่วงเวลาของการมีบ้านมีความสุขและยั่งยืนมากที่สุด” ดร.มหัทธนะ กล่าว
สำหรับผลการดำเนินงาน ณ วันที่ 18 พฤศจิกายน 2569 ธอส. สามารถปล่อยสินเชื่อใหม่ได้ 219,855 ล้านบาท คิดเป็น 89% ของเป้าหมายทั้งปีที่กำหนดไว้ 246,795 ล้านบาท ขณะที่ส่วนแบ่งตลาดสินเชื่อที่อยู่อาศัยในไตรมาส 3 ปี 2569 อยู่ที่ 42.3% สำหรับสินเชื่อปล่อยใหม่ และ 37.6% สำหรับสินเชื่อคงค้าง สะท้อนบทบาทของธนาคารในการสนับสนุนการเข้าถึงที่อยู่อาศัยของประชาชน โดยมี 4 ภารกิจหลักเป็นแนวทางขับเคลื่อนองค์กรในระยะต่อไป
4 ภารกิจหลัก ขับเคลื่อนตลาดที่อยู่อาศัยและเพิ่มโอกาสคนไทยมีบ้าน
ภารกิจที่ 1 สร้างสมดุลตลาดที่อยู่อาศัย ดูแลทั้งลูกค้าใหม่และลูกค้าเดิม
หนึ่งในความท้าทายของตลาดที่อยู่อาศัยในปัจจุบัน คือ การรักษาสมดุลระหว่างความต้องการซื้อบ้านของประชาชนกับความสามารถในการเข้าถึงสินเชื่อ ท่ามกลางภาวะเศรษฐกิจที่ยังเปราะบาง ภาระหนี้ครัวเรือน และสถาบันการเงินที่เข้มงวดในการพิจารณาสินเชื่อมากขึ้น ขณะเดียวกันตลาดยังเผชิญการแข่งขันด้านอัตราดอกเบี้ย โดยเฉพาะการ Refinance หรือการย้ายสินเชื่อไปยังธนาคารแห่งใหม่เมื่อครบกำหนดอัตราดอกเบี้ยในช่วง 3 ปีแรก
โดยทาง ดร.มหัทธนะ เปิดเผยว่า สินเชื่อ Refinance เพิ่มสูงขึ้นเมื่อเทียบกับสินเชื่อปล่อยใหม่เพื่อซื้อบ้าน จากปี 2565 ที่สินเชื่อปล่อยใหม่ปกติมีสัดส่วนประมาณ 80% ขณะที่ Refinance มีไม่ถึง 20% ปัจจุบันสัดส่วน Refinance เพิ่มขึ้นมาอยู่ใกล้ระดับ 30% สะท้อนการแข่งขันของสถาบันการเงินในการรักษาและดึงดูดลูกค้าที่มีประวัติสินเชื่อดี ขณะที่สินเชื่อเพื่อซื้อบ้านใหม่มีสัดส่วนลดลง
แม้การ Refinance จะเป็นประโยชน์ต่อประชาชนในการลดภาระดอกเบี้ย แต่หากตลาดให้ความสำคัญกับการ Refinance มากเกินไป โดยไม่มีสินเชื่อใหม่เข้ามาสนับสนุน ก็อาจส่งผลต่อการระบายที่อยู่อาศัยในตลาดและการสร้างกำลังซื้อใหม่ให้ภาคอสังหาริมทรัพย์ ธอส. จึงมุ่งรักษาสมดุลระหว่างการปล่อยสินเชื่อให้ผู้ที่ต้องการซื้อบ้านใหม่ ควบคู่กับการดูแลลูกค้าปัจจุบันให้สามารถรักษาบ้านของตนเองได้
“การ Refinance ไม่ใช่อุปสรรค แต่เป็นปัจจัยหนึ่งที่ช่วยดูแลเรื่องอัตราดอกเบี้ยให้แก่ลูกค้ารายเดิม เราจึงเน้นทั้งสองด้าน คือการปล่อยสินเชื่อใหม่ให้คนที่อยากมีบ้าน ควบคู่กับการดูแลลูกค้าเดิมเมื่อครบกำหนด 3 ปี เพื่อให้เขาสามารถรักษาบ้านไว้ได้” ดร.มหัทธนะ กล่าว
นอกจากนี้ ธอส. ยังเตรียมนำ Data มาวิเคราะห์พฤติกรรมลูกค้าเชิงรุก โดยใช้โมเดลทางเศรษฐศาสตร์ประเมินความน่าจะเป็นที่ลูกค้าแต่ละรายจะเลือกทำ Retention หรือ Refinance ก่อนที่สัญญาสินเชื่อจะครบกำหนด 3 ปี ซึ่งพิจารณาจากข้อมูลย้อนหลัง ทั้งประวัติการชำระหนี้ อัตราดอกเบี้ย และภาระหนี้ เพื่อนำผลวิเคราะห์มาวางแผนให้เจ้าหน้าที่ติดต่อและเสนอทางเลือกที่เหมาะสมแก่ลูกค้าล่วงหน้า ขณะเดียวกัน ธนาคารยังอยู่ระหว่างศึกษาการพัฒนาระบบ Auto Retention หรือระบบรักษาลูกค้าสินเชื่อเดิมโดยอัตโนมัติ ซึ่งเป็นแนวทางพิจารณาปรับลดอัตราดอกเบี้ยให้แก่ลูกค้าที่มีประวัติการชำระดีและเป็นไปตามเงื่อนไขที่กำหนด โดยไม่ต้องรอให้ลูกค้าเข้ามายื่นคำร้องด้วยตนเอง ทั้งนี้ ยังต้องประเมินผลกระทบต่อรายได้และกำไรของธนาคาร (P&L) ก่อนกำหนดรูปแบบการดำเนินงาน
ขณะเดียวกัน ธอส. ยังมุ่งสนับสนุนการระบายที่อยู่อาศัยในตลาด ทั้งบ้านสร้างเสร็จพร้อมอยู่ที่ยังมีต้นทุนเดิม การส่งเสริมตลาดบ้านมือสองซึ่งปัจจุบันมีสัดส่วนการโอนกรรมสิทธิ์สูงถึง 60% รวมถึงการนำทรัพย์สินรอการขาย (NPA) ของธนาคารมาจำหน่ายในราคาที่ประชาชนเข้าถึงได้ ตลอดจนประสานความร่วมมือกับบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) เพื่อสนับสนุนการค้ำประกันสินเชื่อให้ผู้ประกอบการ SMEs และรายย่อยเข้าถึงสินเชื่อพัฒนาโครงการ (Pre-finance) สำหรับสร้างที่อยู่อาศัยในระดับราคาที่เหมาะสม
สำหรับแนวโน้มตลาดอสังหาริมทรัพย์ในปี 2570 คาดว่าจะทยอยฟื้นตัวตามทิศทางเศรษฐกิจ โดยตลาดระดับบนยังมีแนวโน้มเติบโตได้ดี โดยเฉพาะเมืองท่องเที่ยว เช่น ภูเก็ต ขณะที่ตลาดระดับกลางและล่างยังมีความเปราะบางและฟื้นตัวได้ช้ากว่า ส่วนพื้นที่ภาคตะวันออกหรือเขตพัฒนาพิเศษภาคตะวันออก (EEC) ยังคงเป็นพื้นที่ที่มีศักยภาพจากการลงทุน โดยปัจจุบันมีสัดส่วนสินเชื่อของ ธอส. ในพื้นที่ดังกล่าวประมาณ 25% ของสินเชื่อทั้งหมด
ภารกิจที่ 2 เปิดโอกาสคนรุ่นใหม่มีบ้าน ปรับผลิตภัณฑ์และการตลาดให้ตรงความต้องการ
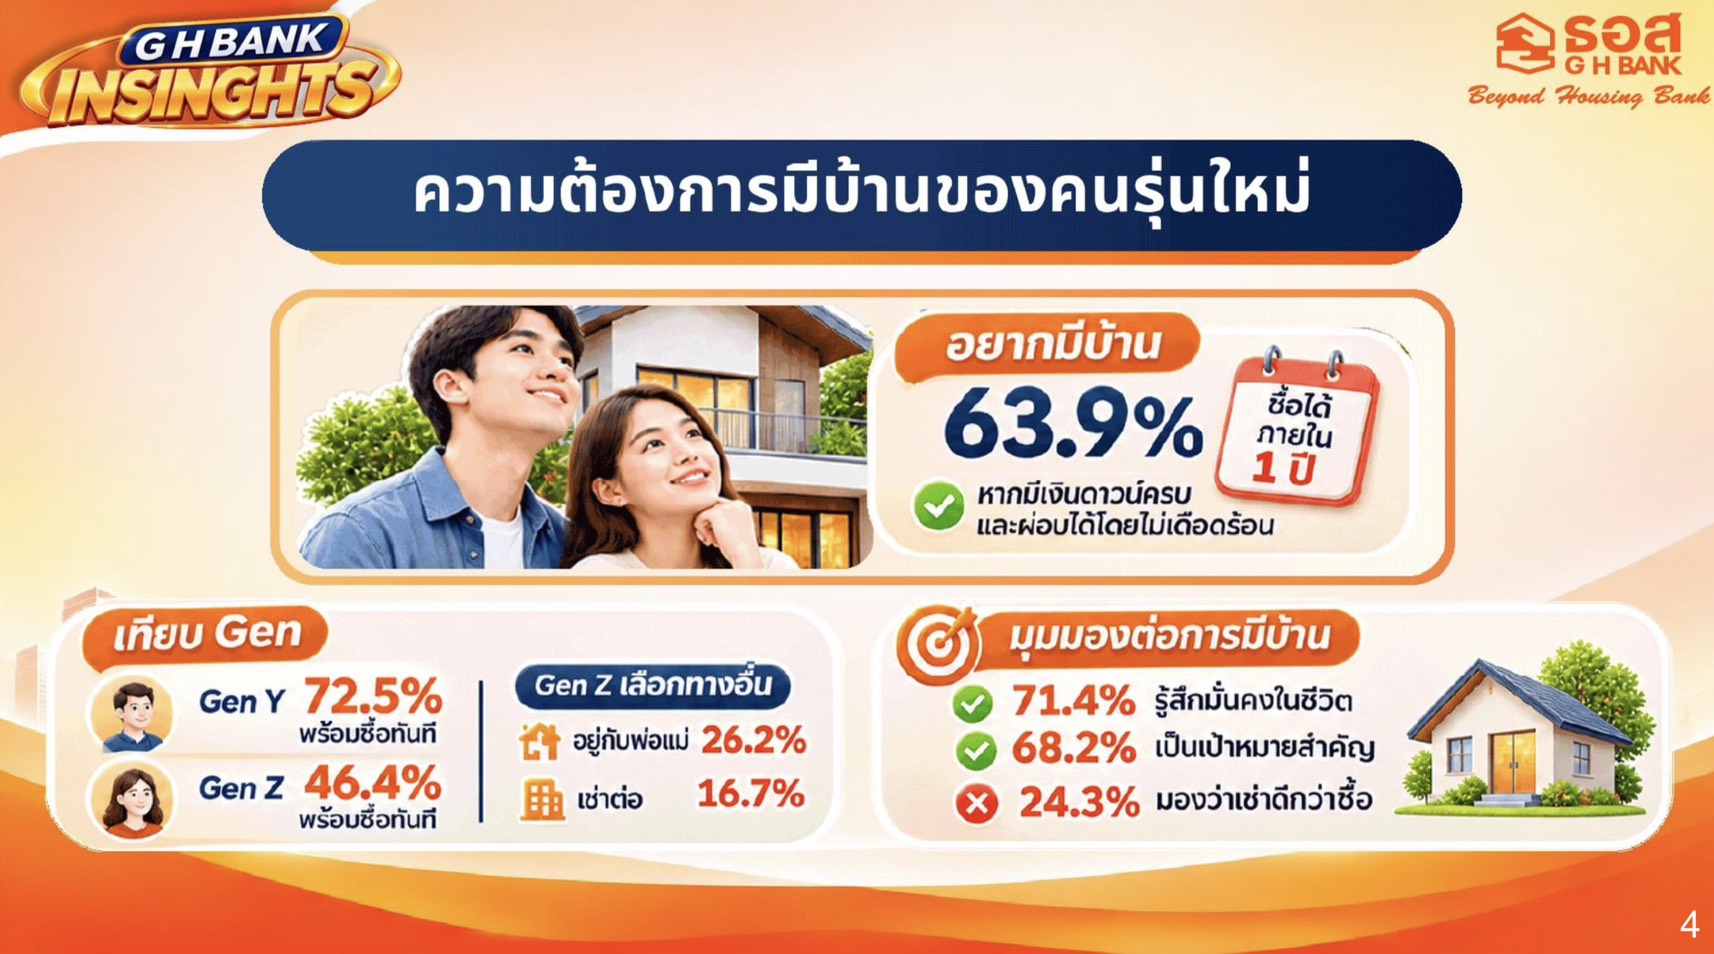
ดร.มหัทธนะ กล่าวว่า อีกหนึ่งโจทย์สำคัญของตลาดที่อยู่อาศัย คือ ความเข้าใจเกี่ยวกับพฤติกรรมของคนรุ่นใหม่ โดยเฉพาะความเชื่อที่ว่า Gen Z ไม่ต้องการซื้อบ้านและนิยมเช่าที่อยู่อาศัยมากกว่า ซึ่งผลการศึกษาของ ธอส. พบว่าภาพดังกล่าวไม่ได้สะท้อนความต้องการที่แท้จริงทั้งหมด เนื่องจากคนรุ่นใหม่ส่วนใหญ่ยังมองว่าการมีบ้านเป็นเป้าหมายสำคัญของชีวิต เพียงแต่มีข้อจำกัดด้านความพร้อมและช่วงวัยที่แตกต่างกัน
จากผลสำรวจพบว่า ประชาชนโดยรวม 63.9% ต้องการมีบ้านเป็นของตนเองหากมีความพร้อม โดยกลุ่ม Gen Y อายุ 30-45 ปี มีความต้องการมีบ้านสูงถึง 72.5% ขณะที่กลุ่ม Gen Z อายุ 15-30 ปี มีความต้องการอยู่ที่ 46.4% เนื่องจากคนกลุ่มนี้จำนวนหนึ่งยังอยู่ระหว่างศึกษา อาศัยอยู่กับครอบครัว หรือยังไม่ทราบสถานที่ทำงานที่แน่นอนในอนาคต จึงเลือกเช่าที่อยู่อาศัยตามสถานศึกษาและแหล่งงานไปก่อน อย่างไรก็ตาม ในกลุ่ม Gen Z ที่เช่าอยู่มีเพียง 18% ที่ตั้งใจจะเช่าต่อในระยะยาว ขณะที่คนส่วนใหญ่ยังมองว่าบ้านเป็นสินทรัพย์ที่มีมูลค่าและเป็นเป้าหมายในการสร้างความมั่นคงในอนาคต
ธอส. จึงให้ความสำคัญกับการขยายโอกาสให้คนรุ่นใหม่เข้าถึงสินเชื่อ โดยปรับผลิตภัณฑ์และเงื่อนไขการพิจารณาให้สอดคล้องกับความสามารถในการชำระหนี้ของแต่ละกลุ่ม พร้อมนำ Alternative Data มาวิเคราะห์พฤติกรรมทางการเงินเพิ่มเติม ไม่ยึดติดกับรายได้ประจำหรือหลักฐานเงินเดือนเพียงอย่างเดียว สอดคล้องกับสัดส่วนผู้กู้ใหม่กลุ่มวัยเริ่มต้นทำงานที่เพิ่มขึ้นต่อเนื่อง จาก 24.40% ในปี 2568 เป็น 27.81% ในปี 2569 ขณะที่ธนาคารตั้งเป้าขยายจำนวนผู้กู้กลุ่มคนรุ่นใหม่เป็นเกือบ 70,000 รายในปีนี้
สำหรับผลิตภัณฑ์สินเชื่อที่ช่วยเพิ่มโอกาสการมีบ้าน ได้แก่ โครงการสินเชื่อบ้านคนละหลัง PLUS สำหรับผู้ที่ต้องการซื้อหรือปลูกสร้างที่อยู่อาศัยราคาไม่เกิน 3 ล้านบาท แบ่งเป็นกลุ่มที่เข้าเกณฑ์ผ่อนปรนรายได้และค่าครองชีพ อัตราดอกเบี้ยเริ่มต้น 2 ปีแรก 2.80% ต่อปี และกลุ่มที่เข้าเกณฑ์รายได้ปกติ อัตราดอกเบี้ยเริ่มต้น 2 ปีแรก 2.60% ต่อปี ระยะเวลากู้นานสูงสุด 40 ปี โดยกรณีกู้ 1 ล้านบาท ผ่อนชำระเริ่มต้นเพียงเดือนละ 3,600 บาท ซึ่ง ณ วันที่ 18 พฤศจิกายน 2569 มีผู้ลงทะเบียนรับรหัสขอสินเชื่อแล้วกว่า 19,170 ราย คิดเป็นวงเงินรวม 57,510 ล้านบาท หรือ 115.02% ของกรอบวงเงิน 50,000 ล้านบาท
นอกจากนี้ ยังมีโครงการบ้าน ธอส. เพื่อคุณ สำหรับผู้มีรายได้รวมไม่เกิน 35,000 บาทต่อเดือน อัตราดอกเบี้ยเริ่มต้น 3.00% ต่อปี วงเงินกู้สูงสุด 3 ล้านบาท และระยะเวลากู้นานสูงสุด 40 ปี เพื่อให้ประชาชนสามารถเลือกผลิตภัณฑ์สินเชื่อที่เหมาะสมกับรายได้และภาระค่าใช้จ่ายของตนเอง
นอกเหนือจากการพัฒนาผลิตภัณฑ์ ธอส. ยังเตรียมปรับกลยุทธ์การตลาดให้เจาะกลุ่มเป้าหมายได้แม่นยำขึ้น ผ่านแนวทาง Personalized Marketing โดยใช้ข้อมูลพฤติกรรมและความต้องการของลูกค้ามาวิเคราะห์ว่าแต่ละกลุ่มต้องการที่อยู่อาศัยแบบใด มีกำลังซื้อและความสามารถในการผ่อนชำระประมาณเท่าไร รวมถึงควรนำเสนอผลิตภัณฑ์ในช่วงเวลาใดจึงจะเหมาะสม
ตัวอย่างเช่น ลูกค้าที่เพิ่งเริ่มทำงานอาจต้องการข้อมูลเรื่องการเตรียมความพร้อมทางการเงินและสินเชื่อที่มีภาระผ่อนเริ่มต้นไม่สูง ขณะที่กลุ่มที่กำลังสร้างครอบครัวอาจให้ความสำคัญกับขนาดบ้าน ทำเล และค่าใช้จ่ายระยะยาว ส่วนกลุ่มที่ต้องการขยับขยายที่อยู่อาศัยอาจสนใจสินเชื่อที่ช่วยบริหารภาระหนี้เดิมและซื้อบ้านหลังใหม่ได้ การสื่อสารจึงต้องแตกต่างกันตามความต้องการ ไม่ใช่ใช้ข้อความโฆษณาหรือข้อเสนอเดียวกันกับทุกคน
โดย ธอส. จะนำช่องทาง Digital Marketing มาเสริมการเข้าถึงคนรุ่นใหม่ พร้อมใช้ข้อมูลจากการตอบสนองต่อแคมเปญมาประเมินความสนใจและพฤติกรรมของลูกค้า เพื่อพัฒนาผลิตภัณฑ์และบริการให้สอดคล้องกับความต้องการจริงมากขึ้น
ภารกิจที่ 3 ใช้ AI และ Alternative Data ปลดล็อกสินเชื่ออาชีพอิสระ
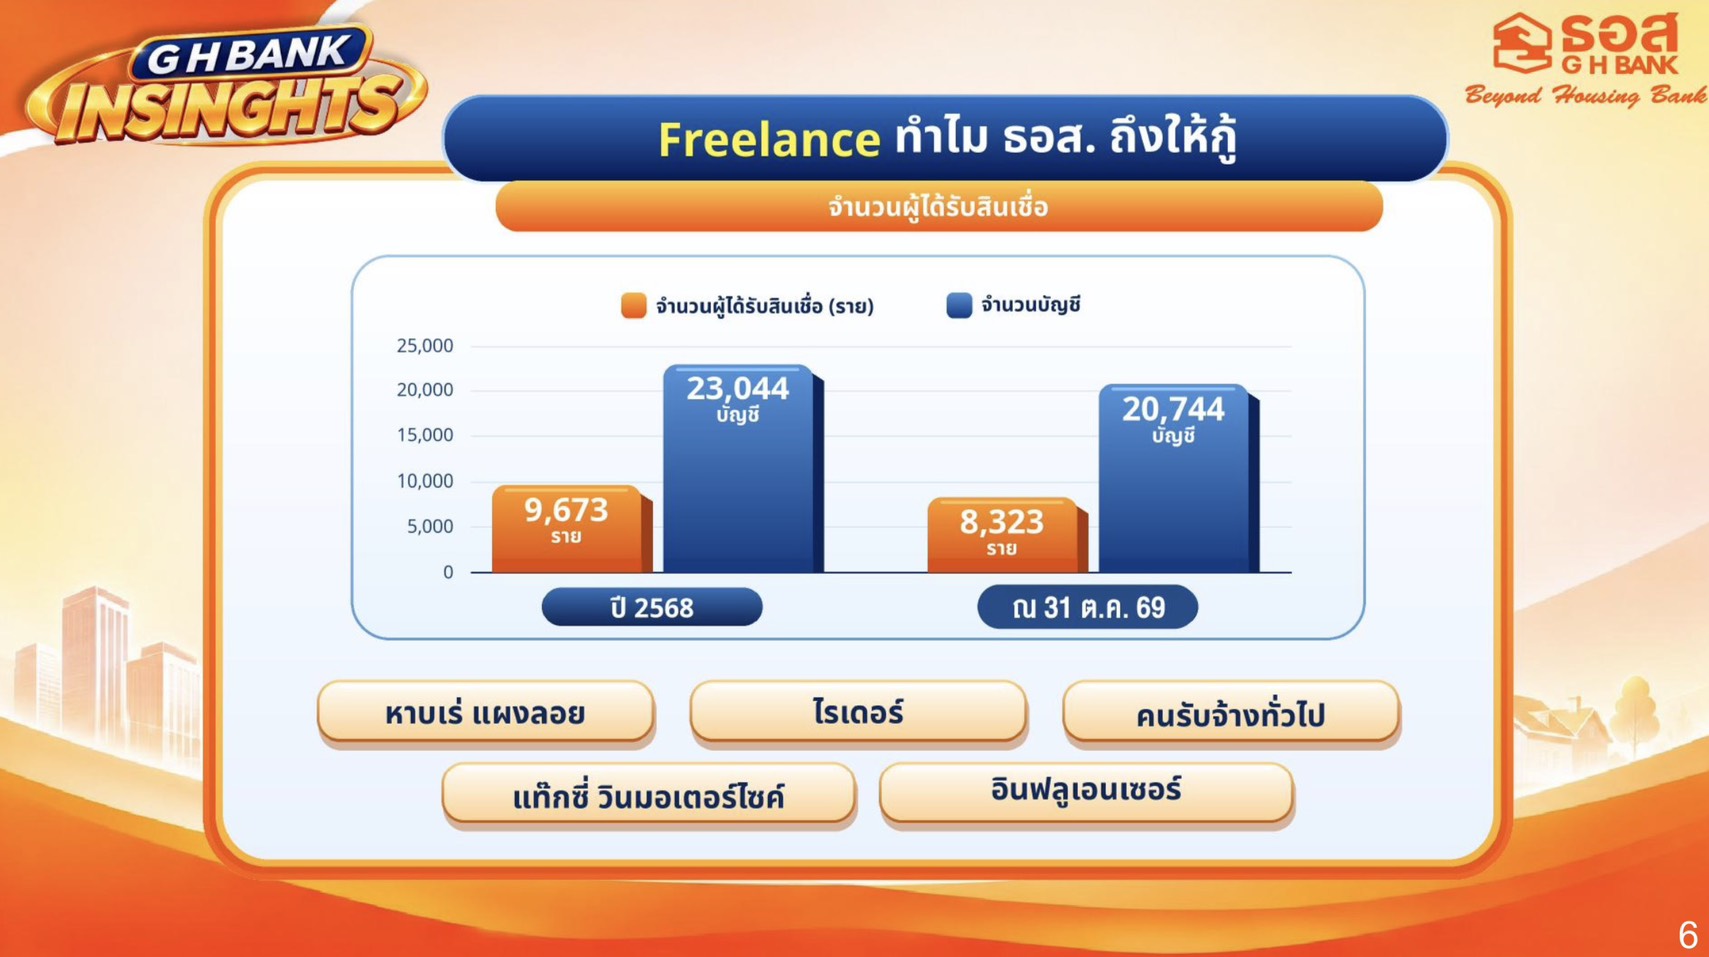
การเปลี่ยนแปลงของตลาดแรงงานเป็นอีกปัจจัยที่ทำให้ ธอส. ต้องปรับรูปแบบการพิจารณาสินเชื่อ จากเดิมที่ให้ความสำคัญกับผู้มีรายได้ประจำและมีเอกสารรับรองเงินเดือน ไปสู่การเปิดโอกาสให้ผู้ประกอบอาชีพอิสระ กลุ่ม Gig Economy ไรเดอร์ ผู้ขายสินค้าออนไลน์ YouTuber และ Influencer สามารถเข้าถึงสินเชื่อที่อยู่อาศัยได้มากขึ้น
ปัจจุบันคนทำงานจำนวนมากมีรายได้จากหลายช่องทาง และไม่ได้รับเงินเดือนเป็นประจำทุกเดือนเหมือนพนักงานบริษัท บางอาชีพมีรายได้ตามจำนวนงานหรือยอดขาย ขณะที่บางอาชีพมีรายรับไม่สม่ำเสมอ แต่สามารถสร้างรายได้รวมในระดับที่มีความสามารถผ่อนชำระสินเชื่อได้ หากยังใช้หลักเกณฑ์ประเมินแบบเดิม คนกลุ่มนี้จึงอาจถูกจำกัดโอกาสในการเข้าถึงสินเชื่อ แม้จะมีศักยภาพทางการเงินก็ตาม
ธอส. จึงนำฐานข้อมูลสินเชื่อที่อยู่อาศัยซึ่งมีอยู่เกือบ 5 ล้านราย มาประกอบการพัฒนาโมเดลวิเคราะห์สินเชื่อ โดยใช้ AI และ Alternative Data เพื่อประเมินความสามารถในการชำระหนี้จากข้อมูลที่หลากหลายขึ้น เช่น รายการเดินบัญชี รายรับจากแพลตฟอร์มออนไลน์ พฤติกรรมการออม การชำระค่าน้ำค่าไฟ และข้อมูลที่สะท้อนความต่อเนื่องของการประกอบอาชีพ รวมถึง Digital Footprint ที่ช่วยแสดงให้เห็นถึงกิจกรรมและรูปแบบการสร้างรายได้ของผู้กู้
ตัวอย่างเช่น ผู้ประกอบอาชีพไรเดอร์อาจมีรายได้จากจำนวนเที่ยวและความสม่ำเสมอในการรับงาน ขณะที่ผู้สร้างคอนเทนต์หรือ Influencer อาจมีรายได้จากค่าโฆษณา การรับงาน และช่องทางออนไลน์หลายประเภท การพิจารณารายได้จึงต้องมองภาพรวมในช่วงเวลาที่เหมาะสม เช่น ย้อนหลัง 1-2 ปี เพื่อให้เห็นทั้งรายรับ ความต่อเนื่องของอาชีพ และความสามารถในการบริหารจัดการเงิน ไม่ใช่พิจารณาจากรายได้ในเดือนใดเดือนหนึ่งเพียงอย่างเดียว
อย่างไรก็ตาม การใช้ข้อมูลทางเลือกไม่ได้หมายความว่าธนาคารจะลดมาตรฐานการพิจารณาสินเชื่อ แต่เป็นการเพิ่มข้อมูลประกอบการตัดสินใจให้ครอบคลุมความสามารถทางการเงินของผู้กู้มากขึ้น โดยหัวใจสำคัญ คือ การพัฒนาโมเดลให้สามารถแยกแยะผู้ที่มีรายได้ไม่แน่นอนแต่มีวินัยทางการเงิน ออกจากผู้ที่มีความเสี่ยงในการผิดนัดชำระได้อย่างเหมาะสม
ธอส. จึงต้องพัฒนาทั้งคุณภาพของข้อมูลและหลักเกณฑ์การประเมินให้สอดคล้องกับลักษณะของแต่ละอาชีพ เพราะโมเดลที่ใช้กับพนักงานประจำอาจไม่เหมาะกับผู้ขายสินค้าออนไลน์หรือผู้รับงานอิสระ ขณะเดียวกันผลการประเมินต้องติดตามควบคู่กับคุณภาพสินเชื่อและความสามารถในการชำระหนี้ระยะยาว เพื่อให้การเปิดโอกาสเข้าถึงสินเชื่อไม่กลายเป็นการสร้างภาระหนี้เกินกำลังให้แก่ประชาชน
ปัจจุบัน ธอส. มีสินเชื่อสำหรับกลุ่มอาชีพอิสระมากกว่า 20,000 บัญชี คิดเป็นวงเงินเกือบ 10,000 ล้านบาท และมีอัตราการเติบโตประมาณ 5-7% ต่อปี โดยธนาคารตั้งเป้าเพิ่มสัดส่วนสินเชื่อกลุ่มนี้ให้มีสัดส่วนประมาณ 10% ของพอร์ตสินเชื่อในอนาคต ทั้งยังระบุว่าคุณภาพสินเชื่อกลุ่มอาชีพอิสระมีหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) ต่ำกว่าค่าเฉลี่ยของธนาคาร ซึ่งเป็นข้อมูลสำคัญในการต่อยอดการพิจารณาสินเชื่อให้ครอบคลุมแรงงานรูปแบบใหม่มากขึ้น
สำหรับผู้ที่ยังไม่พร้อมยื่นขอสินเชื่อ ธอส. ยังมีแนวทางจัดตั้งหรือพัฒนาโรงเรียนการเงิน เพื่อให้ความรู้ด้านการออม การจัดการรายรับรายจ่าย การลดภาระหนี้ และการเตรียมเอกสารทางการเงิน โดยมองว่าผู้ที่ยังไม่ผ่านเกณฑ์สินเชื่อในวันนี้ไม่จำเป็นต้องหมดโอกาสในการมีบ้าน หากสามารถปรับปรุงสถานะทางการเงินและเตรียมความพร้อมได้อย่างเหมาะสม ธนาคารก็มีโอกาสกลับมาดูแลลูกค้ากลุ่มนี้ได้ในอนาคต
ภารกิจที่ 4 ขับเคลื่อน Green Housing สนับสนุนบ้านประหยัดพลังงานและสังคมสูงวัย
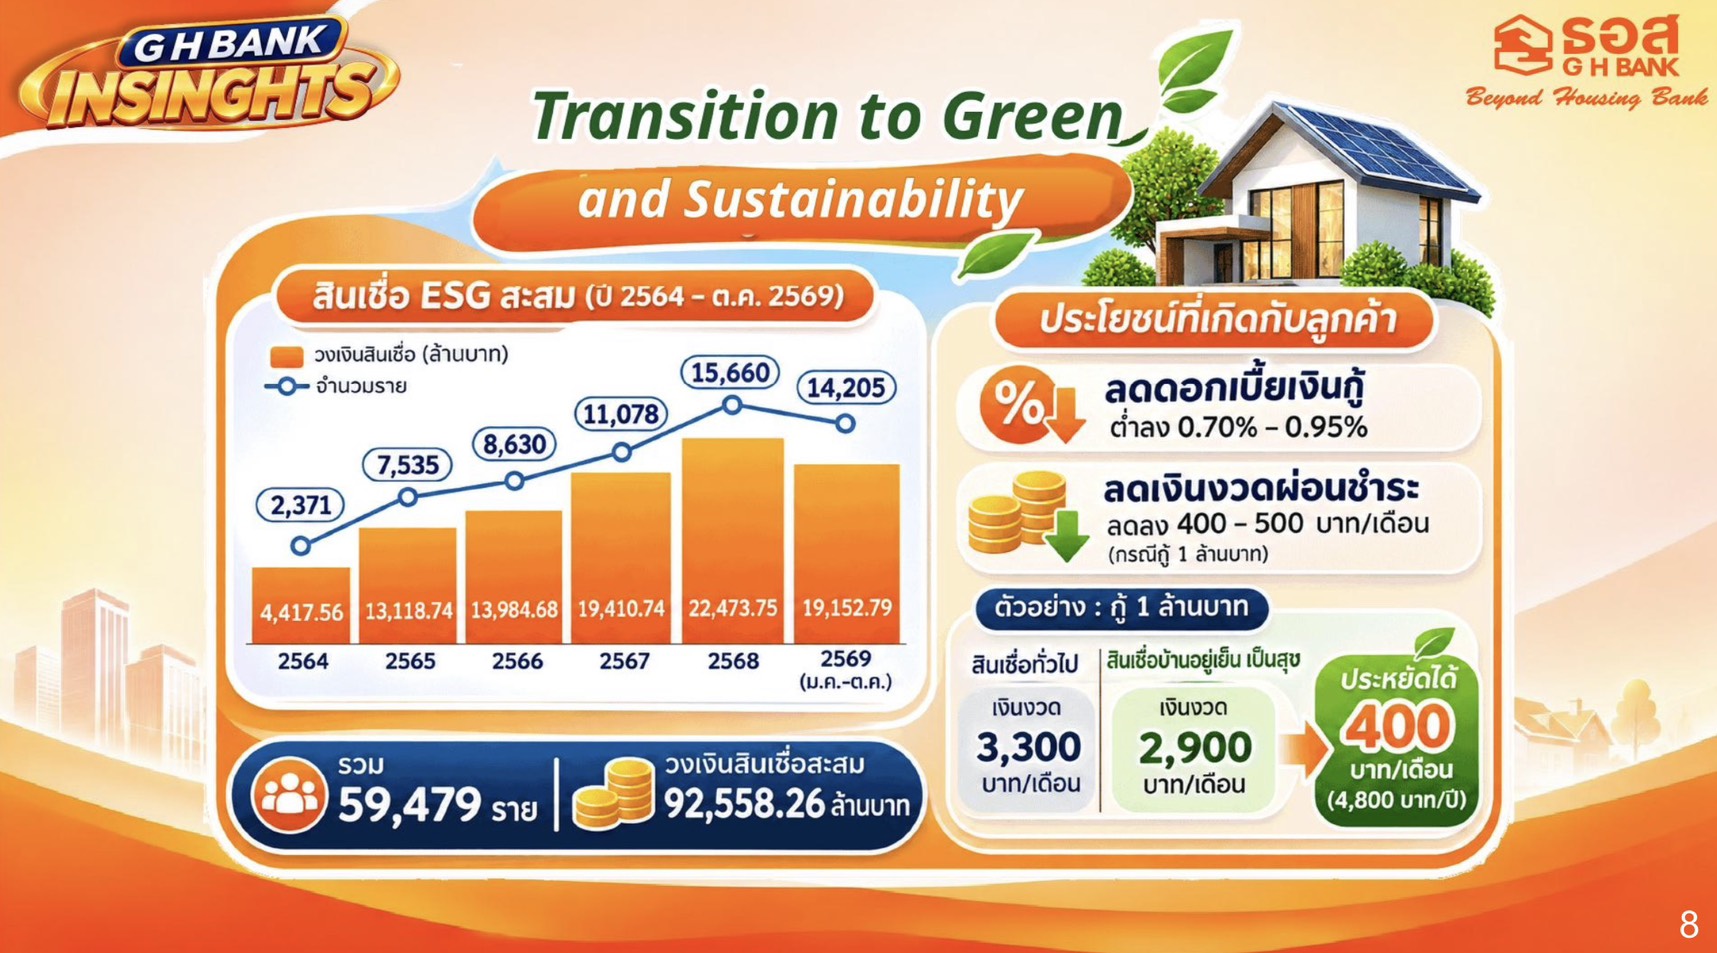
นอกเหนือจากการขยายโอกาสด้านสินเชื่อ ธอส. ยังให้ความสำคัญกับการเปลี่ยนผ่านสู่ที่อยู่อาศัยที่เป็นมิตรต่อสิ่งแวดล้อม หรือ Green Housing โดยดำเนินงานด้านสินเชื่อเพื่อสิ่งแวดล้อมมาตั้งแต่ปี 2564 มียอดสินเชื่อสะสม 92,558 ล้านบาท และในปี 2569 ตั้งเป้าปล่อยสินเชื่อกลุ่มดังกล่าวมากกว่า 20,000 ล้านบาท ก่อนเพิ่มเป้าหมายเป็นมากกว่า 22,000 ล้านบาทในปี 2570
แนวทางดังกล่าวไม่ได้มุ่งสนับสนุนเฉพาะการก่อสร้างอาคารที่เป็นมิตรต่อสิ่งแวดล้อมเท่านั้น แต่ยังครอบคลุมการปรับปรุงบ้านและการใช้พลังงานอย่างมีประสิทธิภาพ เพื่อช่วยลดค่าใช้จ่ายของครัวเรือนในระยะยาว เช่น การสนับสนุนสินเชื่อสำหรับที่อยู่อาศัยที่ประหยัดพลังงาน การใช้วัสดุที่เหมาะสม และการติดตั้งอุปกรณ์ที่ช่วยลดการใช้ไฟฟ้า
ธอส. ประเมินว่าการเลือกใช้บ้านและอุปกรณ์ประหยัดพลังงานสามารถช่วยลดภาระค่าใช้จ่ายของประชาชนได้ โดยบางโครงการสามารถช่วยลดภาระค่างวดได้ประมาณ 400-500 บาทต่อเดือน หรือ 4,800-6,000 บาทในปีแรก ขณะที่การเลือกใช้เครื่องใช้ไฟฟ้าเบอร์ 5 สามารถช่วยประหยัดค่าไฟได้ประมาณ 9,700 บาทต่อปีตามเงื่อนไขการใช้งานที่กำหนด
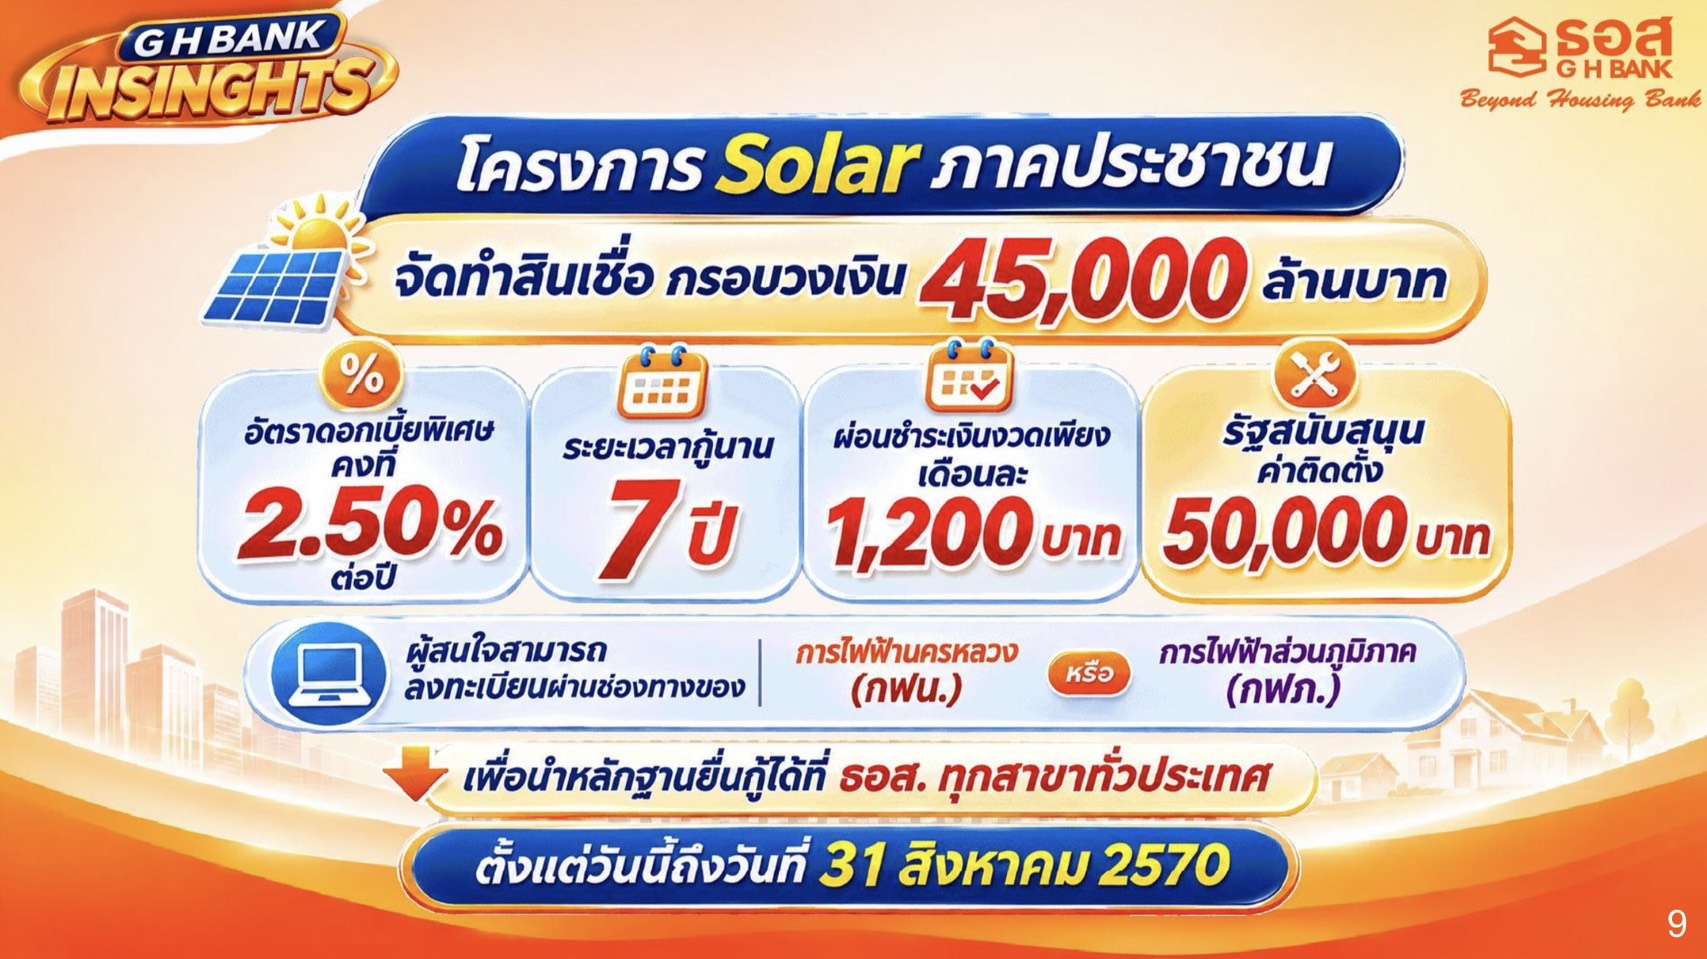
นอกจากนี้ ธอส. ยังร่วมมือกับการไฟฟ้าฝ่ายผลิตแห่งประเทศไทย (กฟผ.) ในการส่งเสริมบ้านประหยัดพลังงานและบ้านเบอร์ 5 รวมถึงสนับสนุนสินเชื่อสำหรับการติดตั้ง Solar Rooftop ภาคประชาชน ผ่านความร่วมมือกับการไฟฟ้านครหลวง (MEA) และการไฟฟ้าส่วนภูมิภาค (PEA) ภายใต้กรอบวงเงินรวม 45,000 ล้านบาท เพื่อเปิดโอกาสให้ประชาชนสามารถลงทุนติดตั้งระบบผลิตไฟฟ้าจากพลังงานแสงอาทิตย์ในที่อยู่อาศัย
โครงการดังกล่าวรองรับการติดตั้งระบบขนาดประมาณ 5-10 กิโลวัตต์ โดยกำหนดอัตราดอกเบี้ยคงที่ 7 ปีที่ 2.50% วงเงินกู้สูงสุด 90,000 บาท ผ่อนชำระเริ่มต้นประมาณ 1,200 บาทต่อเดือน และเปิดรับสมัครถึงวันที่ 31 สิงหาคม 2570 ทั้งนี้ การสนับสนุน Solar Rooftop ไม่เพียงช่วยลดค่าไฟฟ้า แต่ยังเป็นส่วนหนึ่งของการส่งเสริมให้ประชาชนมีส่วนร่วมในการเปลี่ยนผ่านด้านพลังงาน
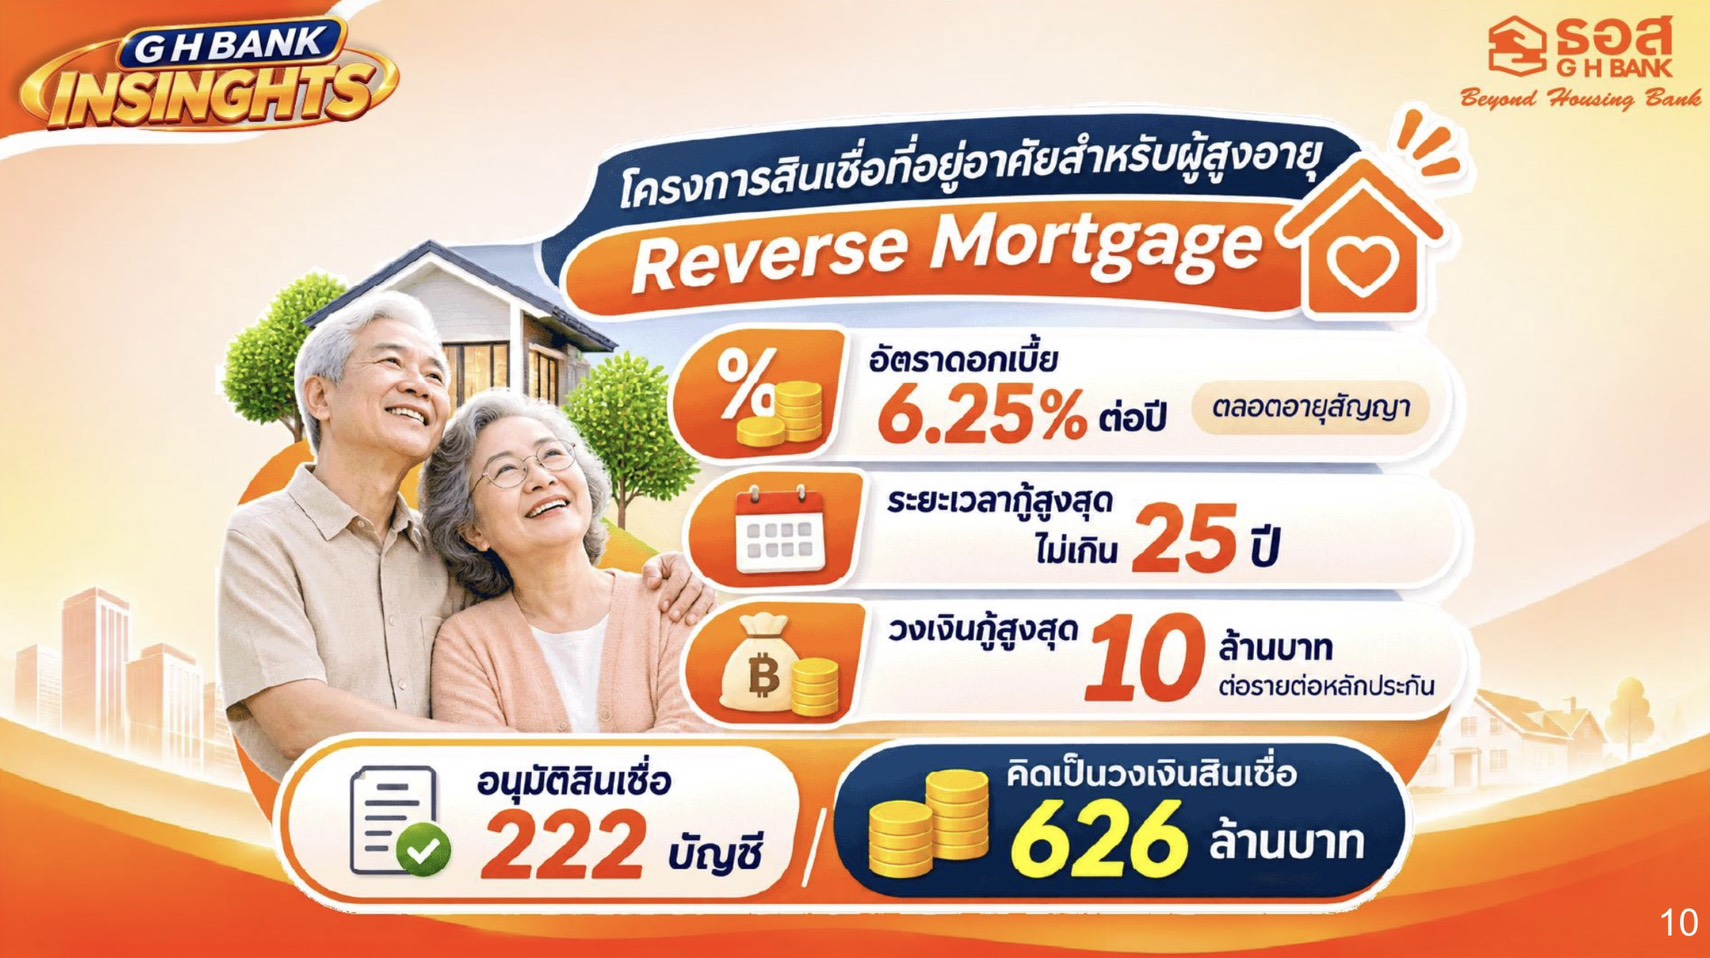
อีกประเด็นที่ ธอส. ให้ความสำคัญ คือ การเตรียมผลิตภัณฑ์ให้สอดคล้องกับสังคมสูงวัย โดยเฉพาะสินเชื่อ Reverse Mortgage หรือสินเชื่อที่อยู่อาศัยสำหรับผู้สูงอายุ ซึ่งเปิดโอกาสให้ผู้สูงอายุที่มีบ้านเป็นกรรมสิทธิ์สามารถนำมาสร้างกระแสเงินสดเพื่อใช้จ่ายในช่วงวัยเกษียณได้ โดยไม่จำเป็นต้องขายบ้านหรือย้ายออกจากที่อยู่อาศัยเดิม ธนาคารมีแผนขยายกรอบวงเงินสำหรับผลิตภัณฑ์ดังกล่าวเพิ่มอีก 1,000 ล้านบาท เพื่อรองรับความต้องการที่มีแนวโน้มเพิ่มขึ้น
การพัฒนาผลิตภัณฑ์นี้สอดรับกับโครงสร้างประชากรไทยที่กำลังเปลี่ยนแปลง ทั้งอัตราการเกิดที่ลดลงและจำนวนครัวเรือนที่มีผู้สูงอายุอยู่ตามลำพังมากขึ้น ทำให้การวางแผนรายได้หลังเกษียณและการบริหารสินทรัพย์ที่อยู่อาศัยมีความสำคัญมากขึ้น บ้านจึงไม่ได้เป็นเพียงที่อยู่อาศัยหรือทรัพย์สินที่สร้างความมั่นคงเท่านั้น แต่ยังสามารถเป็นแหล่งเงินทุนเพื่อดูแลคุณภาพชีวิตในวัยสูงอายุได้ด้วย
ก้าวต่อไปของ ธอส. “ Center of Housing Ecosystem”
การยกระดับสู่ Beyond Housing Bank จึงไม่ได้จำกัดอยู่ที่การเพิ่มยอดสินเชื่อหรือการนำเทคโนโลยีใหม่มาใช้ แต่เป็นการขยายบทบาทของธนาคารให้เข้าไปอยู่ในระบบนิเวศที่อยู่อาศัย หรือ Center of Housing Ecosystem โดยเชื่อมโยงประชาชน ผู้ประกอบการ หน่วยงานภาครัฐ และพันธมิตรทางธุรกิจเข้าด้วยกัน เพื่อให้การมีบ้านเป็นเรื่องที่เข้าถึงได้และได้รับการดูแลอย่างต่อเนื่อง
ในระยะต่อไป ธอส. จะมุ่งใช้ข้อมูลและเทคโนโลยีเพื่อทำความเข้าใจลูกค้าให้ลึกขึ้น ทั้งการประเมินความสามารถในการชำระหนี้ การวิเคราะห์ความต้องการที่อยู่อาศัย การออกแบบผลิตภัณฑ์เฉพาะกลุ่ม และการพัฒนารูปแบบการให้บริการที่สะดวกขึ้น ขณะเดียวกันจะขยายความร่วมมือกับพันธมิตรที่เกี่ยวข้องกับการซื้อ การสร้าง การปรับปรุง และการดูแลบ้าน เพื่อให้ลูกค้าได้รับบริการที่ครอบคลุมมากกว่าการขอสินเชื่อเพียงครั้งเดียว
การเปลี่ยนแปลงยังครอบคลุมถึงการพัฒนาบุคลากรและวัฒนธรรมองค์กร เพื่อให้พนักงานกว่า 5,000 คนสามารถทำงานภายใต้แนวคิดใหม่ได้จริง ทั้งการใช้ข้อมูลประกอบการตัดสินใจ การนำเทคโนโลยีมาลดขั้นตอน และการปรับรูปแบบการให้บริการให้ตอบโจทย์ลูกค้าแต่ละกลุ่มมากขึ้น
ทิศทางดังกล่าวสะท้อนว่า ธอส. ต้องการเปลี่ยนจากบทบาทธนาคารที่สนับสนุนให้ประชาชนมีเงินซื้อบ้าน ไปสู่การเป็นสถาบันการเงินที่ดูแลความมั่นคงด้านที่อยู่อาศัยในทุกช่วงชีวิต ตั้งแต่คนรุ่นใหม่ที่กำลังเตรียมตัวมีบ้าน ผู้ประกอบอาชีพอิสระที่ต้องการโอกาสเข้าถึงสินเชื่อ ครอบครัวที่ต้องการรักษาบ้าน ไปจนถึงผู้สูงอายุที่ต้องการใช้ประโยชน์จากสินทรัพย์ที่มีอยู่
เป้าหมายของ Beyond Housing Bank จึงไม่ใช่เพียงการเปลี่ยนชื่อหรือภาพลักษณ์ขององค์กร แต่เป็นการปรับบทบาท ธอส. ให้สอดคล้องกับความเปลี่ยนแปลงของสังคมและตลาดที่อยู่อาศัย เพื่อให้ธนาคารยังคงเป็นกลไกสำคัญในการสร้างโอกาสให้คนไทยมีบ้าน และสามารถรักษาความมั่นคงด้านที่อยู่อาศัยได้อย่างยั่งยืน



ข่าวเด่น