ตลาดหลักทรัพย์แห่งประเทศไทย (SET) สนับสนุนธุรกิจครอบครัวให้ปรับตัวและเติบโตอย่างยั่งยืนผ่านหลายโครงการ โดยฝ่ายวิจัยได้พัฒนาฐานข้อมูลธุรกิจครอบครัวในตลาดหุ้นไทย และต่อยอดผ่าน "โครงการสนับสนุนทุนวิจัย: ส่งเสริมพัฒนาศักยภาพธุรกิจครอบครัวไทย" ซึ่งดำเนินการในช่วงปี 2567 - 2568 โดยให้ทุนวิจัยและฐานข้อมูลแก่นักวิจัย เพื่อสร้างองค์ความรู้ด้านการสืบทอดกิจการ การบริหารจัดการ และการปรับตัวสู่ยุคดิจิทัล โดยมีการสนับสนุนทุนรวมกว่าล้านบาทให้แก่นักวิจัย 11 ท่าน ใน 6 หัวข้อวิจัย ซึ่งจะทยอยเผยแพร่ผ่านเว็บไซต์ SET Research อย่างต่อเนื่อง
• SET Note ฉบับนี้ สรุปประเด็นสำคัญจากงานวิจัย 2 จาก 6 หัวข้อที่ได้รับทุน คือ
งานวิจัยของ ผศ.ดร.ปานแก้วตา ลัคนาวานิช และคณะ ในหัวข้อ “Family Business Governance and Resilience in Thai Listed Companies: The Moderating Role of Adaptability” ที่ศึกษาถึงความยืดหยุ่นของการดำเนินงานและบทบาทของการกำกับดูแลธุรกิจครอบครัว ของบริษัทจดทะเบียนที่เป็นธุรกิจครอบครัวในตลาดหุ้นไทย (ช่วงปี 2563 - 2567) ซึ่งพบว่า ธุรกิจครอบครัวที่สมาชิกครอบครัวถือหุ้นทางอ้อม (Indirect Ownership) โดยการถือครองหุ้นผ่านบริษัทหรือนิติบุคคลของครอบครัว มีความยืดหยุ่นและคล่องตัวกว่าการถือหุ้นโดยตรงของสมาชิกครอบครัว และพบว่าความยืดหยุ่นของธุรกิจครอบครัวส่วนหนึ่งมาจาก “บรรษัทภิบาลที่ดี” และ “ความสามารถในการปรับตัว”
งานวิจัยของ ผศ.ดร.สุนทรี เหล่าพัดจัน และคณะ ในหัวข้อ “Director Remuneration and Gender Pay Gap in Family and Non-Family Listed Firms in Thailand” ศึกษาถึงความแตกต่างและความเท่าเทียมกันในการจ่ายค่าตอบแทนกรรมการของบริษัทจดทะเบียนในตลาดหุ้นไทย (ช่วงปี 2557 - 2563) ซึ่งพบว่า โดยเฉลี่ยบริษัทจดทะเบียนที่เป็นธุรกิจครอบครัวจ่ายค่าตอบแทนให้กรรมการบริษัทน้อยกว่าบริษัทจดทะเบียนที่ ไม่เป็นธุรกิจครอบครัว อีกทั้งยังพบว่า มีช่องว่างระหว่างค่าตอบแทนกรรมการผู้ชายและกรรมการผู้หญิง (Gender Pay Gap) โดยกรรมการผู้ชายได้รับค่าตอบแทนสูงกว่ากรรมการผู้หญิง และพบว่าบริษัทจดทะเบียนอาจกำหนดค่าตอบแทนกรรมการโดยอ้างอิงจากผลการดำเนินงานทางบัญชี (Performance Sensitivity) และแนวปฏิบัติด้านบรรษัทภิบาล (Corporate Governance) ซึ่งมีความแตกต่างกันระหว่างบริษัทที่เป็นธุรกิจครอบครัวและบริษัทที่ไม่เป็นครอบครัว
• งานวิจัยข้างต้นช่วยเชื่อมโยงจากทฤษฎีสู่การปฏิบัติที่ธุรกิจครอบครัวสามารถนำไปต่อยอดได้ เช่น การเปลี่ยนผ่านสู่ความเป็นมืออาชีพด้วยการปรับเปลี่ยนวิธีการถือครองหุ้นจากทางตรงเป็นทางอ้อม เป็นต้น รวมถึงการปรับโครงสร้างกำกับดูแลให้โปร่งใส นอกจากนี้ประเด็นด้านความหลากหลายทางเพศยังเป็นปัจจัยสำคัญที่ช่วยเพิ่มประสิทธิภาพในการทำงานของคณะกรรมการบริษัทอีกด้วย ทั้งนี้ การสนับสนุนการเปิดเผยข้อมูลที่เกี่ยวข้องที่ช่วยให้นักวิจัยทำงานวิจัยเชิงลึกนำมาซึ่งองค์ความรู้ใหม่ๆ ที่ช่วยต่อยอดธุรกิจครอบครัวไทยให้เติบโตอย่างยั่งยืนในอนาคต
โครงการสนับสนุนทุนวิจัย: ส่งเสริมพัฒนาศักยภาพธุรกิจครอบครัวไทย
ตลาดหลักทรัพย์แห่งประเทศไทยให้ความสำคัญกับการสนับสนุนธุรกิจครอบครัวให้สามารถปรับตัวและเติบโตอย่างยั่งยืนผ่านหลายโครงการ หนึ่งในนั้น คือ การพัฒนาฐานข้อมูลธุรกิจครอบครัวของบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยและตลาดหลักทรัพย์เอ็ม เอ ไอ (ตลาดหุ้นไทย) และต่อยอดด้วยการสนับสนุนการทำงานวิจัยเกี่ยวกับธุรกิจครอบครัวในตลาดหุ้นไทย ผ่าน “โครงการ สนับสนุนทุนวิจัย: ส่งเสริมพัฒนาศักยภาพธุรกิจครอบครัวไทย” เพื่อส่งเสริมนักวิจัยในการสร้างองค์ความรู้ที่ตอบโจทย์จริง ทั้งในด้านการสืบทอดกิจการ การบริหารจัดการ และการปรับตัวสู่โลกยุคดิจิทัล โดยมีการสนับสนุนทุนรวมกว่าล้านบาทแก่นักวิจัย 11 ท่าน ใน 6 หัวข้อซึ่งผลงานวิจัยเหล่านี้ได้เปิดมุมมองใหม่ที่เปลี่ยนความเข้าใจเดิมต่อธุรกิจครอบครัวไทย จาก "กิจการแบบครอบครัว" สู่ "องค์กรที่บริหารจัดการด้วยความยืดหยุ่นและมีบรรษัทภิบาลที่ดี" ซึ่งผู้ที่สนใจสามารถศึกษารายละเอียดเพิ่มเติมได้ที่ SET Research Website และสำหรับ SET Note ฉบับนี้ สรุปประเด็นสำคัญจากงานวิจัย 2 จาก 6 หัวข้อที่ได้รับทุน โดยมีรายละเอียดที่น่าสนใจ ดังนี้
ความยืดหยุ่นและการปรับตัว: หัวใจของความอยู่รอด (Resilience & Adaptability)
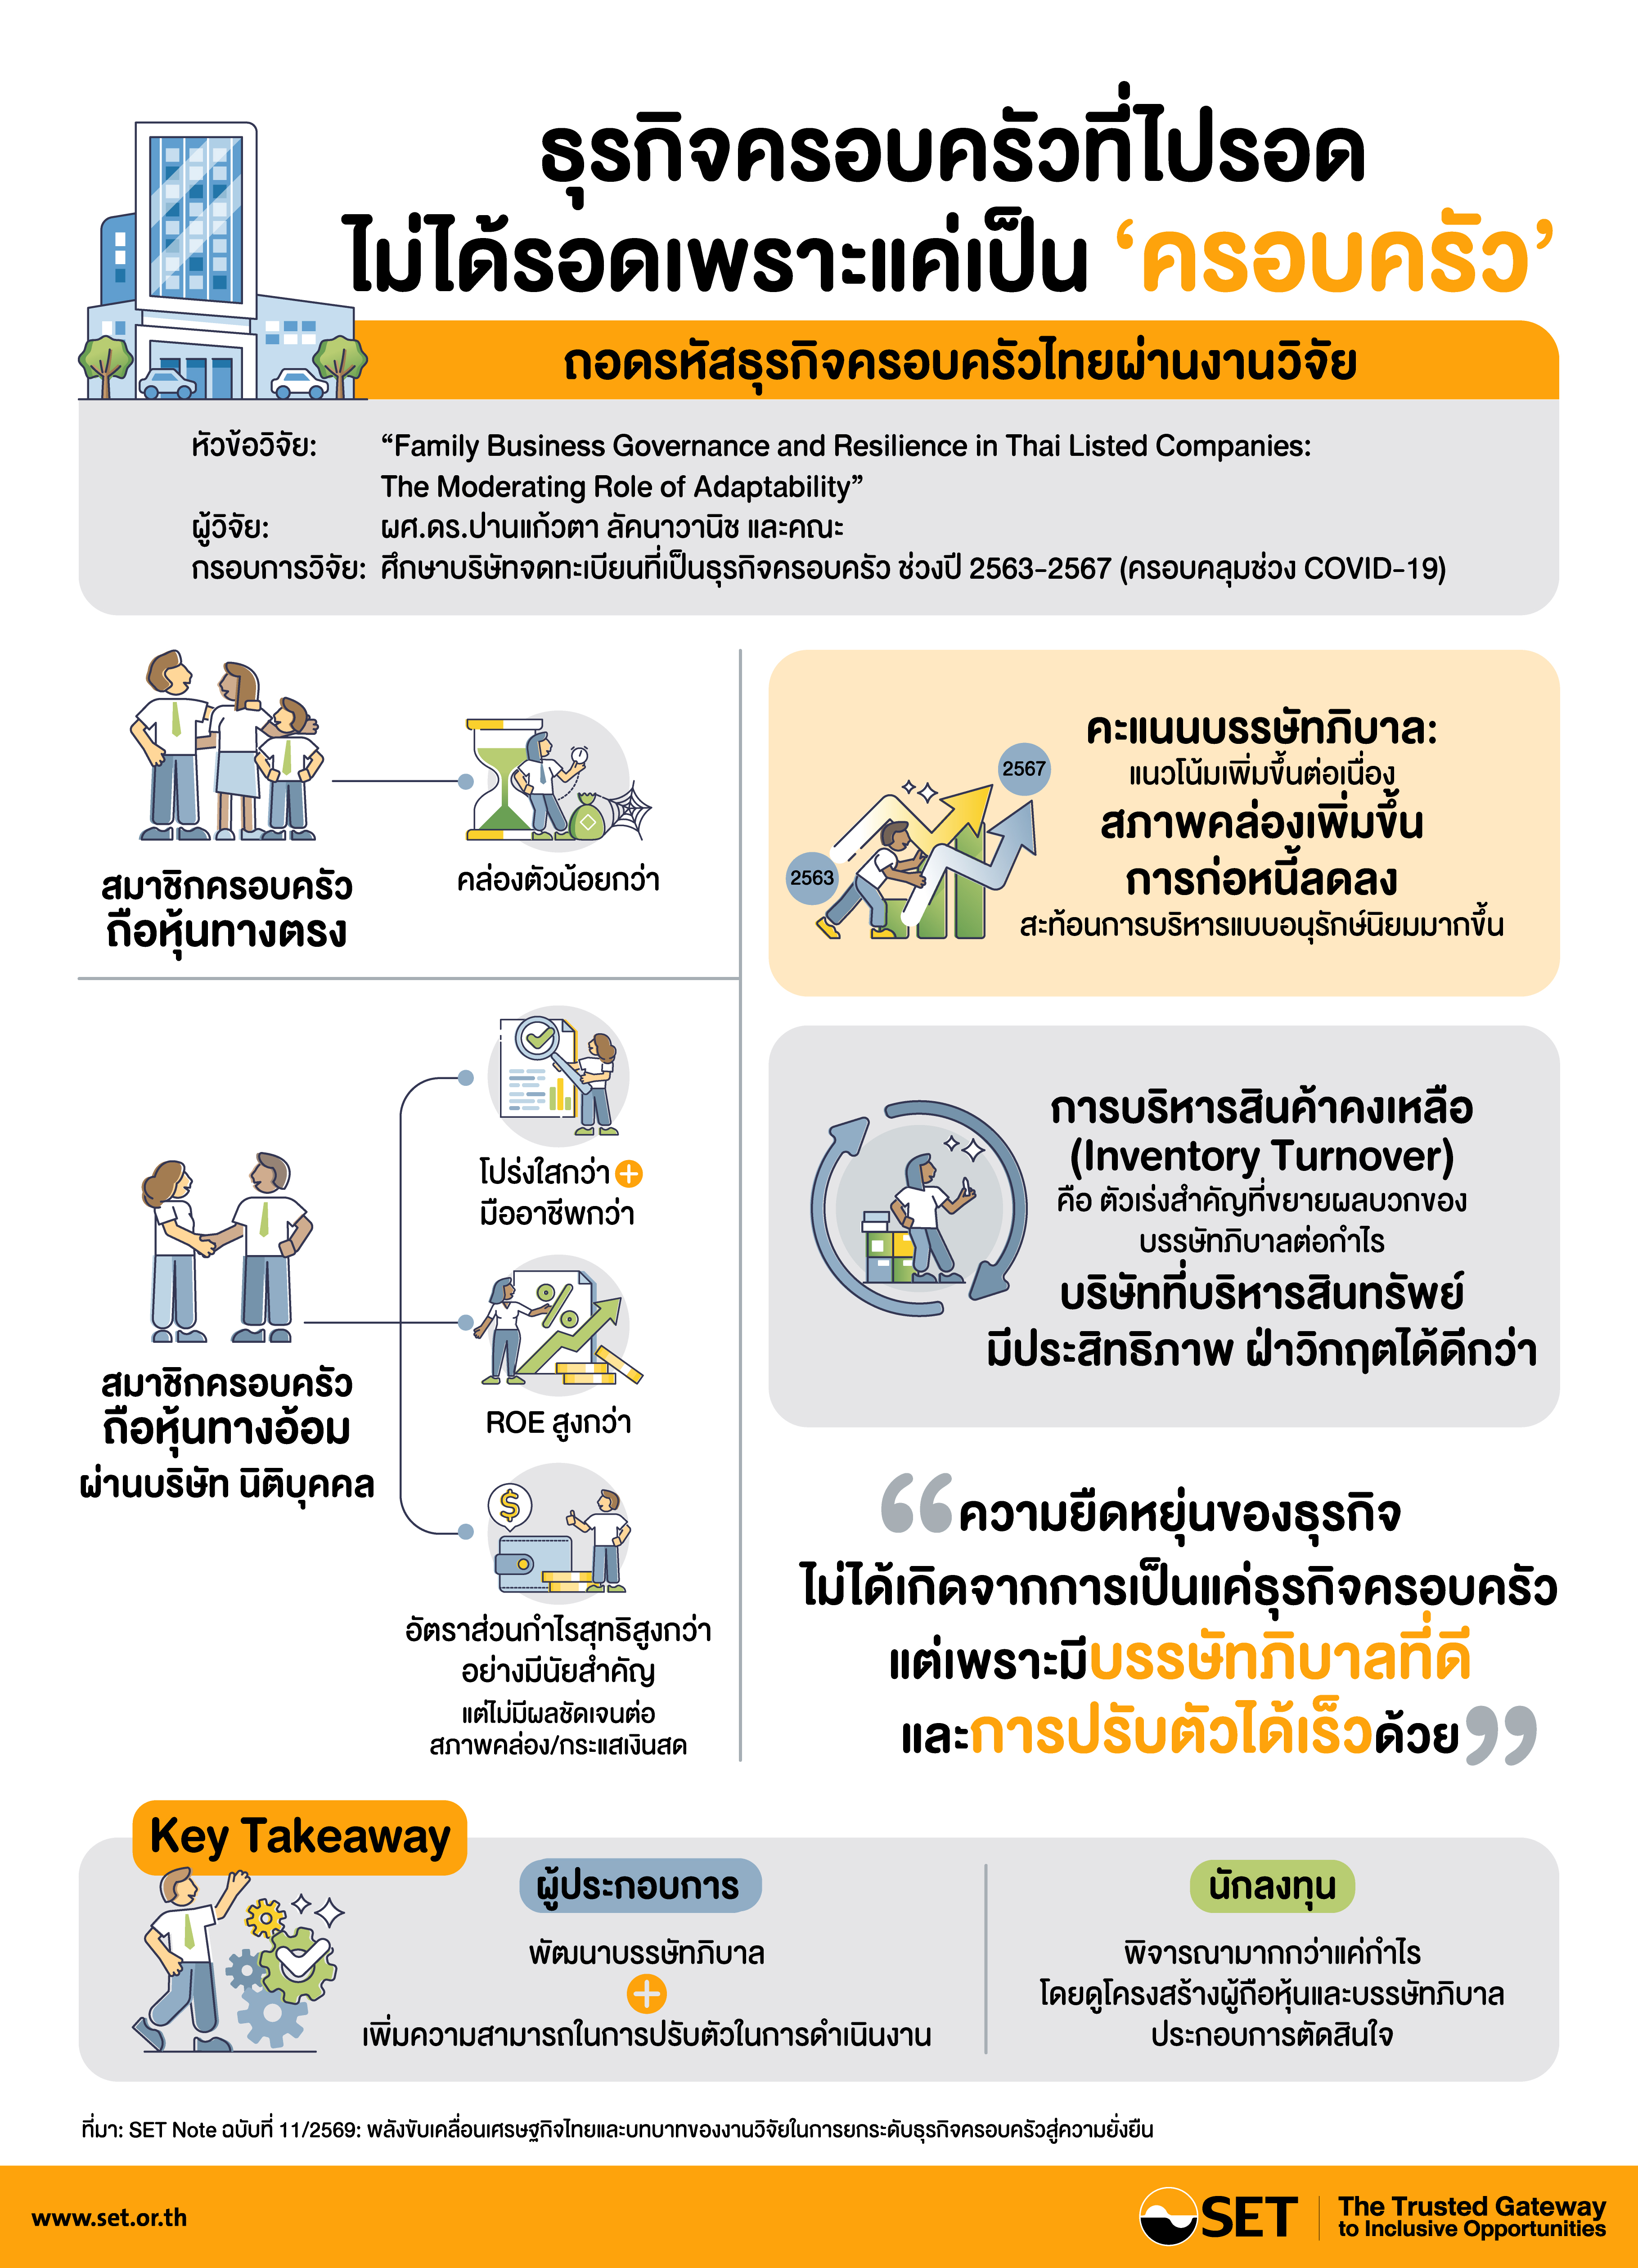
จากงานวิจัยในหัวข้อ “Family Business Governance and Resilience in Thai Listed Companies: The Moderating Role of Adaptability” ของ ผศ.ดร.ปานแก้วตา ลัคนาวานิช และคณะ ได้นำทฤษฎีความสามารถเชิงพลวัต (Dynamic Capabilities Theory) มาประยุกต์ใช้เพื่อศึกษาถึงปัจจัยที่เสริมสร้างความยืดหยุ่น (Resilience) ให้แก่ธุรกิจครอบครัวไทย โดยวิเคราะห์ความสัมพันธ์ระหว่าง “การกำกับดูแลธุรกิจครอบครัว” (ผ่านโครงสร้างการถือหุ้นและคะแนนการกำกับดูแลกิจการ) กับ “ความยืดหยุ่นทางธุรกิจ” (วัดจากอัตราส่วนทางการเงิน 7 ตัวแปร ทั้งด้านสภาพคล่อง หนี้สิน กำไร และกระแสเงินสดจากการดำเนินงาน) โดยมี “ความสามารถในการปรับตัว” (Adaptability) ซึ่งวัดจากอัตราส่วนหมุนเวียนสินทรัพย์ (Asset Turnover Ratio: ATR) และอัตราส่วนหมุนเวียนสินค้าคงเหลือ (Inventory Turnover Ratio: ITR) เป็นตัวแปรเสริม (Moderating Factor)
การศึกษานี้ครอบคลุมบริษัทจดทะเบียนที่เป็นธุรกิจครอบครัวในตลาดหุ้นไทย ช่วงปี 2563 - 2567 ซึ่งเป็นช่วงที่มีการแพร่ระบาดของ COVID-19 จนถึงช่วงฟื้นตัว โดยในงานวิจัยนี้แบ่งธุรกิจครอบครัวออกเป็น 2 กลุ่ม ได้แก่ ธุรกิจครอบครัวที่สมาชิกครอบครัวถือหุ้นของบริษัทจดทะเบียนโดยตรง (Direct Ownership) และธุรกิจครอบครัวที่สมาชิกครอบครัวถือหุ้นของบริษัท/นิติบุคคลใดๆ ที่ถือหุ้นของบริษัทจดทะเบียนหรือถือหุ้นทางอ้อม (Indirect Ownership) ซึ่งพบว่า
• คะแนนบรรษัทภิบาลของบริษัทจดทะเบียนที่เป็นธุรกิจครอบครัวมีแนวโน้มสูงขึ้นต่อเนื่องตลอดช่วงเวลาที่ทำการศึกษา
• จากอัตราส่วนทางการเงินตลอดช่วงเวลาที่ทำการศึกษา พบว่า สภาพคล่องมีแนวโน้มเพิ่มขึ้น ขณะที่การก่อหนี้มีแนวโน้มลดลง สะท้อนว่า หลังการแพร่ระบาดหรือการฟื้นตัวหลังวิกฤต บริษัทจดทะเบียนที่เป็นธุรกิจครอบครัวมีแนวโน้มบริหารงานแบบอนุรักษ์นิยม (Conservative Strategy) เพิ่มขึ้น
• หากเปรียบเทียบบริษัทจดทะเบียนที่มีโครงสร้างการถือหุ้นที่แตกต่างกันทั้ง 2 แบบ พบว่า
ธุรกิจครอบครัวที่มีสมาชิกครอบครัวถือหุ้นทางอ้อมหรือถือผ่านบริษัท/นิติบุคคลของครอบครัว (Indirect Ownership) มีความยืดหยุ่น มีความคล่องตัวกว่าธุรกิจครอบครัวที่มีลักษณะถือหุ้นทางตรงที่สมาชิกครอบครัวถือหุ้นของบริษัทจดทะเบียนโดยตรง (Direct Ownership) เนื่องจากโครงสร้างแบบทางอ้อมมีความโปร่งใสและการบริหารจัดการที่ต้องมีความเป็นมืออาชีพ (Professionalization) มากกว่า โดยเปิดโอกาสรับบุคลากรมืออาชีพเข้ามามีส่วนร่วมในการบริหารจัดการ
ธุรกิจครอบครัวที่มีการถือครองทางอ้อม มีอัตราผลตอบแทนต่อผู้ถือหุ้นและอัตราส่วนกำไรสุทธิสูงกว่าธุรกิจครอบครัวที่มีการถือครองทางตรงอย่างมีนัยสำคัญ แต่ไม่มีผลเชิงบวกต่อสภาพคล่องหรือกระแสเงินสดอย่างมีนัยสำคัญ
• จากการศึกษาสะท้อนว่า "ความยืดหยุ่น" ของธุรกิจครอบครัวไทยไม่ได้พิจารณาเฉพาะผลกำไรเพียงอย่างเดียว แต่รวมถึงการมีประสิทธิภาพการจัดการสินทรัพย์ (Asset Turnover) และการจัดการสินค้าคงเหลือ (Inventory Turnover) ที่ดีด้วย โดยเฉพาะการจัดการสินค้าคงเหลือที่เป็นตัวเร่งสำคัญในการขยายผลเชิงบวกของบรรษัทภิบาลต่อความสามารถในการทำกำไร บริษัทที่บริหารทรัพยากรได้อย่างมีประสิทธิภาพจึงสามารถนำพาองค์กรผ่านวิกฤตได้ดีกว่า
• โดยสรุป ความยืดหยุ่นของธุรกิจครอบครัวไม่ได้เกิดจากสถานะการเป็นธุรกิจครอบครัวเพียงอย่างเดียว แต่สัมพันธ์กับบรรษัทภิบาลที่ดีและความสามารถในการปรับตัว ดังนั้น ผู้ประกอบการควรพัฒนาบรรษัทภิบาลและเพิ่มความสามารถในการปรับตัวในการดำเนินงาน (Operational Flexibility) ขณะที่นักลงทุนควรพิจารณาบรรษัทภิบาลและโครงสร้างผู้ถือหุ้นควบคู่กับพิจารณาความสามารถในการทำกำไร
การจ่ายค่าตอบแทนกรรมการและความเท่าเทียมกัน (Director Remuneration and Gender Pay Gap)
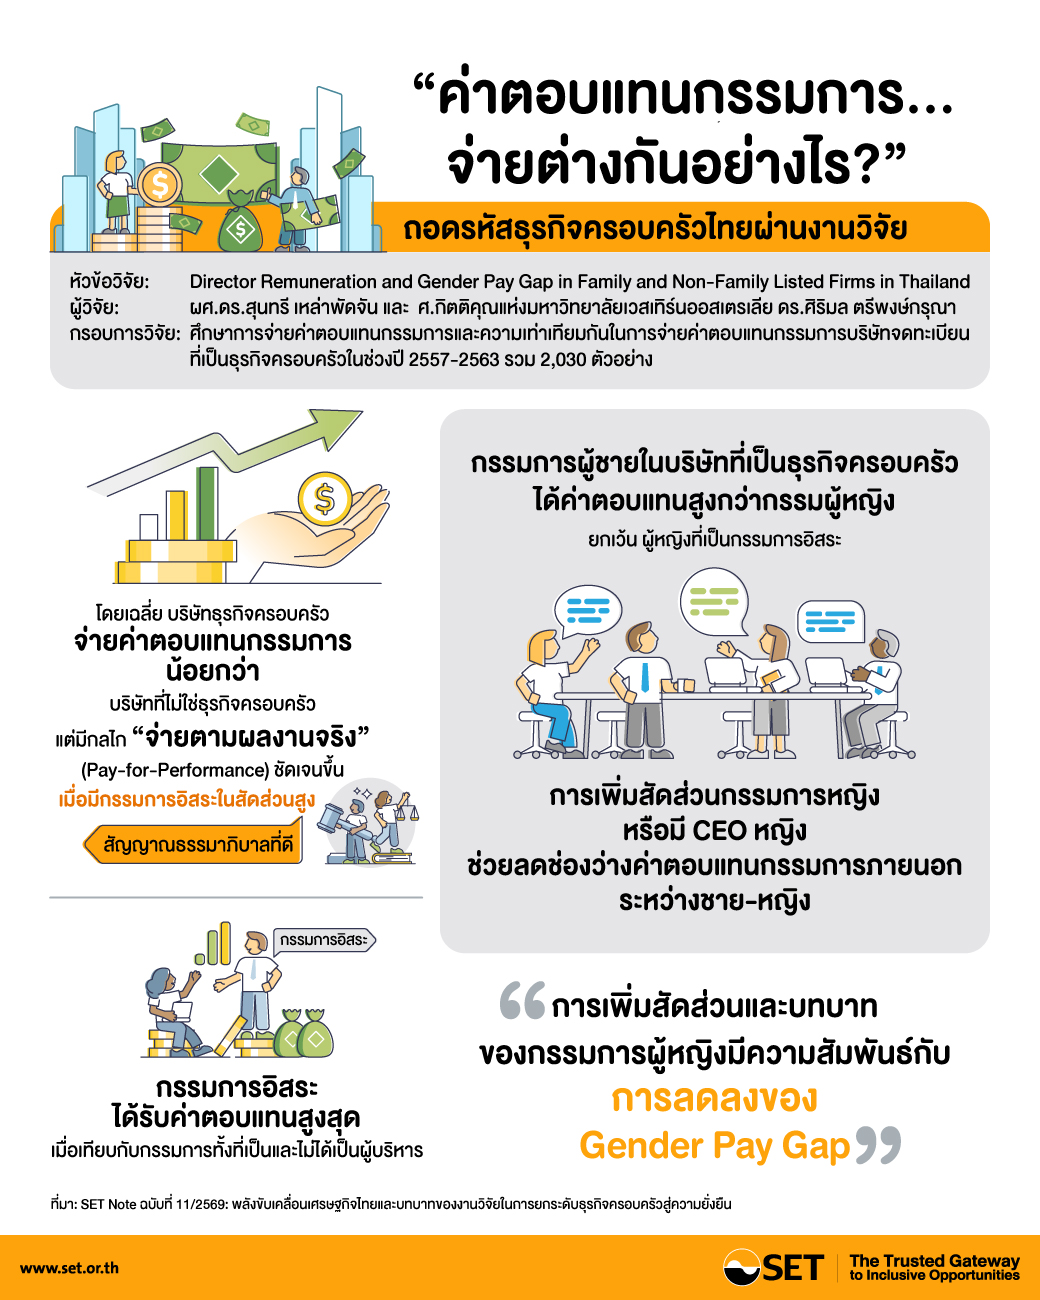
งานวิจัยอีกหัวข้อ คือ “Director Remuneration and Gender Pay Gap in Family and Non-Family Listed Firms in Thailand” ของ ผศ.ดร.สุนทรี เหล่าพัดจัน และศ.กิตติคุณแห่งมหาวิทยาลัยเวสเทิร์นออสเตรเลีย ดร.ศิริมล ตรีพงษ์กรุณา ได้ศึกษาเกี่ยวกับการจ่ายค่าตอบแทนกรรมการและความเท่าเทียมกันในการจ่ายค่าตอบแทนกรรมการ เพื่อศึกษาว่าบริษัทจดทะเบียนที่เป็นและไม่เป็นธุรกิจครอบครัวจ่ายค่าตอบแทนให้กรรมการบริษัทแตกต่างกันหรือไม่ อย่างไร โดยมีกลุ่มตัวอย่างในการศึกษา คือ บริษัทจดทะเบียนที่จดทะเบียนซื้อขายในตลาดหุ้นไทย ในช่วงปี 2557 - 2563 รวม 2,030 ตัวอย่าง ซึ่งพบว่า
• โดยเฉลี่ยบริษัทจดทะเบียนที่เป็นธุรกิจครอบครัวจ่ายค่าตอบแทนให้กรรมการบริษัทน้อยกว่าบริษัทจดทะเบียนที่ไม่เป็นธุรกิจครอบครัว แต่พบกลไก Pay-for-Performance กล่าวคือ บริษัทที่มีกรรมการอิสระในสัดส่วนที่สูง จะมีระบบการจ่ายค่าตอบแทนที่สะท้อนถึงผลการดำเนินงานจริง (Performance-Sensitive) ซึ่งเป็นสัญญาณของบรรษัทภิบาลที่ดี
• หากพิจารณาตามประเภทกรรมการ พบว่า “กรรมการอิสระ” เป็นกรรมการที่ได้ค่าตอบแทนกรรมการสูงสุดเมื่อเทียบกับ “กรรมการที่เป็นผู้บริหาร” และ “กรรมการที่ไม่ได้เป็นผู้บริหาร”
• หากเปรียบเทียบค่าตอบแทนของกรรมการผู้หญิงและกรรมการผู้ชาย พบว่า
ค่าตอบแทนที่กรรมการผู้ชายและกรรมการผู้หญิงได้รับมีความแตกต่างกันอย่างชัดเจน กรรมการผู้ชายได้รับค่าตอบแทนสูงกว่ากรรมการผู้หญิง ยกเว้นกรรมการผู้หญิงที่ดำรงตำแหน่งกรรมการที่เป็นผู้บริหารของบริษัทจดทะเบียนที่ไม่เป็นธุรกิจครอบครัว และกรรมการผู้หญิงที่เป็นกรรมการอิสระของบริษัท จดทะเบียนที่เป็นธุรกิจครอบครัว
อย่างไรก็ตาม เมื่อพิจารณาค่าตอบแทนกรรมการภายนอก (กรรมการอิสระและกรรมการที่ไม่ได้เป็นผู้บริหาร) ของบริษัทที่มีกรรมการผู้หญิงในสัดส่วนที่เพิ่มขึ้นและมีประธานเจ้าหน้าที่บริหารเป็นผู้หญิงจะช่วยลดช่องว่างรายได้ที่ต่างกันเนื่องจากเพศสภาพ (Gender Pay Gap) ทั้งในกรณีที่พิจารณาจาก 1) ค่าตอบแทนกรรมการที่รวมค่าตอบแทนประธานกรรมการสำหรับบริษัทที่เป็นธุรกิจครอบครัว และ 2) ค่าตอบแทนกรรมการที่ไม่รวมค่าตอบแทนประธานกรรมการสำหรับบริษัทที่ไม่เป็นธุรกิจครอบครัว
หากสัดส่วนจำนวนกรรมการผู้หญิงในคณะกรรมการไม่ได้เพิ่มขึ้น แต่ประธานเจ้าหน้าที่บริหารเป็นผู้หญิง พบว่า Gender Pay Gap ลดลง เมื่อพิจารณาค่าตอบแทนกรรมการภายนอกที่ไม่รวมค่าตอบแทนประธานกรรมการสำหรับบริษัทที่เป็นธุรกิจครอบครัว
นอกจากนี้ จากการศึกษายังพบว่า เมื่อผู้หญิงมีบทบาทมากยิ่งขึ้นในคณะกรรมการ สังเกตได้จากการที่บริษัทมีสัดส่วนจำนวนผู้หญิงในคณะกรรมการเพิ่มขึ้นและประธานเจ้าหน้าที่บริหารและประธานกรรมการเป็นบุคคลเดียวกันและเป็นผู้หญิง (Duality) พบว่า Gender Pay Gap ลดลง ในกรณีที่พิจารณาจากค่าตอบแทนกรรมการทั้งชุดและค่าตอบแทนกรรมการภายนอก ทั้งกรณีที่รวมและไม่รวมค่าตอบแทนประธานกรรมการ ของบริษัทที่ไม่เป็นธุรกิจครอบครัว
• นโยบายการจ่ายค่าตอบแทนกรรมการที่เหมาะสม อาจกำหนดจากผลการดำเนินงาน (Performance Sensitivity) และแนวปฏิบัติด้านบรรษัทภิบาล (Corporate Governance) ซึ่งมีความแตกต่างกันระหว่างบริษัทที่เป็นธุรกิจครอบครัวและบริษัทที่ไม่เป็นธุรกิจครอบครัว ตามรายละเอียดต่อไปนี้
บริษัทจดทะเบียนที่เป็นธุรกิจครอบครัว
บริษัทกำหนดค่าตอบแทนกรรมการโดยการเปรียบเทียบกับบริษัทที่มีลักษณะธุรกิจใกล้เคียงกัน (Peer Benchmarking) หรือเปรียบเทียบกับการจ่ายค่าตอบแทนในอดีต
กำหนดค่าตอบแทนกรรมการโดยกำหนดตามผลการปฏิบัติงาน (Pay for Performance) ที่อ้างอิงตาม ผลประกอบการทางบัญชี (Accounting-based Performance) ยกเว้น ค่าตอบแทนของกรรมการภายนอก (กรรมการอิสระและกรรมการที่ไม่เป็นผู้บริหาร) ที่ไม่รวมประธานกรรมการจะกำหนดตามมูลค่าตลาด (Market-based Performance)
เมื่อพิจารณาจากสัดส่วนของจำนวนกรรมการอิสระต่อจำนวนกรรมการทั้งชุด พบว่า บริษัทที่มีสัดส่วนกรรมการอิสระเพิ่มขึ้น ค่าตอบแทนกรรมการภายนอกจะลดลง
เมื่อพิจารณาจากสัดส่วนของจำนวนกรรมการผู้หญิงต่อจำนวนกรรมการทั้งชุด พบว่า บริษัทที่มีสัดส่วนจำนวนกรรมการผู้หญิงเพิ่มขึ้น มีส่วนทำให้ค่าตอบแทนกรรมการที่จ่ายให้กรรมการที่เป็นผู้บริหารลดลง
เมื่อพิจารณาความเป็นอิสระของประธานกรรมการ พบว่า ในกรณีที่ประธานกรรมการเป็นกรรมการอิสระ ค่าตอบแทนกรรมการอิสระจะสูงขึ้นและค่าตอบแทนกรรมการที่ไม่เป็นผู้บริหารจะลดลง
บริษัทจดทะเบียนที่ไม่เป็นธุรกิจครอบครัว
บริษัทกำหนดค่าตอบแทนกรรมการโดยเปรียบเทียบกับบริษัทที่มีลักษณะธุรกิจใกล้เคียงกัน (Peer Benchmarking) ควบคู่กับการพิจารณาปัจจัยอื่นๆ ประกอบ
ค่าตอบแทนกรรมการจำแนกตามประเภทกรรมการ โดยค่าตอบแทนของกรรมการภายนอกจะกำหนดตามมูลค่าตลาด (Market-based Performance) ขณะที่กรรมการที่เป็นผู้บริหาร อาจกำหนดตาม ผลประกอบการทางบัญชี (Accounting-based Performance)
กำหนดค่าตอบแทนกรรมการที่บริษัทจ่ายให้แก่กรรมการที่เป็นผู้บริหาร (ไม่รวมประธานกรรมการ) จะเพิ่มขึ้นตามขนาดของคณะกรรมการ
เมื่อพิจารณาจากสัดส่วนของกรรมการอิสระต่อจำนวนกรรมการทั้งชุด พบว่า บริษัทที่มีสัดส่วนกรรมการอิสระเพิ่มขึ้น ค่าตอบแทนของกรรมการภายนอกจะเพิ่มขึ้นในทิศทางเดียวกัน
เมื่อพิจารณาจากสัดส่วนของจำนวนกรรมการผู้หญิงต่อจำนวนกรรมการทั้งชุด พบว่า บริษัทที่มีสัดส่วนกรรมการผู้หญิงเพิ่มขึ้น มีส่วนทำให้ค่าตอบแทนของกรรมการจากภายนอก (ทั้งกรรมการที่ไม่เป็นผู้บริหารและกรรมการอิสระ) ทั้งที่รวมและไม่รวมประธานกรรมการจะเพิ่มขึ้น
เมื่อพิจารณาความเป็นอิสระของประธานกรรมการ พบว่า บริษัทที่มีประธานกรรมการที่เป็นกรรมการอิสระ ค่าตอบแทนของกรรมการที่ไม่เป็นผู้บริหารที่รวมประธานกรรมการจะลดลง
แนวทางต่อยอดงานวิจัยต่อการประยุกต์ใช้ให้เกิดประโยชน์กับตลาดทุน
จากผลการวิจัยทั้งสองฉบับตาม “โครงการสนับสนุนทุนวิจัย: ส่งเสริมพัฒนาศักยภาพธุรกิจครอบครัวไทย” ชี้ให้เห็นถึง "การวิจัยเชิงลึก" ที่จะช่วยเชื่อมโยงภาคทฤษฎีและภาคปฏิบัติ ให้ธุรกิจครอบครัวสามารถนำไปต่อยอดได้ดังนี้
• การเปลี่ยนผ่านสู่ความเป็นมืออาชีพ (Transition to Professional Management)
ธุรกิจครอบครัวที่ต้องการเติบโตในระยะยาว ควรพิจารณาปรับโครงสร้างการกำกับดูแลให้ มีความโปร่งใสมากขึ้น และให้ความสำคัญกับการบริหารจัดการแบบมืออาชีพ
• การขับเคลื่อน ESG มิติใหม่
ผลการวิจัยชี้ให้เห็นว่า “ความหลากหลายทางเพศ” ไม่ใช่เพียงมิติทางสังคมแต่อาจหมายถึงประสิทธิภาพของคณะกรรมการบริษัท และการสนับสนุนให้มีการเปิดเผยข้อมูลที่เกี่ยวข้องจะช่วยให้นักวิจัยสามารถทำวิจัยเชิงลึก และนำไปสู่การสร้างองค์ความรู้ใหม่ ๆ ที่ช่วยต่อยอดให้ธุรกิจครอบครัวไทยเติบโตอย่างยั่งยืนในอนาคต
• การส่งเสริมธุรกิจครอบครัวในการเปลี่ยนแปลงรูปแบบการถือหุ้น
การปรับเปลี่ยนธุรกิจจาก “ธุรกิจครอบครัวแบบดั้งเดิม” ที่สมาชิกครอบครัวถือครองหุ้นและบริหารงานด้วยตนเอง สู่ “บริษัทของครอบครัว” ซึ่งนอกจากจะช่วยลดปัญหาความขัดแย้งของผลประโยชน์ภายในครอบครัวแล้ว ยังช่วยเพิ่มความคล่องตัวในการระดมทุนและการดำเนินธุรกิจด้วย
ในอนาคต หากธุรกิจครอบครัวไทยสามารถพัฒนาไปสู่องค์กรที่มีความยืดหยุ่นสูง และมีการกำกับดูแลด้านค่าตอบแทนให้มีความเท่าเทียมและโปร่งใส ก็จะสามารถใช้ประโยชน์จากตลาดหุ้นไทยเพื่อสนับสนุนการเติบโตของธุรกิจได้อย่างแข็งแกร่ง และมีส่วนช่วยให้เศรษฐกิจไทยเติบโตอย่างมั่นคงและยั่งยืน



ข่าวเด่น