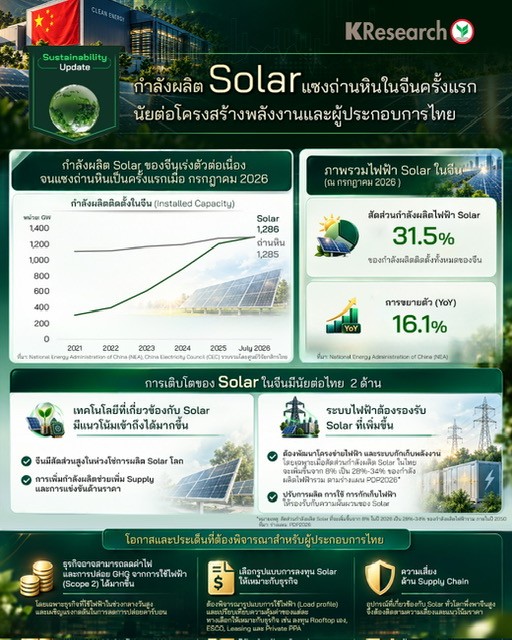
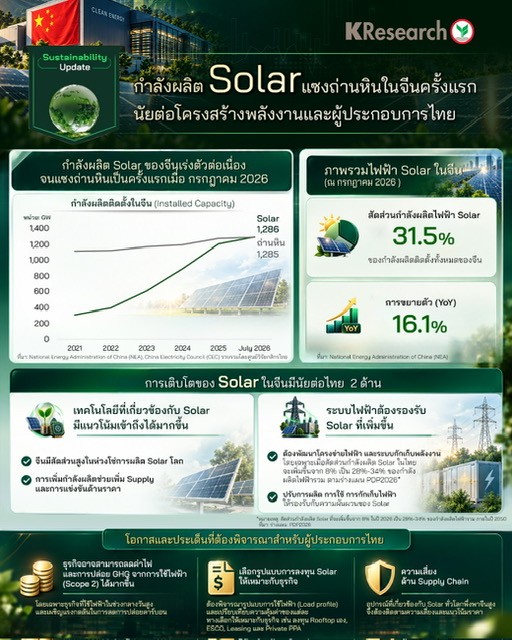
• กำลังผลิต Solar ของจีนแซงถ่านหินเป็นครั้งแรกในเดือน ก.ค. 2026 สะท้อนบทบาทของพลังงานหมุนเวียนที่เพิ่มขึ้นในโครงสร้างไฟฟ้าจีน โดย Solar PV แตะ 1,286 GW สูงกว่าถ่านหินที่ 1,285 GW หลังเพิ่มขึ้นมากกว่า 4 เท่าในช่วงราว 5 ปี ขณะที่ Solar มีสัดส่วนราว 31.5% ของกำลังการผลิตทั้งหมดของจีน และยังขยายตัว 16.1% YoY อย่างไรก็ดี การแซงถ่านหินเป็นการเปรียบเทียบด้านกำลังผลิตติดตั้ง ไม่ใช่ปริมาณไฟฟ้าที่ผลิตจริง เนื่องจาก Solar ยังมีข้อจำกัดด้านช่วงเวลาการผลิตและความผันผวนตามสภาพอากาศ ขณะที่ถ่านหินยังมีบทบาทในการรักษาความมั่นคงของระบบไฟฟ้า
• การเติบโตของ Solar ในจีนมีนัยต่อไทย 2 ด้าน ได้แก่ 1) ด้านการเข้าถึงเทคโนโลยี เนื่องจากจีนมีสัดส่วนสูงในห่วงโซ่การผลิต Solar โลก การเพิ่มกำลังผลิตและการแข่งขันในจีนจึงช่วยเพิ่ม Supply และกดดันต้นทุนเทคโนโลยีในตลาดโลก ซึ่งอาจช่วยให้ Solar เข้าถึงได้มากขึ้นในไทย และ 2) ด้านความพร้อมของระบบไฟฟ้า เนื่องจากเมื่อสัดส่วน Solar เพิ่มสูงขึ้น ระบบต้องพัฒนาโครงข่ายไฟฟ้าและระบบกักเก็บพลังงานควบคู่กัน โดยเฉพาะเมื่อสัดส่วนกำลังผลิต Solar ของไทยมีแนวโน้มเพิ่มจากราว 8% ในปี 2026 เป็น 28%–34% ของกำลังผลิตไฟฟ้ารวมภายในปี 2050 ตามร่าง PDP2026 รวมถึงต้องสามารถปรับการผลิต การใช้ และการกักเก็บไฟฟ้าให้สอดคล้องกับความผันผวนของ Solar เพื่อรักษาสมดุลของระบบ
• สำหรับผู้ประกอบการไทย 1) ธุรกิจอาจสามารถลดค่าไฟและการปล่อย GHG จากการใช้ไฟฟ้า (Scope 2) ได้มากขึ้น โดยเฉพาะธุรกิจที่ใช้ไฟฟ้าสูงในช่วงกลางวันและเผชิญแรงกดดันในการลดคาร์บอน อย่างไรก็ตาม 2) ผู้ประกอบการควรเลือกรูปแบบการลงทุนให้เหมาะกับลักษณะธุรกิจ โดยพิจารณา Load profile และเปรียบเทียบความคุ้มค่าของแต่ละทางเลือก เช่น การลงทุนโดยตรง (Direct Investment) ทั้งกรณีติดตั้งหรือไม่ติดตั้งแบตเตอรี่, ESCO, เช่าซื้อ (Leasing) หรือ Private PPA นอกจากนี้ 3) ธุรกิจที่มีแผนลงทุนหรือเกี่ยวข้องกับ Solar ควรติดตามความเสี่ยงด้าน Supply Chain เนื่องจากการผลิตอุปกรณ์สำคัญของโลกยังกระจุกตัวในจีนสูง ซึ่งอาจส่งผลต่อราคาและความต่อเนื่องในการจัดหาในระยะข้างหน้า



ข่าวเด่น