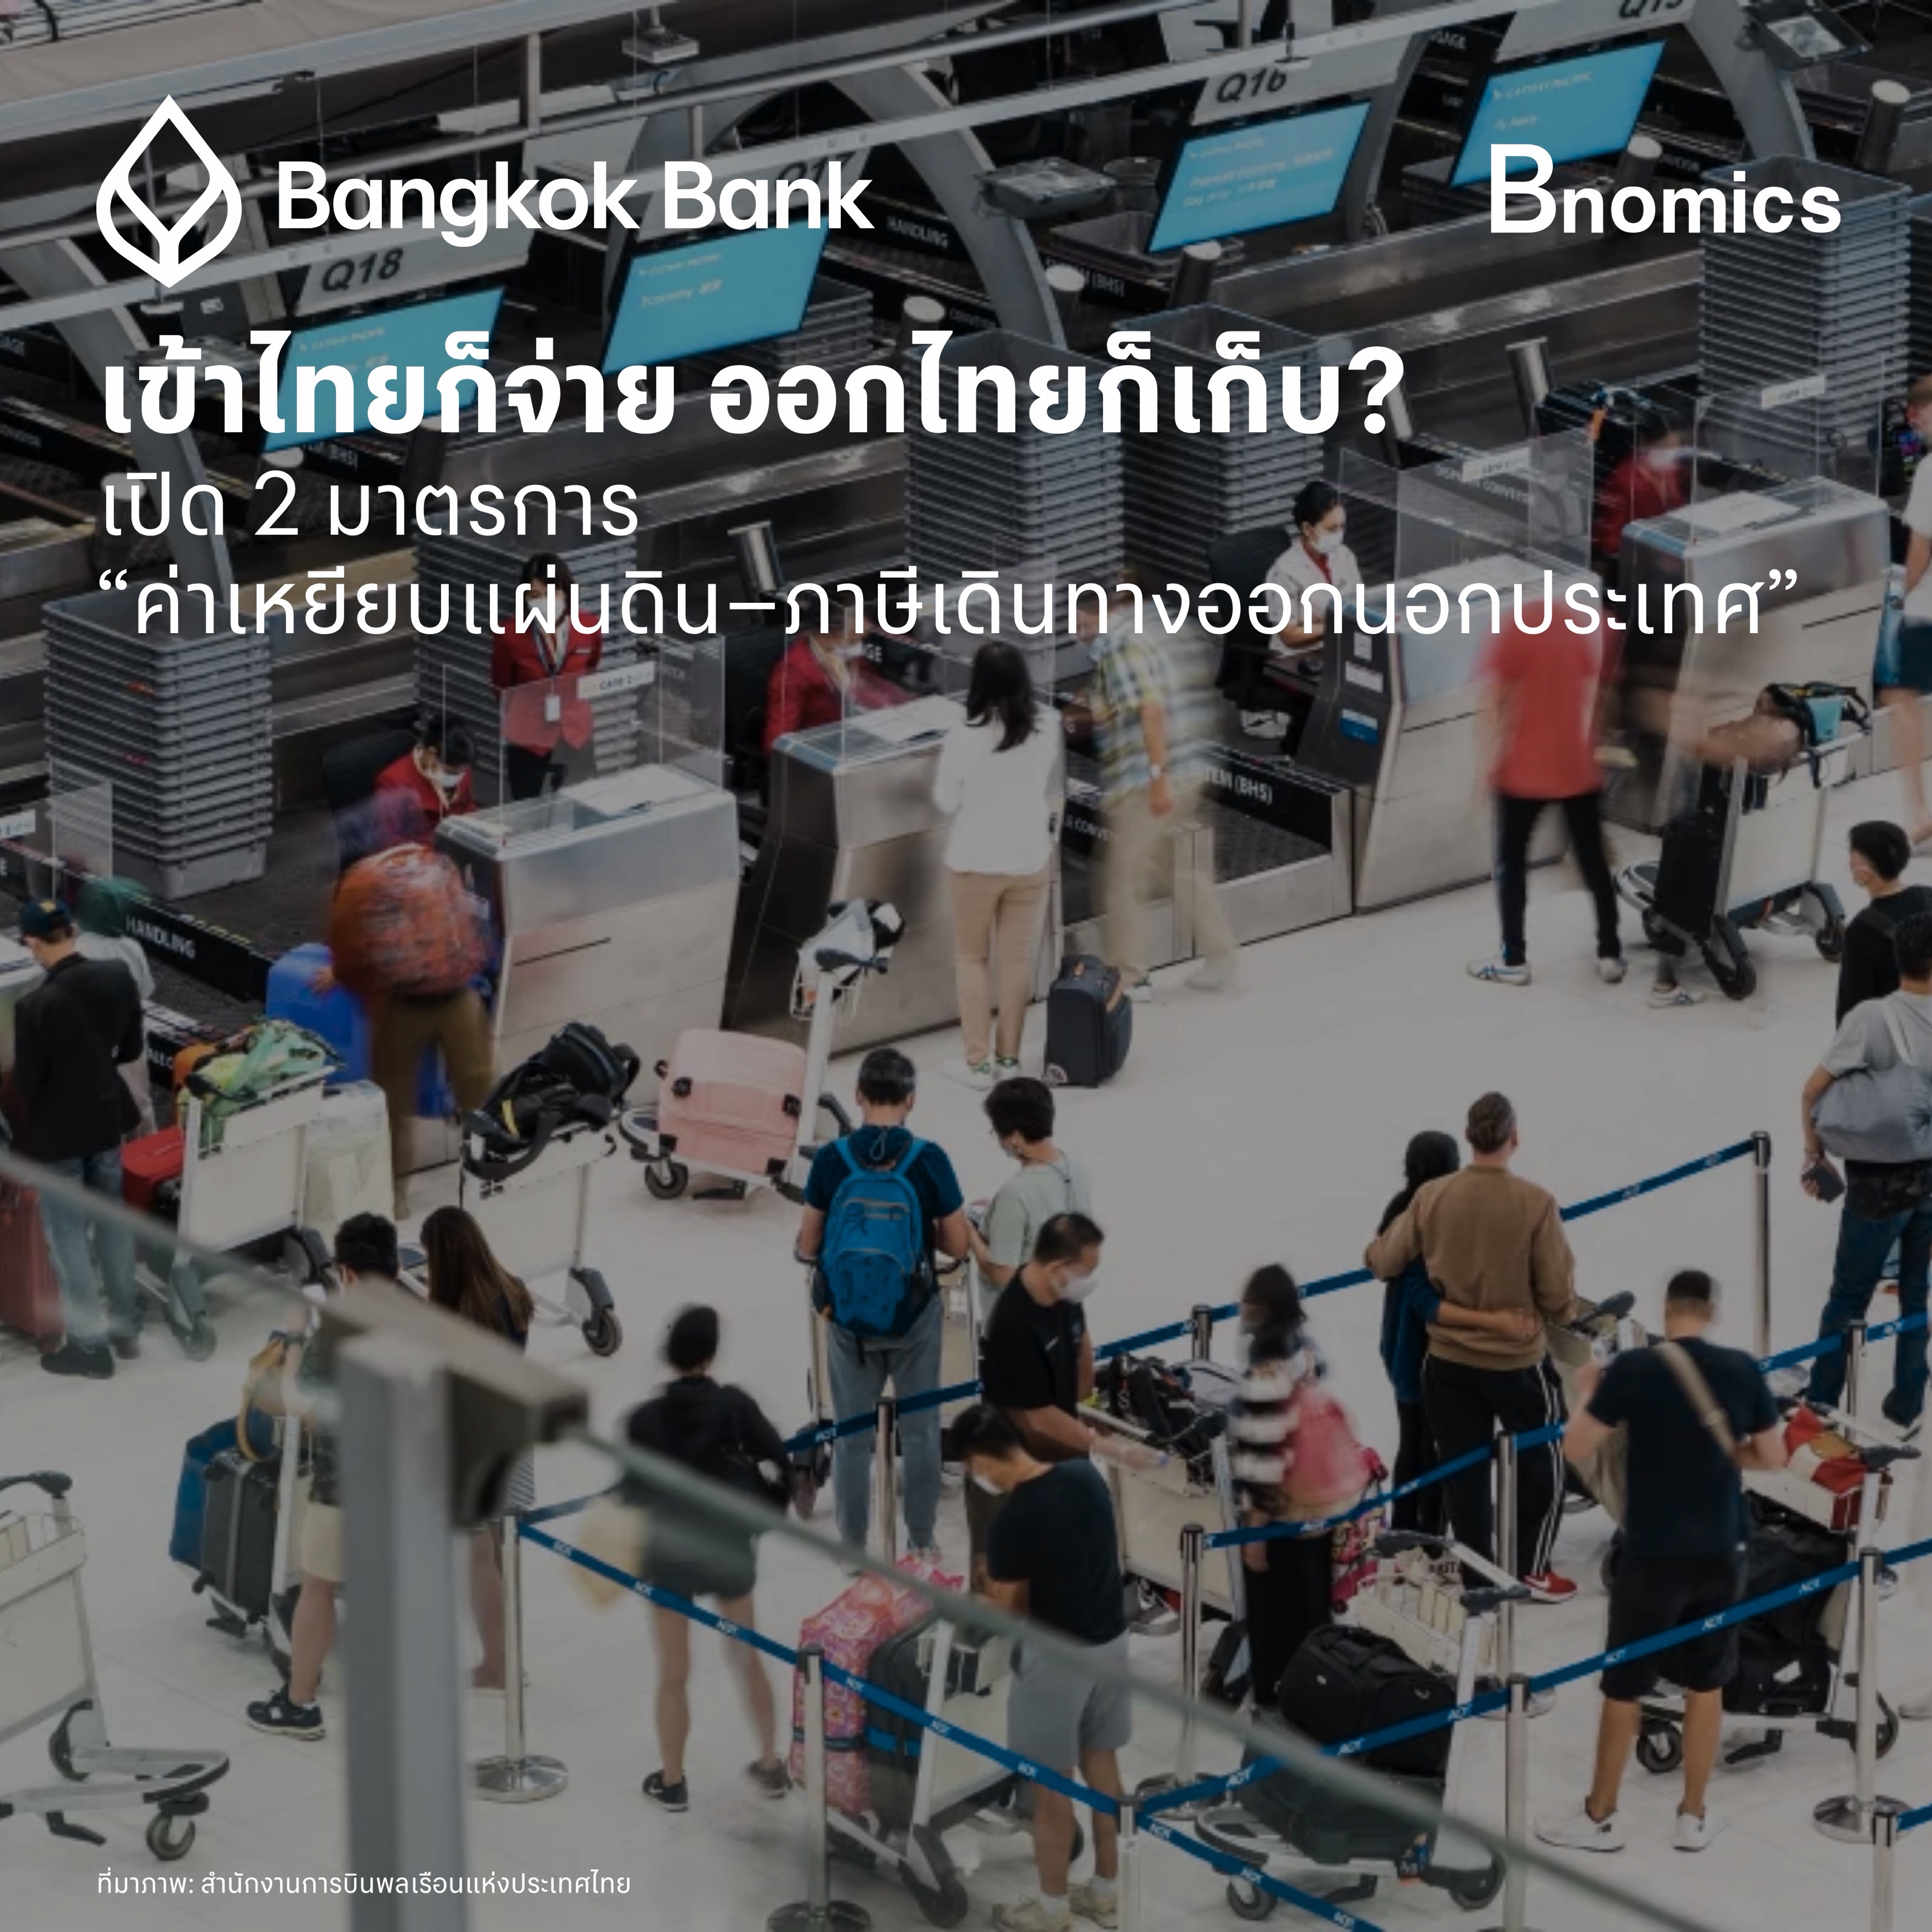
การเดินทางเข้าและออกจากประเทศไทยอาจมีค่าใช้จ่ายเพิ่มขึ้น เมื่อภาครัฐกำลังพิจารณา 2 มาตรการ ได้แก่ ค่าเหยียบแผ่นดิน 450 บาทต่อคน และภาษีเดินทางออกนอกประเทศ 1,000 บาทต่อครั้ง โดยเสนอให้เริ่มจัดเก็บจากการเดินทางทางอากาศก่อน
หากทั้งสองมาตรการมีผลตามข้อเสนอ นักท่องเที่ยวต่างชาติที่อยู่ในข่ายชำระทั้งสองรายการอาจมีค่าใช้จ่ายเพิ่มรวม 1,450 บาทต่อการเดินทางหนึ่งรอบ ขณะที่คนไทยจะได้รับผลกระทบจากภาษีขาออก 1,000 บาทต่อครั้ง หากไม่มีข้อยกเว้นอื่นเพิ่มเติม
แม้ทั้งสองมาตรการจะช่วยเพิ่มรายได้ แต่มีวัตถุประสงค์แตกต่างกัน โดยค่าเหยียบแผ่นดินมุ่งนำรายได้ไปพัฒนาการท่องเที่ยวและดูแลนักท่องเที่ยว ส่วนภาษีขาออกมุ่งเพิ่มรายได้ให้ภาครัฐ
ประเด็นสำคัญคือ ไทยจะเพิ่มรายได้จากผู้เดินทางอย่างไร โดยไม่ทำให้ต้นทุนการท่องเที่ยวสูงขึ้นจนกระทบความสามารถในการแข่งขัน โดยเฉพาะเมื่อประเทศเพื่อนบ้านต่างพยายามดึงดูดนักท่องเที่ยวจากตลาดเดียวกัน
อย่างไรก็ตาม ทั้งสองมาตรการยังอยู่ในกระบวนการพิจารณา และยังไม่ได้เริ่มจัดเก็บตามข้อเสนอ
ค่าเหยียบแผ่นดิน 450 บาท ให้ผู้มาเยือนร่วมสนับสนุนการท่องเที่ยวไทย
กระทรวงการท่องเที่ยวและกีฬาเสนอจัดเก็บค่าธรรมเนียมนักท่องเที่ยวต่างชาติ หรือ “ค่าเหยียบแผ่นดิน” ในอัตรา 450 บาทต่อคน จากนักท่องเที่ยวต่างชาติที่เข้าเกณฑ์เมื่อเดินทางเข้าไทย โดยระยะแรกเสนอให้จัดเก็บเฉพาะการเดินทางทางอากาศ ส่วนทางบกและทางน้ำจะชะลอออกไปหนึ่งปี โดยอยู่ระหว่างประมวลผลการรับฟังความคิดเห็นจากภาครัฐ ภาคเอกชน และประชาสังคม
รายได้จะนำเข้ากองทุนเพื่อส่งเสริมการท่องเที่ยวไทย ส่วนหนึ่งใช้จัดหาประกันภัยคุ้มครองผู้ชำระค่าธรรมเนียม ทั้งกรณีเสียชีวิตและค่ารักษาพยาบาลตามเงื่อนไขกรมธรรม์ เพื่อช่วยลดภาระค่ารักษาพยาบาลที่สถานพยาบาลไม่สามารถเรียกเก็บได้ ส่วนที่เหลือจะนำไปฟื้นฟูแหล่งท่องเที่ยว ดูแลทรัพยากรธรรมชาติ ยกระดับความปลอดภัย และสนับสนุนชุมชน
กระทรวงฯ ตั้งเป้าเริ่มจัดเก็บในไตรมาสแรกของปี 2570 แต่ยังต้องสรุปวิธีจัดเก็บ ข้อยกเว้น และรายละเอียดประกันภัย ก่อนเสนอคณะกรรมการนโยบายการท่องเที่ยวแห่งชาติและคณะรัฐมนตรีพิจารณา จึงยังไม่มีกำหนดเริ่มจัดเก็บที่แน่นอน
ภาษีเดินทางออกนอกประเทศ 1,000 บาทต่อครั้ง เรียกเก็บพร้อมค่าตั๋ว
กรมสรรพากรเสนอจัดเก็บภาษีจากผู้เดินทางออกจากประเทศไทยทุกสัญชาติ ทั้งคนไทยและชาวต่างชาติ โดยเสนอให้จัดเก็บเฉพาะทางอากาศในระยะแรก อัตรา 1,000 บาทต่อครั้ง ภายใต้เพดานภาษีที่เสนอไม่เกิน 5,000 บาทต่อครั้ง และให้สายการบินหรือตัวแทนจำหน่ายตั๋วเรียกเก็บพร้อมค่าตั๋วโดยสาร ขณะที่ทางบกและทางน้ำได้รับยกเว้นในระยะแรก
ภาษีนี้ไม่ได้จำกัดเฉพาะนักท่องเที่ยว แต่ครอบคลุมผู้ที่เดินทางเพื่อทำงาน ศึกษา และประกอบธุรกิจด้วย โดยไทยเคยมีกฎหมายจัดเก็บภาษีประเภทนี้ตั้งแต่ปี 2526 ก่อนทยอยยกเว้นการจัดเก็บจนถึงการเดินทางทางอากาศเมื่อวันที่ 1 กรกฎาคม 2534
ข้อเสนอครั้งใหม่จะขยายฐานภาษีจากคนไทยและชาวต่างชาติที่ได้รับอนุญาตให้มีถิ่นที่อยู่ในไทย ไปสู่ผู้เดินทางทุกสัญชาติ เพื่อเพิ่มรายได้และความยืดหยุ่นทางการคลังในการรับมือสถานการณ์ฉุกเฉิน
กรมสรรพากรเปิดรับฟังความคิดเห็นถึงวันที่ 29 ตุลาคม 2569 และเสนอให้กฎหมายมีผลเมื่อพ้น 180 วันนับแต่วันประกาศในราชกิจจานุเบกษา ผู้ที่ซื้อบัตรโดยสารก่อนกฎหมายมีผลจะไม่ต้องเสียภาษี แม้เดินทางภายหลัง นอกจากนี้ ยังมีข้อยกเว้นสำหรับเด็กอายุไม่เกินสองปี ผู้โดยสารผ่าน บุคลากรขนส่ง และบุคคลหรือภารกิจราชการบางประเภทตามเงื่อนไข
ช่วยเพิ่มรายได้รัฐ ในวันที่พื้นที่ทางการคลังมีข้อจำกัด
ช่วง 11 เดือนแรกของปีงบประมาณ 2569 รัฐบาลจัดเก็บรายได้สุทธิประมาณ 2.61 ล้านล้านบาท เพิ่มขึ้น 4.0% จากปีก่อน โดยกรมสรรพากรเป็นหน่วยงานที่จัดเก็บรายได้มากที่สุด รองลงมาคือกรมสรรพสามิตและกรมศุลกากร
ขณะเดียวกัน หนี้สาธารณะ ณ สิ้นเดือนสิงหาคม 2569 อยู่ที่ประมาณ 13.19 ล้านล้านบาท หรือ 67.9% ของ GDP ต่ำกว่าเพดานหนี้สาธารณะที่ 70% อยู่ 2.1 จุดเปอร์เซ็นต์ แม้ระดับหนี้ต่อ GDP เพียงตัวเดียวจะไม่สามารถบอกพื้นที่ทางการคลังทั้งหมดได้ แต่ภาระหนี้และรายจ่ายที่เพิ่มขึ้นทำให้การหารายได้เพิ่มเติมมีความสำคัญ ควบคู่กับการบริหารรายจ่ายอย่างรอบคอบ
สำหรับค่าเหยียบแผ่นดิน กระทรวงการท่องเที่ยวและกีฬาคาดว่าจะมีรายได้สำหรับพัฒนาการท่องเที่ยวประมาณ 8,000 ล้านบาทต่อปี หลังหักค่าจัดเก็บและค่าประกันภัยแล้ว
ส่วนภาษีเดินทางออกนอกประเทศ อาจสร้างรายได้ระดับหลายหมื่นล้านบาท ขึ้นอยู่กับจำนวนการเดินทางของนักท่องเที่ยวที่เข้าข่ายเสียภาษีจริง
หากใช้ข้อมูลปี 2568 ซึ่งคนไทยเดินทางออกนอกประเทศประมาณ 13.06 ล้านครั้ง และมีนักท่องเที่ยวต่างชาติเดินทางเข้าไทย 32.97 ล้านคน โดยสมมติให้จำนวนชาวต่างชาติขาออกใกล้เคียงขาเข้า และคิดภาษี 1,000 บาทต่อครั้ง จะได้รายได้ประมาณ 46,000 ล้านบาทต่อปี
อย่างไรก็ดี ตัวเลขนี้ยังไม่ใช่ประมาณการรายได้ที่จัดเก็บได้จริง เพราะยังไม่ได้ปรับจำนวนผู้เดินทางตามช่องทางการเดินทาง ข้อยกเว้นทางภาษี และพฤติกรรมการเดินทางที่อาจเปลี่ยนไปหลังเริ่มจัดเก็บ โดยเฉพาะนักท่องเที่ยวที่เดินทางผ่านทางบกและทางน้ำ ซึ่งไม่ได้อยู่ในขอบเขตการจัดเก็บระยะแรก
ต่างประเทศเก็บอย่างไร และไทยจะทำให้คุ้มค่าได้ไหม?
การเก็บภาษีหรือค่าธรรมเนียมจากผู้เดินทางไม่ใช่เรื่องใหม่ หลายประเทศใช้มาตรการลักษณะนี้เพื่อหารายได้และดูแลการท่องเที่ยว แต่มีรูปแบบและวัตถุประสงค์แตกต่างกัน
???????? ญี่ปุ่นจัดเก็บภาษีขาออก 3,000 เยนต่อครั้งตั้งแต่วันที่ 1 กรกฎาคม 2569 โดยทั่วไปเรียกเก็บรวมในค่าตั๋วเครื่องบินหรือเรือ ออสเตรเลียจัดเก็บ Passenger Movement Charge 70 ดอลลาร์ออสเตรเลีย ผ่านผู้ขนส่ง ก่อนนำส่งเป็นรายได้ส่วนกลางของรัฐ
???????? นิวซีแลนด์จัดเก็บ International Visitor Conservation and Tourism Levy (IVL) 100 ดอลลาร์นิวซีแลนด์จากผู้ขอวีซ่าหรือ NZeTA ที่เข้าเกณฑ์ โดยไม่เรียกเก็บใหม่ทุกครั้งที่เดินทางเข้าภายใต้ใบอนุญาตเดิม
???????? บาหลี ประเทศอินโดนีเซีย จัดเก็บค่าธรรมเนียมนักท่องเที่ยวต่างชาติ 150,000 รูเปียห์ต่อคน เพื่อนำไปดูแลวัฒนธรรมและสิ่งแวดล้อม
???????? ฝรั่งเศส มีการจัดเก็บภาษีที่พักจากผู้เข้าพัก โดยทั่วไปคิดต่อคนต่อคืน อัตราแตกต่างกันตามท้องถิ่นและประเภทที่พัก เพื่อนำรายได้ไปสนับสนุนการท่องเที่ยวในพื้นที่
ประสบการณ์ต่างประเทศแสดงให้เห็นว่า การจัดเก็บรายได้จากผู้เดินทางสามารถทำได้หลายรูปแบบ แต่สำหรับไทย สิ่งที่ต้องพิจารณาควบคู่กันคือผลต่อต้นทุนการเดินทางและความสามารถในการแข่งขัน
ในทางเศรษฐศาสตร์ ผลกระทบขึ้นอยู่กับความอ่อนไหวของความต้องการเดินทางต่อราคา (Price Elasticity of Demand) นักท่องเที่ยวที่เดินทางระยะไกลและมีงบประมาณสูงอาจไม่ได้เปลี่ยนแผนเพราะค่าใช้จ่ายเพิ่มขึ้น 1,450 บาท แต่สำหรับนักท่องเที่ยวระยะสั้น ผู้ที่มีงบประมาณจำกัด หรือผู้ที่เดินทางหลายครั้งต่อปี ค่าใช้จ่ายส่วนนี้อาจมีผลต่อการตัดสินใจมากกว่า
ยิ่งเมื่อรวมกับค่าตั๋วเครื่องบิน ค่าที่พัก และค่าใช้จ่ายอื่น ๆ นักท่องเที่ยวก็อาจเปรียบเทียบความคุ้มค่าระหว่างไทยกับจุดหมายปลายทางอื่นในภูมิภาค ขณะเดียวกัน ภาษีขาออกยังเพิ่มต้นทุนให้คนไทยที่เดินทางไปทำงาน ศึกษา หรือประกอบธุรกิจในต่างประเทศด้วย
การออกแบบมาตรการจึงควรคำนึงถึงทั้งอัตราจัดเก็บ ข้อยกเว้น ความสะดวกในการชำระเงิน และความโปร่งใสในการใช้รายได้ โดยเฉพาะค่าเหยียบแผ่นดินที่ควรนำไปสู่ความปลอดภัย ความคุ้มครอง และคุณภาพของแหล่งท่องเที่ยวที่ผู้มาเยือนสัมผัสได้จริง
แม้การจัดเก็บภาษีและค่าธรรมเนียมอาจช่วยเพิ่มรายได้ให้ภาครัฐ แต่ก็เพิ่มต้นทุนให้กับผู้เดินทางเช่นกัน การออกแบบมาตรการจึงต้องคำนึงถึงผลกระทบต่อการเดินทางและความสามารถในการแข่งขันด้านการท่องเที่ยวควบคู่กัน โดยเฉพาะเมื่อประเทศต่าง ๆ แข่งขันกันดึงดูดนักท่องเที่ยว ขณะเดียวกัน ความคุ้มค่าของการเที่ยวไทยไม่ได้ขึ้นอยู่กับราคาที่จ่ายเพียงอย่างเดียว แต่รวมถึงคุณภาพและประสบการณ์ที่นักท่องเที่ยวได้รับด้วย



ข่าวเด่น