เคทีซีชวนมอง Financial Resilience รับเวที IMF - World Bank 2026 เมื่อโอกาสทางเศรษฐกิจต้องเดินคู่กับความพร้อมในการใช้เครดิต
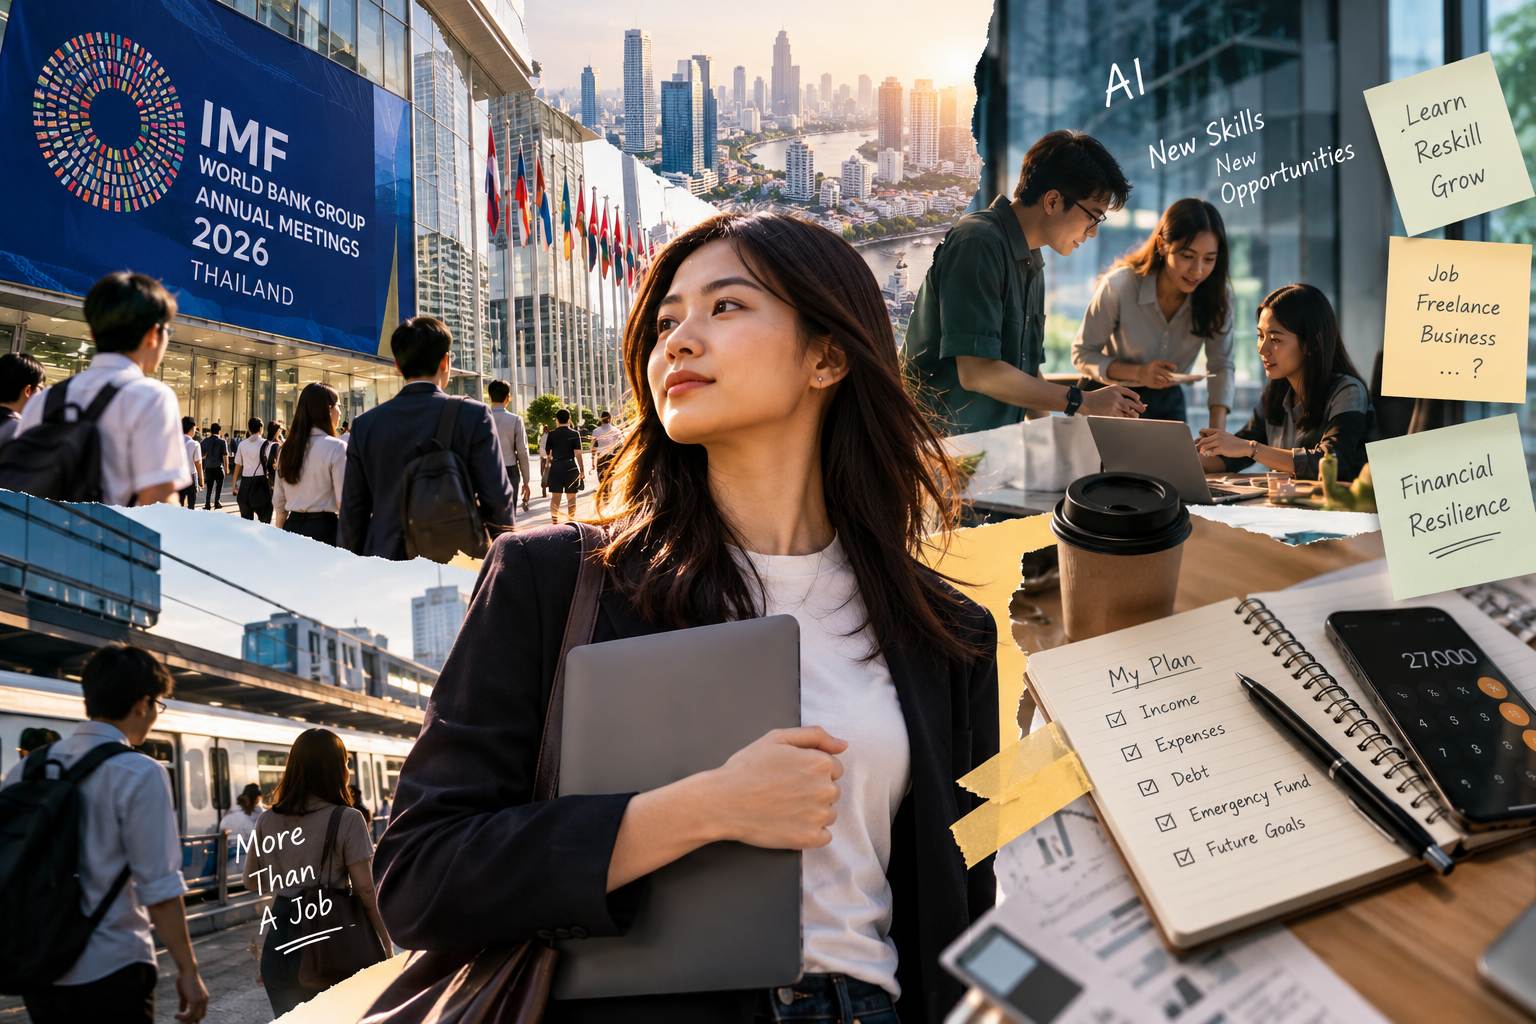
คนรุ่นใหม่ที่กำลังก้าวออกจากมหาวิทยาลัยวันนี้ กำลังเข้าสู่ตลาดแรงงานที่ต่างจากคนรุ่นก่อนอย่างชัดเจน งานบางประเภทกำลังเปลี่ยนรูปแบบ ทักษะใหม่เกิดขึ้นเร็วขึ้น ขณะที่ AI สามารถทั้งช่วยเพิ่มประสิทธิภาพ สร้างงานใหม่ และเปลี่ยนความต้องการแรงงานในงานเดิม
ประเด็นนี้อยู่ในความสนใจของการประชุมประจำปี IMF–World Bank Group Annual Meetings 2026 ซึ่งประเทศไทยเป็นเจ้าภาพระหว่างวันที่ 12–18 ตุลาคม โดยวาระสำคัญครอบคลุมทั้งการสร้างงาน การลงทุน การใช้ AI เพื่อเพิ่มผลิตภาพและโอกาส ตลอดจนการเข้าถึงเงินทุนของผู้ประกอบการรายย่อย
IMF ประเมินว่า เกือบ 40% ของงานทั่วโลกอาจได้รับผลกระทบจาก AI ไม่ได้หมายความว่างานเหล่านี้จะหายไป 40% แต่หมายถึงลักษณะงาน ทักษะ หรือวิธีทำงานอาจถูกปรับเปลี่ยน โดยคนรุ่นใหม่เป็นหนึ่งในกลุ่มที่ต้องเผชิญกับการปรับตัวในตลาดแรงงานที่เปลี่ยนเร็วขึ้น
คำถามจึงไม่ได้มีเพียงว่า “คนรุ่นใหม่จะหางานอะไร” แต่รวมถึง “จะสร้างความมั่นคงทางการเงินอย่างไรในโลกที่รายได้และอาชีพอาจไม่เดินเป็นเส้นตรงเหมือนเดิม”
เมื่องานเปลี่ยน ความพร้อมทางการเงินยิ่งสำคัญ
ในอดีต เส้นทางของคนทำงานอาจเริ่มจากเรียนจบ เข้าทำงาน มีรายได้ประจำ และค่อย ๆ ขยับไปสู่เป้าหมายทางการเงิน แต่ในตลาดแรงงานยุคใหม่ บางคนอาจเปลี่ยนงานบ่อยขึ้น มีรายได้หลายทาง ทำงานอิสระ หรือจำเป็นต้องลงทุนกับทักษะใหม่ระหว่างทาง
ความไม่แน่นอนของรายได้จึงทำให้ Financial Resilience หรือภูมิคุ้มกันทางการเงิน มีความสำคัญมากขึ้น ไม่ใช่เพียงการมีเงินออม แต่รวมถึงความสามารถในการรับมือเมื่อรายได้ลดลง ค่าใช้จ่ายเพิ่มขึ้น หรือจำเป็นต้องเปลี่ยนแผนโดยไม่กระทบชีวิตในระยะยาว
ในเวลาเดียวกัน การเข้าถึงเงินทุนยังเป็นส่วนสำคัญของการสร้างโอกาส ทั้งสำหรับคนทำงานและผู้ประกอบการรายเล็ก ตัวอย่างเช่น คนที่ต้องการซื้ออุปกรณ์เพื่อเริ่มอาชีพใหม่ หรือร้านเล็กที่มีโอกาสขยายกิจการแต่เงินเก็บยังไม่เพียงพอ สินเชื่อสามารถช่วยให้เดินหน้าได้เร็วขึ้น แต่การ “เข้าถึงเครดิตได้” กับการ “พร้อมใช้เครดิต” ไม่ได้มีความหมายเดียวกัน
คุณภาพของการใช้สินเชื่อจึงอยู่ที่ความเหมาะสมระหว่าง เป้าหมาย จำนวนเงินที่จำเป็น รายได้ และความสามารถในการชำระคืน เพราะหากภาระวันนี้สูงเกินไป โอกาสที่ตั้งใจสร้างอาจกลับลดทางเลือกทางการเงินในวันข้างหน้าก่อนใช้เครดิต ลองทดสอบวันที่รายได้ไม่เป็นตามแผน
ก่อนรับภาระใหม่ อาจเริ่มจากคำถามง่าย ๆ ว่า “เงินก้อนนี้จะช่วยให้เราไปถึงเป้าหมายอะไร” จากนั้นจึงพิจารณาว่าภาระผ่อนเหมาะสมกับรายได้หรือไม่ และหลังชำระแล้ว ยังเหลือเงินสำหรับค่าใช้จ่ายจำเป็น เงินสำรอง และเป้าหมายอื่นในชีวิตเพียงพอหรือเปล่า
อีกวิธีหนึ่งที่ทำได้ง่ายคือทดลอง Stress Test การเงินของตัวเอง เช่น สมมติว่ารายได้สุทธิลดลง 10% จาก 30,000 บาท เหลือ 27,000 บาท แล้วนำรายได้ใหม่มาหักค่าใช้จ่ายจำเป็นและภาระผ่อนทั้งหมด รวมถึงภาระใหม่ที่กำลังพิจารณา
จากนั้นลองถามตัวเอง 3 เรื่องว่า ยังเหลือเงินใช้หรือไม่ มีเงินสำรองรองรับหรือไม่ และหากรายได้ระดับนี้ต่อเนื่องหลายเดือนยังรับมือได้หรือไม่ ตัวเลข 10% ไม่ใช่เกณฑ์ตายตัว แต่เป็นแบบจำลองง่าย ๆ ที่ช่วยให้เห็นว่า หากชีวิตไม่เป็นไปตามแผน ภาระที่กำลังจะรับยังอยู่ในระดับที่บริหารจัดการได้หรือไม่
เครดิตที่ดี ต้องไม่ลดทางเลือกของเราในอนาคต
ในมุมของ “เคทีซี” ความรู้ทางการเงินจึงไม่ควรหยุดอยู่ที่การรู้ว่าจะกู้หรือผ่อนอย่างไร แต่ต้องช่วยให้คนตัดสินใจได้ว่า เมื่อใดควรใช้เครดิต ใช้เพื่ออะไร และหลังจากใช้แล้ว เรายังสามารถดูแลชีวิตและเป้าหมายทางการเงินในอนาคตได้หรือไม่
บทบาทของผู้ให้บริการทางการเงินจึงไม่ใช่เพียงเปิดโอกาสให้เข้าถึงสินเชื่อ แต่ต้องให้ข้อมูลเรื่องต้นทุน เงื่อนไข และภาระชำระคืนอย่างชัดเจน ควบคู่กับการพิจารณาความสามารถในการชำระหนี้อย่างเหมาะสมเพราะ คุณภาพของเครดิตไม่ได้วัดจากวงเงินที่เข้าถึงได้ แต่ควรวัดจากหลังใช้แล้ว ผู้ใช้ยังสามารถดูแลค่าใช้จ่ายจำเป็น มีเงินสำรอง และไม่สูญเสียความสามารถในการวางแผนอนาคตของตัวเอง
สำหรับคนรุ่นใหม่ที่กำลังเข้าสู่ตลาดแรงงาน ทักษะที่จะช่วยพาไปข้างหน้าในยุค AI อาจไม่ได้มีเพียงทักษะด้านเทคโนโลยีหรือวิชาชีพ แต่รวมถึง ทักษะในการบริหารความไม่แน่นอนทางการเงิน ด้วย
เวที IMF–World Bank อาจกำลังพูดถึงการสร้างงาน การลงทุน และการเปิดโอกาสทางเศรษฐกิจในระดับประเทศ แต่ในระดับชีวิตของแต่ละคน โอกาสเหล่านั้นจะมีความหมายได้เต็มที่เมื่อเรามีความพร้อมพอที่จะใช้มัน โดยไม่สร้างภาระที่ตัดทอนทางเลือกของตัวเองในอนาคต
เพราะในโลกการทำงานที่เปลี่ยนเร็ว ความมั่นคงอาจไม่ได้หมายถึงการรู้ว่าอนาคตจะเกิดอะไรขึ้น แต่คือการมีความพร้อมทางการเงินมากพอที่จะปรับตัวได้เมื่ออนาคตไม่เป็นไปตามแผน



ข่าวเด่น