ศูนย์วิเคราะห์เศรษฐกิจ ทีทีบี หรือ ttb analytics มองว่า อุตสาหกรรมยานยนต์ของไทยกำลังเสียเปรียบคู่แข่งในอาเซียน อีกทั้งยังขาดการเชื่อมโยงระหว่างห่วงโซ่อุปทานกับผู้ผลิตยานยนต์สมัยใหม่ รวมถึงผู้ประกอบการ Tier 2 และ 3 ซึ่งถือเป็นแกนหลักของอุตสาหกรรมยานยนต์ไทย โดยมองว่าการยกระดับการใช้ชิ้นส่วนภายในประเทศ (Local Content) สู่มูลค่าเพิ่มที่แท้จริงครอบคลุมผู้ประกอบการไทยตลอดทั้งห่วงโซ่อุปทาน รวมถึงการปรับเกณฑ์การเข้าถึงสิทธิ์ส่งเสริมการลงทุนภายใต้อุตสาหกรรมสมัยใหม่สำหรับ SMEs จะทำให้ไทยสามารถต่อยอดความแข็งแกร่งสู่การเป็นฐานการผลิตที่มาจากประเทศไทย (Made in Thailand) อย่างแท้จริง
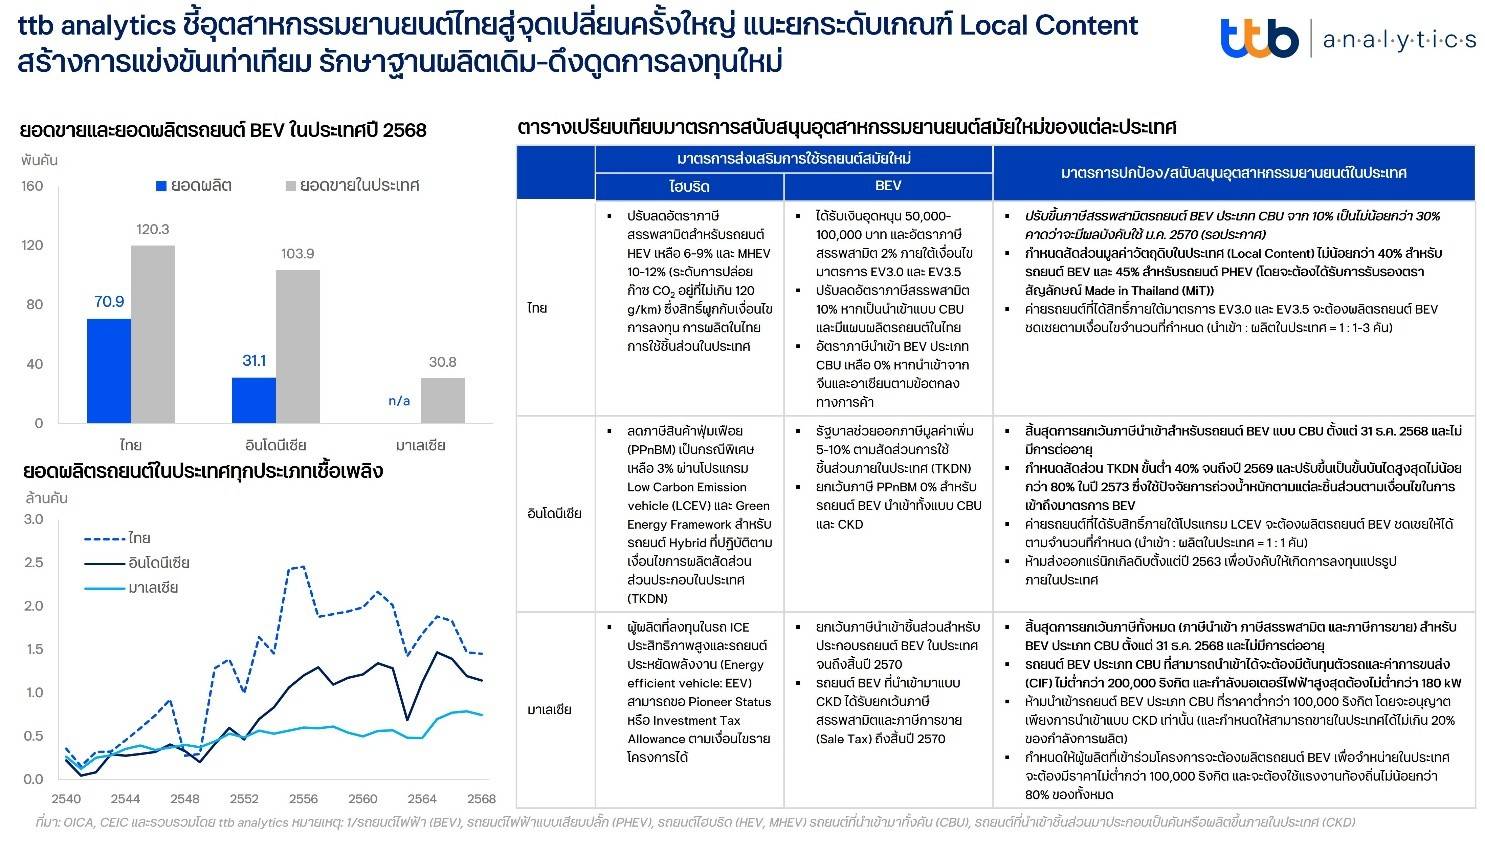
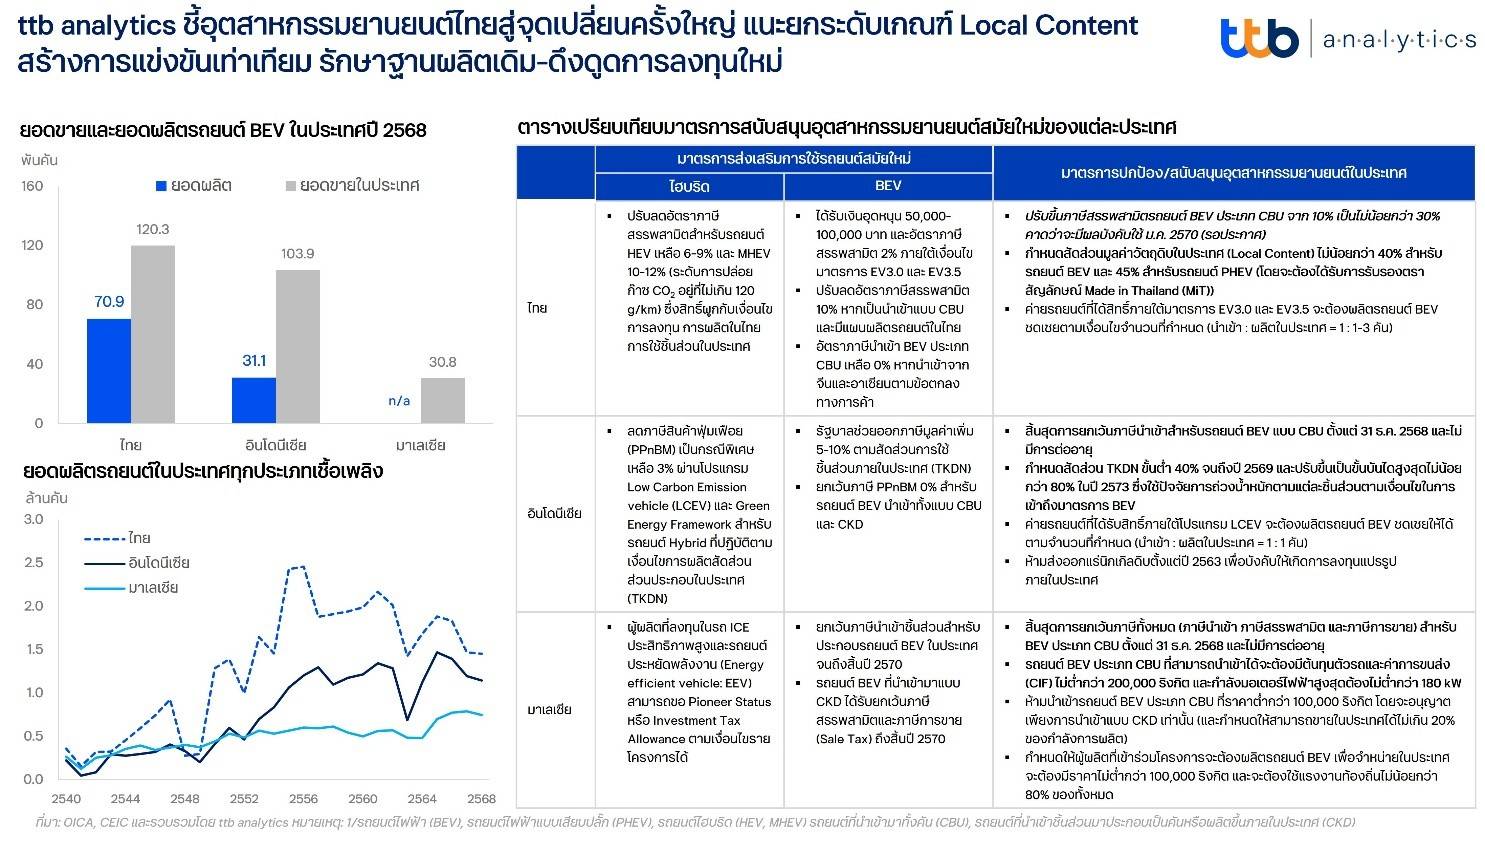
ในช่วงหลายปีที่ผ่านมา กระแสการเติบโตของตลาดรถยนต์ไฟฟ้า (BEV) กำลังสร้างความท้าทายต่ออุตสาหกรรมยานยนต์ทั่วโลกครั้งใหญ่ที่สุดในรอบศตวรรษ ซึ่งรวมถึงประเทศไทยที่ได้ชื่อว่าเป็น “Detroit of Asia” ทั้งนี้ แม้อุตสาหกรรมยานยนต์ไทยยังคงเป็นหนึ่งในเสาหลักของประเทศ แต่ตลอดหลายปีที่ผ่านมา มูลค่าตลาดของอุตสาหกรรมกลับลดลงอย่างมีนัย โดยยอดผลิตรถยนต์ในประเทศลดลงจากเกือบ 2.5 ล้านคันในปี 2556 เหลือเพียงปีละ 1.4-1.5 ล้านคันในปัจจุบัน สอดคล้องกับอัตราการใช้กำลังการผลิต (Capacity Utilization) ที่ลดลงเหลือไม่ถึง 50% ของกำลังการผลิตทั้งหมด โดยผลกระทบดังกล่าวได้ส่งผ่านไปยังผู้ผลิตชิ้นส่วน Tier 2 และ Tier 3 ซึ่งส่วนใหญ่เป็นผู้ประกอบการ SMEs สัญชาติไทย สะท้อนจากข้อมูลฐานะการเงินในช่วงปี 2566-2568 พบว่า ผู้ผลิตชิ้นส่วนยานยนต์ Tier 2 และ 3 ประมาณ 12.8% หรือคิดเป็นรายได้รวมกันกว่า 1.1 หมื่นล้านบาทกำลังประสบปัญหารายได้หดตัวและกำไรติดลบต่อเนื่องตลอด 3 ปีที่ผ่านมา
โดยล่าสุด ข้อเสนอในการจัดเก็บภาษีสรรพสามิตสำหรับรถยนต์ไฟฟ้านำเข้าทั้งคัน (CBU) ในอัตราไม่น้อยกว่า 30% ซึ่งคาดว่าจะมีผลบังคับใช้วันที่ 1 มกราคม 2570 จะช่วยจูงใจให้ค่ายรถยนต์ต่างชาติหันมาลงทุนในประเทศมากขึ้น แต่ ttb analytics มองว่า ในทางปฏิบัติ ความสามารถในการดึงดูดการลงทุนผลิตรถยนต์ BEV อาจมีข้อจำกัดในหลายมิติ เช่น ต้นทุนการผลิตของไทยที่ยังสูงกว่าจีน การนำเข้าชิ้นส่วนสำคัญเพื่อประกอบในประเทศแทน หรือการลดราคาขายรถ CBU ตั้งแต่ประเทศต้นทางเพื่อชดเชยกับอัตราภาษีสรรพสามิตใหม่ ซึ่ง ttb analytics มองว่าการปรับขึ้นภาษีสรรพสามิตเพียงอย่างเดียว อาจไม่สามารถรักษาฐานการผลิตยานยนต์ในประเทศได้อย่างยั่งยืนเมื่อเทียบกับประเทศเพื่อนบ้านที่กำลังกลายเป็นคู่แข่งของไทย เนื่องจาก
1) ไทย “ขาดจุดเด่น” ในการรักษาฐานยานยนต์ดั้งเดิม
ในขณะที่ไทยกำลังเผชิญโจทย์การเปลี่ยนผ่าน หลายประเทศกลับเร่งสร้างจุดเด่นเพื่อดึงดูดการลงทุนในอุตสาหกรรมยานยนต์ อย่างเช่น อินโดนีเซียมีความได้เปรียบจากตลาดที่มีขนาดใหญ่และมีแนวโน้มเติบโตสูง รวมถึงเป็นแหล่งแร่นิกเกิลรายใหญ่ของโลก ทำให้สามารถดึงดูดเม็ดเงินลงทุนขนาดใหญ่ในห่วงโซ่อุตสาหกรรมแบตเตอรี่และรถยนต์ไฟฟ้าได้อย่างต่อเนื่อง ขณะที่มาเลเซียก็กำลังวางยุทธศาสตร์เป็นศูนย์กลางอุตสาหกรรมอิเล็กทรอนิกส์และชิ้นส่วนอิเล็กทรอนิกส์ยานยนต์ ซึ่งเป็นหนึ่งในหัวใจสำคัญของการเปลี่ยนผ่านสู่ยุคยานยนต์สมัยใหม่
2) ไทย “ขาดการเชื่อมโยง” ระหว่างห่วงโซ่อุปทานกับผู้ผลิตยานยนต์สมัยใหม่
การเติบโตอย่างรวดเร็วของตลาดรถยนต์ไฟฟ้าสัญชาติจีนกำลังส่งผลโดยตรงต่อผู้ผลิตชิ้นส่วนไทย เนื่องจากโครงสร้างการผลิต BEV แตกต่างจากรถยนต์เครื่องยนต์ ICE อย่างมีนัย ทำให้ความต้องการชิ้นส่วนสำคัญในกลุ่มระบบส่งกำลังและขับเคลื่อน (Powertrain) ซึ่งเป็นสินค้าหลักของผู้ผลิต Tier 2 และ Tier 3 ไทย ค่อย ๆ สูญเสียความสามารถในการแข่งขัน นอกจากนี้ ในทางปฏิบัติ ค่ายรถยนต์จีนส่วนหนึ่งดึง Supplier Tier 1 และ Tier 2 จากประเทศต้นทางเข้ามาลงทุนในไทย หรือบางส่วนใช้การนำเข้าชิ้นส่วนกึ่งสำเร็จรูปและนำมาประกอบในประเทศเท่านั้น ส่งผลให้ผู้ประกอบการไทยจำนวนมากยังไม่สามารถเข้าถึงห่วงโซ่อุปทานใหม่ได้อย่างแท้จริง
3) ไทย “ขาดนโยบายเชื่อมโยง” กับผู้ประกอบการ Tier 2 และ 3 ในประเทศ
แม้นโยบายภาครัฐจะประสบความสำเร็จในการดึงดูดการลงทุนใหม่จากผู้ผลิตรถยนต์ต่างชาติ แต่กลไกสนับสนุนผู้ผลิตชิ้นส่วนไทยระดับ Tier 2 และ Tier 3 ยังมีช่องว่างที่ค่อนข้างกว้าง ประกอบกับอุปสรรคด้านการขาดเงินทุน เทคโนโลยี และองค์ความรู้ที่จำเป็นต่อการเปลี่ยนผ่าน ส่งผลให้ผู้ประกอบการ SMEs หลายรายกำลังเผชิญความเสี่ยงที่จะหลุดออกจากระบบการผลิตในอนาคต
ttb analytics มองว่า นอกเหนือจากการปรับปรุงโครงสร้างภาษีให้สอดคล้องกับทิศทางการพัฒนาอุตสาหกรรมยานยนต์ไฟฟ้าของประเทศแล้ว หากไทยต้องการรักษาความสามารถในการแข่งขันและป้องกันไม่ให้ฐานการผลิตเดิมของประเทศถูกกัดกร่อนในช่วงของการเปลี่ยนผ่านครั้งนี้ ภาครัฐจำเป็นต้องปรับกระบวนทัศน์นโยบายจากการ “แข่งขันดึงดูดเม็ดเงินลงทุนใหม่” ไปสู่การ “เพิ่มศักยภาพเชิงลึกให้แก่ผู้ประกอบการไทย” อาทิ
1) เปลี่ยนเงื่อนไข Local Content ให้กลายเป็น “ข้อบังคับ” และสามารถวัดผลลัพธ์ได้ โดยปัจจุบันเงื่อนไข Local Content ของไทยสำหรับการผลิตรถยนต์ BEV และ PHEV ให้ไม่น้อยกว่า 40% และ 45% ของมูลค่าโรงงานเป็นเพียงสิทธิประโยชน์เพิ่มเติมภายใต้มาตรการส่งเสริมการลงทุนจากสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) ทำให้ผู้ผลิต OEM เลือกที่จะผลิตตามเกณฑ์ขั้นต่ำที่บังคับจริง ซึ่งแตกต่างจากอินโดนีเซียที่ใช้เงื่อนไขการผลิตสัดส่วนส่วนประกอบในประเทศ (TKDN) เป็น “เงื่อนไขบังคับ” ก่อนรับสิทธิ์ โดยที่ผู้ผลิตจะต้องทำตามข้อกำหนด TKDN สำหรับการผลิตรถยนต์ BEV ไม่น้อยกว่า 40% ในปี 2569 ก่อนจะทยอยเพิ่มสัดส่วนต่อเนื่องจนไม่น้อยกว่า 80% ภายในปี 2573 ขณะที่มาเลเซียกำหนดให้ผู้ผลิตที่จะได้รับสิทธิประโยชน์ทางภาษีจะต้องผลิตรถยนต์ BEV ที่มีราคาไม่ต่ำกว่า 100,000 ริงกิต และต้องใช้แรงงานท้องถิ่นไม่น้อยกว่า 80% ของแรงงานทั้งหมด
2) ยกระดับนิยามของ Local Content ไปสู่ “มูลค่าเพิ่มที่แท้จริง” ดึง Supplier Tier 2-3 เข้าระบบ เนื่องจากมูลค่าการผลิตที่เกิดขึ้นในประเทศอาจไม่สามารถแยกแยะได้ว่ามาจากการประกอบขั้นปลาย (Final Assembly) หรือเกิดจากชิ้นส่วนที่ผลิตจริงในชั้น Tier 2 และ Tier 3 ฉะนั้นในเชิงนโยบายจึงควรกำหนดเกณฑ์แยกตามประเภทเชื้อเพลิงอย่างมีนัยสำคัญ และระบุสัดส่วนมูลค่าเพิ่มที่เกิดจาก Supplier ผู้ประกอบการไทยแท้ระดับ Tier 2 และ 3 เป็นตัวชี้วัดคู่ขนานไปด้วย
3) ลดข้อจำกัดในการเข้าถึงสิทธิประโยชน์สำหรับผู้ประกอบการ SMEs แม้ SMEs จะสามารถเข้ารับการสนับสนุนและรับสิทธิประโยชน์ทางภาษีจาก BOI ผ่านการส่งเสริมการลงทุนในระบบอัตโนมัติ (Automation) หุ่นยนต์ (Robotics) และเทคโนโลยีดิจิทัล (Digital Technology) เพื่อส่งเสริมการใช้พลังงานสะอาดและยกระดับอุตสาหกรรมไทยสู่ Smart and Sustainable Industry ซึ่งจะให้สิทธิลดหย่อนภาษีเงินได้นิติบุคคลระหว่าง 50-100% ของเงินลงทุน แต่เกณฑ์เรื่องเงินลงทุนขั้นต่ำ 1 ล้านบาท กลับยังคงเป็นอุปสรรคเชิงโครงสร้างสำหรับผู้ประกอบการ SMEs ซึ่งมีข้อจำกัดด้านเงินทุนหมุนเวียนอยู่แล้ว ดังนั้น การออกแบบมาตรการแบบ "Fast Track" ที่แยกเกณฑ์การเข้าถึงสิทธิ์แก่กลุ่มผู้ประกอบการ SMEs จะช่วยเพิ่มแรงจูงใจในการลงทุนเทคโนโลยีให้ลงไปถึงกลุ่มที่เปราะบางที่สุดของห่วงโซ่อุปทาน
โดยสรุป นโยบายส่งเสริมอุตสาหกรรมยานยนต์ไทยจำเป็นต้องผสานการสนับสนุนฐานการผลิตยานยนต์ดั้งเดิม ควบคู่ไปกับการส่งเสริมยานยนต์สมัยใหม่ผ่านการสร้างการแข่งขันอย่างเท่าเทียม (Level-playing Field) เพื่อต่อยอดความแข็งแกร่งสู่การเป็นฐานผลิตรถยนต์ที่มาจากประเทศไทยทั้งระบบ (Made in Thailand) ก่อนที่ไทยจะกลายเป็นเพียงฐานประกอบรถยนต์ที่มาจากไทย (Assembly in Thailand)



ข่าวเด่น