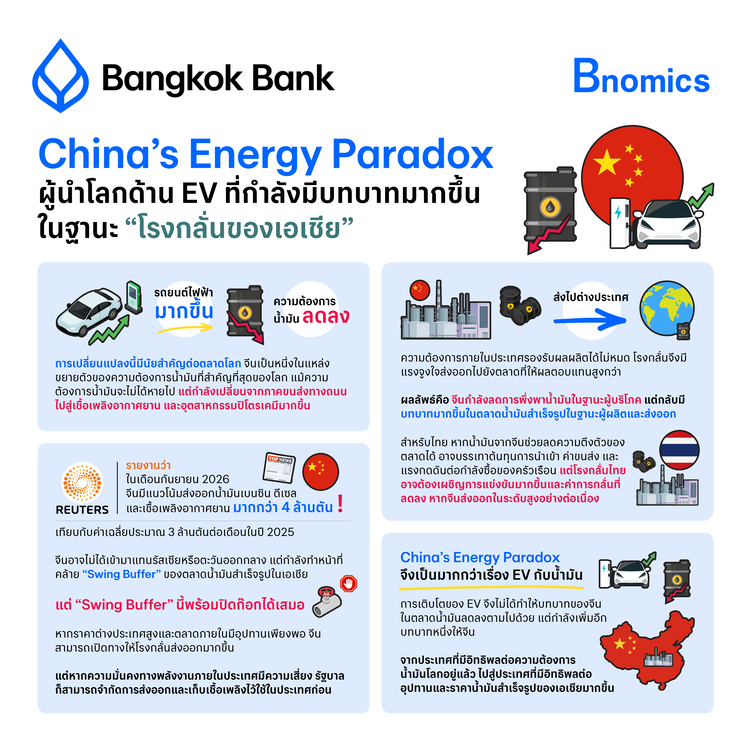
• จีนเป็นศูนย์กลางการผลิตและส่งออก EV ของโลก ขณะที่จำนวนรถยนต์ไฟฟ้าบนท้องถนนที่เพิ่มขึ้นกำลังลดความต้องการน้ำมันเบนซินและดีเซลภายในประเทศ เมื่อความต้องการเชื้อเพลิงสำหรับรถยนต์ชะลอลง ผลผลิตส่วนเกินจากโรงกลั่นบางส่วนจึงถูกส่งออกไปยังตลาดต่างประเทศมากขึ้น
• ความย้อนแย้งของจีนจึงอยู่ตรงที่ จีนกำลังลดการพึ่งพาน้ำมันในฐานะ “ผู้บริโภค” แต่กลับมีอิทธิพลต่อตลาดน้ำมันสำเร็จรูปมากขึ้นในฐานะ “ผู้ผลิตและส่งออก”
• ในปี 2026 การส่งออกจากจีนช่วยบรรเทาภาวะตึงตัวของตลาดดีเซลและเชื้อเพลิงอากาศยานในเอเชีย แต่รัฐบาลจีนยังควบคุมปริมาณผ่านโควตา และพร้อมจำกัดการส่งออกหากความมั่นคงทางพลังงานภายในประเทศมีความเสี่ยง
เมื่อ EV เพิ่มขึ้น ความต้องการน้ำมันสำหรับการเดินทางก็เริ่มลดลง
ในปี 2025 จีนผลิตรถยนต์ไฟฟ้าประมาณ 16 ล้านคัน คิดเป็นเกือบสามในสี่ของการผลิตทั่วโลก ขณะที่การส่งออก EV เพิ่มขึ้นเป็นมากกว่า 2.5 ล้านคัน จีนจึงไม่ได้กำลังเปลี่ยนเฉพาะตลาดรถยนต์ของตัวเอง แต่ยังส่งออกการเปลี่ยนแปลงด้านพลังงานไปยังประเทศอื่นผ่านรถยนต์ที่ผลิตในจีน
เมื่อ EV บนท้องถนนเพิ่มขึ้น การเดินทางที่เคยใช้น้ำมันก็เปลี่ยนมาใช้ไฟฟ้ามากขึ้น โดย IEA ประเมินว่า EV ช่วยลดความต้องการน้ำมันของจีนได้ประมาณ 1 ล้านบาร์เรลต่อวันในปี 2025 ส่วน Sinopec ประเมินว่า ในปี 2026 ความต้องการน้ำมันเบนซินของจีนอาจลดลง 8.7% และดีเซลลดลง 11.4% ขณะที่ความต้องการเชื้อเพลิงอากาศยานยังเพิ่มขึ้น 1.3%
การเปลี่ยนแปลงนี้สำคัญต่อตลาดโลก เพราะตลอดหลายทศวรรษที่ผ่านมา จีนเป็นหนึ่งในแหล่งขยายตัวของความต้องการน้ำมันที่สำคัญที่สุดของโลก ขณะเดียวกัน ความต้องการน้ำมันของจีนไม่ได้หายไปทั้งหมด แต่กำลังเปลี่ยนองค์ประกอบ จากน้ำมันสำหรับรถยนต์ไปสู่เชื้อเพลิงอากาศยานและวัตถุดิบสำหรับอุตสาหกรรมปิโตรเคมีมากขึ้น
เมื่อรถใช้น้ำมันน้อยลง แล้วผลผลิตจากโรงกลั่นไปไหน?
ตลอดช่วงที่เศรษฐกิจจีนเติบโตอย่างรวดเร็ว จีนลงทุนสร้างโรงกลั่นจำนวนมากเพื่อรองรับความต้องการพลังงานที่เพิ่มขึ้น โดย Rystad Energy ประเมินว่า กำลังการกลั่นของจีนเพิ่มจากประมาณ 10.6 ล้านบาร์เรลต่อวันในปี 2005 เป็น 18.8 ล้านบาร์เรลต่อวันในปี 2025 ทำให้จีนมีระบบการกลั่นน้ำมันขนาดใหญ่ที่สุดแห่งหนึ่งของโลก
ขณะที่ยอดขาย EV สามารถเพิ่มขึ้นอย่างรวดเร็วภายในเวลาไม่กี่ปี โรงกลั่นซึ่งใช้เงินลงทุนมหาศาลและมีอายุการใช้งานหลายสิบปีกลับไม่ได้หายไปตามความต้องการเบนซินและดีเซลที่ลดลง เมื่อความต้องการภายในประเทศรองรับผลผลิตได้ไม่หมด โรงกลั่นจึงมีแรงจูงใจส่งออกไปยังตลาดที่ให้ผลตอบแทนสูงกว่า โดยเฉพาะในช่วงที่ราคาน้ำมันสำเร็จรูปในต่างประเทศอยู่ในระดับสูง
ผลลัพธ์คือ จีนกำลังลดการพึ่งพาน้ำมันในฐานะผู้บริโภค แต่กลับมีบทบาทมากขึ้นในตลาดน้ำมันสำเร็จรูปในฐานะผู้ผลิตและส่งออก
จีนเข้ามาเติมช่องว่างในช่วงที่ตลาดน้ำมันเอเชียตึงตัว
การมีน้ำมันดิบไม่ได้หมายความว่าจะมีน้ำมันพร้อมใช้เสมอไป เพราะก่อนที่น้ำมันดิบจะกลายเป็นดีเซล เบนซิน หรือเชื้อเพลิงสำหรับเครื่องบิน จะต้องผ่านโรงกลั่นเสียก่อน ดังนั้น หากโรงกลั่นหรือเส้นทางขนส่งเกิดปัญหา ตลาดอาจขาดแคลนน้ำมันสำเร็จรูปได้
ในปี 2026 การหยุดชะงักของโรงกลั่นและเส้นทางขนส่งในตะวันออกกลาง ประกอบกับการส่งออกจากรัสเซียที่ลดลง ทำให้ตลาดดีเซลและเชื้อเพลิงอากาศยานตึงตัวขึ้น และเปิดพื้นที่ให้จีนเข้ามามีบทบาทมากขึ้น โดย Reuters รายงานว่า จีนมีแนวโน้มส่งออกน้ำมันเบนซิน ดีเซล และเชื้อเพลิงอากาศยานรวมมากกว่า 4 ล้านตันในเดือนกันยายน 2026 เทียบกับค่าเฉลี่ยประมาณ 3 ล้านตันต่อเดือนในปี 2025
จีนอาจไม่ได้เข้ามาแทนรัสเซียหรือตะวันออกกลาง แต่กำลังทำหน้าที่คล้าย “Swing Buffer” ของตลาดน้ำมันสำเร็จรูปในเอเชีย ในช่วงที่ตลาดตึงตัว จีนสามารถเพิ่มการส่งออกเพื่อเติมอุปทานที่หายไปและช่วยลดแรงกดดันต่อราคาน้ำมันสำเร็จรูปได้บางส่วน
แต่ “Swing Buffer” นี้พร้อมปิดก๊อกได้เสมอ
จีนเป็นผู้ช่วยรักษาสมดุลแบบมีเงื่อนไข เพราะรัฐบาลจีนยังควบคุมการส่งออกผ่านระบบโควตา หากราคาต่างประเทศสูงและตลาดภายในมีอุปทานเพียงพอ จีนสามารถเปิดทางให้โรงกลั่นส่งออกมากขึ้น แต่หากความมั่นคงทางพลังงานภายในประเทศมีความเสี่ยง รัฐบาลก็สามารถจำกัดการส่งออกและเก็บเชื้อเพลิงไว้ใช้ในประเทศก่อน
นัยต่อเอเชียและไทย
สำหรับประเทศผู้นำเข้าน้ำมันในเอเชีย การส่งออกจากจีนช่วยเพิ่มทางเลือกด้านอุปทาน และในช่วงที่ตลาดตึงตัวก็สามารถช่วยลดแรงกดดันต่อต้นทุนพลังงาน ค่าขนส่ง และเงินเฟ้อได้ แต่สำหรับธุรกิจโรงกลั่น หากความต้องการน้ำมันภายในจีนชะลอลงเร็วกว่าการลดกำลังการกลั่น ผลผลิตส่วนเกินอาจไหลเข้าสู่ตลาดภูมิภาคมากขึ้น การแข่งขันที่สูงขึ้นสามารถกดดันส่วนต่างระหว่างราคาน้ำมันดิบกับน้ำมันสำเร็จรูป หรือ Refining Margin ของโรงกลั่นในเอเชีย
สำหรับไทย หากน้ำมันจากจีนช่วยลดความตึงตัวของตลาดได้ ก็อาจบรรเทาต้นทุนการนำเข้า ค่าขนส่ง และแรงกดดันต่อกำลังซื้อของครัวเรือน แต่ในอีกด้านหนึ่ง โรงกลั่นไทยอาจต้องเผชิญการแข่งขันมากขึ้นและค่าการกลั่นที่ลดลง หากจีนส่งออกในระดับสูงอย่างต่อเนื่อง
China’s Energy Paradox จึงเป็นมากกว่าเรื่อง EV กับน้ำมัน
การเติบโตของ EV กำลังลดความต้องการน้ำมันสำหรับการเดินทางในจีน ขณะที่การส่งออกรถยนต์ไฟฟ้าของจีนก็มีส่วนเร่งการใช้ EV ในหลายประเทศ แต่ในเวลาเดียวกัน จีนยังมีกำลังการกลั่นน้ำมันขนาดใหญ่ และกำลังส่งน้ำมันสำเร็จรูปออกสู่ตลาดเอเชียมากขึ้น
ช่วงรอยต่อนี้จึงเกิดภาพที่ดูย้อนแย้ง เพราะ EV สามารถเปลี่ยนความต้องการใช้น้ำมันได้รวดเร็ว แต่โรงกลั่นและโครงสร้างพื้นฐานด้านพลังงานที่ลงทุนไปแล้วไม่ได้ลดลงตามไปในทันที
การเติบโตของ EV จึงไม่ได้ทำให้บทบาทของจีนในตลาดน้ำมันลดลงตามไปด้วย แต่กำลังเพิ่มอีกบทบาทหนึ่งให้จีน จากประเทศที่มีอิทธิพลต่อความต้องการน้ำมันโลกอยู่แล้ว ไปสู่ประเทศที่มีอิทธิพลต่ออุปทานและราคาน้ำมันสำเร็จรูปของเอเชียมากขึ้น



ข่าวเด่น