ธนาคารทิสโก้ประเมินว่า ตลาดหุ้นในช่วงที่เหลือของปีมีแนวโน้มเผชิญความผันผวนจากราคาพลังงานที่อยู่ในระดับสูง แรงกดดันเงินเฟ้อ และอัตราดอกเบี้ยทั่วโลกปรับตัวขึ้นนำโดย สหรัฐฯ ยุโรป และญี่ปุ่น แนะนักลงทุนกระจายความเสี่ยง โดยทยอยเพิ่มน้ำหนักตราสารหนี้ คงน้ำหนักหุ้นพลังงาน และปรับพอร์ตโยกซื้อหุ้น Value ที่มูลค่ายังถูกและมีคุณภาพดี มีกำไรและกระแสเงินสดแข็งแกร่ง พร้อมลดน้ำหนักหุ้น Growth ที่มีมูลค่าตึงตัว
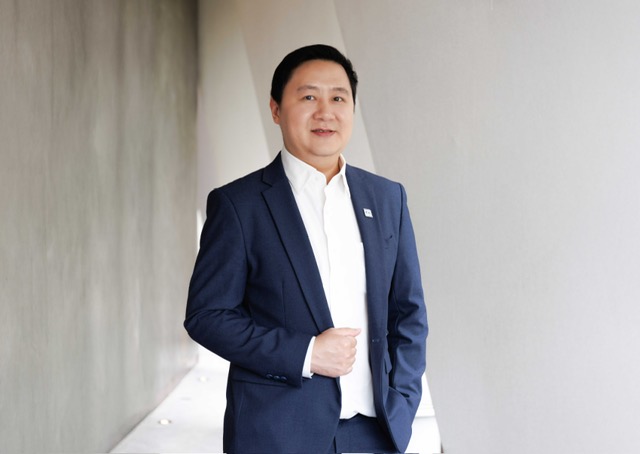
นายณัฐกฤติ เหล่าทวีทรัพย์ CFP® Head of Wealth Advisory ธนาคารทิสโก้ จำกัด (มหาชน) เปิดเผยว่า ช่วงที่เหลือของปีคาดว่าตลาดหุ้นจะได้รับแรงกดดันจากราคาน้ำมันที่คาดว่าจะยังคงอยู่ในระดับสูงจากปัญหาความขัดแย้งในตะวันออกกลางที่ยืดเยื้อ กดดันให้เงินเฟ้อเพิ่มขึ้น และคาดว่าธนาคารกลางต่างๆ จะปรับอัตราดอกเบี้ยเพิ่มขึ้น เช่น ยุโรป ญี่ปุ่น
และล่าสุดผลการประชุมธนาคารกลางสหรัฐฯ ที่ประชุมมีมติเอกฉันท์ปรับขึ้นอัตราดอกเบี้ย 0.25% ไปอยู่ที่ 3.75-4.00% และมีแนวโน้มที่จะปรับอัตราดอกเบี้ยขึ้นอีกครั้งในเดือนธันวาคม 2569 สู่ระดับ 4.00-4.25% เพื่อสกัดเงินเฟ้อยังอยู่ในระดับสูง นับเป็นการกลับมาขึ้นอัตราดอกเบี้ยนโยบายเป็นครั้งแรกนับตั้งแต่ปี 2566 จากปัจจัยดังกล่าว ส่งผลให้อัตราผลตอบแทนพันธบัตร (Bond Yield) ระยะยาว รัฐบาลสหรัฐฯ อายุ 10 ปีปรับตัวเพิ่มขึ้นสูงสุดในรอบ 20 ปีมาอยู่ที่ระดับ 5%
“วันนี้นักลงทุนต้องมองราคาน้ำมัน เงินเฟ้อ ดอกเบี้ย และตลาดหุ้นมีความสัมพันธ์กัน เพราะเมื่อน้ำมันแพงขึ้น เงินเฟ้อก็ลดลงได้ยากขึ้น ทำให้ธนาคารกลางต้องใช้นโยบายการเงินที่เข้มงวดนานขึ้น เมื่อดอกเบี้ยและอัตราผลตอบแทนพันธบัตรอยู่ในระดับสูง หุ้นที่ราคาปรับขึ้นไปมาก จน Valuation สูงกว่าพื้นฐาน ก็จะถูกกดดันมากขึ้นตามไปด้วย” นายณัฐกฤติกล่าว
3 แนวทางปรับพอร์ตช่วงโค้งสุดท้ายของปี
TISCO Wealth Advisory จึงแนะนำให้นักลงทุนปรับพอร์ตผ่าน 3 แนวทางหลัก ได้แก่ 1. เพิ่มน้ำหนักตราสารหนี้โลก เพราะปัจจุบัน Bond Yield ปรับขึ้นมาอยู่ในระดับสูงสุดในรอบ 20 ปี 2. คงน้ำหนักหุ้นพลังงานที่ได้ประโยชน์จากภาวะอุปทานตึงตัว และ 3. ลดน้ำหนักหุ้นเติบโต (Growth Stock) ที่มีระดับมูลค่าที่ตึงตัว จน Valuation เกินปัจจัยพื้นฐาน และซื้อหุ้นกลุ่ม Value ที่มีคุณภาพดี มีราคาสมเหตุสมผล กำไรแข็งแกร่ง และมีกระแสเงินสดในระดับสูง
Real Yield พันธบัตรสหรัฐฯ เหนือ 2.6% เปิดจังหวะทยอยเพิ่มตราสารหนี้โลก
สำหรับตราสารหนี้ TISCO Wealth Advisory มองว่า การปรับขึ้นของ Bond Yield ในช่วงที่ผ่านมาเริ่มสร้างจังหวะลงทุนที่น่าสนใจมากขึ้น โดยอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีปรับขึ้นเข้าใกล้ระดับ 5% ซึ่งเป็นระดับสูงสุดในรอบ 20 ปี ขณะที่ อัตราผลตอบแทนที่แท้จริงหลังหักคาดการณ์เงินเฟ้อ หรือ Real Yield อยู่สูงกว่า 2.6% ซึ่งเป็นระดับสูงสุดในรอบ 18 ปี สะท้อนว่าผลตอบแทนที่นักลงทุนได้รับหลังหัก เงินเฟ้อกลับมาอยู่ในระดับที่คุ้มค่าการลงทุน ช่วยเพิ่มโอกาสรับรายได้ดอกเบี้ยสูงและช่วยลดความผันผวนของพอร์ตอีกด้วย
“จากเดิมที่แนะนำให้นักลงทุนหลีกเลี่ยงการลงทุนในตราสารหนี้ระยะกลางถึงยาว แต่วันนี้ Bond Yield ที่สูงขึ้นมากเริ่มกลายเป็นโอกาส เพราะ Real Yield ของพันธบัตรสหรัฐฯ ขึ้นมาอยู่เหนือ 2.6% สูงสุดในรอบ 18 ปี ทำให้นักลงทุนได้รับผลตอบแทนที่แท้จริงในระดับที่คุ้มค่ามากขึ้น เราจึงมองว่านี่เป็นจังหวะทยอยเพิ่มน้ำหนักตราสารหนี้โลกคุณภาพดีระยะกลางถึงยาวเพื่อรับอัตราดอกเบี้ยที่สูงและลดความผันผวนของพอร์ต” นายณัฐกฤติกล่าว
หุ้นกลุ่มพลังงานยังเด่น เพราะปัญหาอุปทานยังไม่จบ
TISCO Wealth Advisory ยังคงมุมมองเชิงบวกต่อหุ้นกลุ่มพลังงาน (Energy) เนื่องจากความเสี่ยงด้านอุปทานยังอยู่ในระดับสูง และยังไม่มีทางออกถาวรต่อปัญหาในตะวันออกกลาง โดยศูนย์วิเคราะห์เศรษฐกิจและกลยุทธ์ทิสโก้ (TISCO ESU) ประเมินว่า ความเสี่ยงของราคาพลังงานยังมีแนวโน้มไปทางขาขึ้น เพราะตลาดยังไม่ได้สะท้อนกรณีความขัดแย้งที่ยืดเยื้อเต็มที่ ขณะที่ปริมาณน้ำมันคงคลังทั่วโลกผ่านจุดต่ำสุดไปแล้ว และยังไม่มีทางออกระยะยาวที่ชัดเจนต่อปัญหาช่องแคบฮอร์มุซ
TISCO Wealth Advisory จึงมองว่า หุ้นพลังงานยังควรมีบทบาทในพอร์ต ไม่เพียงในฐานะสินทรัพย์ที่ได้ประโยชน์จากราคาน้ำมันสูง แต่ยังช่วยลดผลกระทบจากภาวะเงินเฟ้อที่เกิดจากต้นทุนพลังงานได้อีกทางหนึ่ง
“ตราบใดที่ปัญหาด้านอุปทานยังไม่มีทางออกถาวรหุ้นกลุ่มพลังงานยังมีบทบาทสำคัญในพอร์ต เพราะนอกจากจะได้ประโยชน์จากราคาน้ำมันที่อยู่ในระดับสูงแล้ว ยังเป็นหนึ่งในสินทรัพย์ที่ช่วยรับมือกับความเสี่ยงจากเงินเฟ้อได้ด้วย” นายณัฐกฤติกล่าว
ลดหุ้น Growth ราคาแพง เพิ่มหุ้นกลุ่ม Value
สำหรับตลาดหุ้น TISCO Wealth Advisory แนะนำให้นักลงทุน ลดน้ำหนักหุ้น Growth หรือหุ้นที่มีระดับอัตราส่วนราคาต่อกำไรสุทธิ (P/E) สูงกว่าตลาด และเพิ่มน้ำหนักหุ้น Value ที่มี Valuation สมเหตุสมผล มีกำไรและกระแสเงินสดแข็งแกร่ง เหตุผลสำคัญคือ หุ้น Growth มักมีมูลค่าที่พึ่งพาการเติบโตของกำไรในอนาคตค่อนข้างมาก เมื่ออัตราดอกเบี้ยปรับสูงขึ้น อัตราคิดลดที่ใช้ประเมินมูลค่าหุ้นก็เพิ่มขึ้นตาม ทำให้หุ้นที่ซื้อขายด้วย Valuation สูงมีความเสี่ยงถูกปรับลดมูลค่ามากกว่า
บทเรียนจากวัฏจักรดอกเบี้ยขาขึ้นครั้งล่าสุดในปี 2565 สะท้อนภาพดังกล่าวอย่างชัดเจน โดย P/E ของดัชนี MSCI ACWI Growth ลดลงจากระดับสูงสุดประมาณ 30% ขณะที่ P/E ของ MSCI ACWI Value ลดลงประมาณ 20% สะท้อนว่าหุ้น Growth มีความอ่อนไหวต่อการเพิ่มขึ้นของต้นทุนเงินมากกว่า ขณะที่หุ้น Value ซึ่งเริ่มต้นจากระดับ Valuation ที่ต่ำกว่าสามารถรับแรงกดดันจากการ De-rating ได้ดีกว่า
อย่างไรก็ตาม TISCO Wealth Advisory มองว่า การเพิ่มน้ำหนัก Value ในรอบนี้ไม่ได้หมายถึงการซื้อหุ้นราคาถูกทุกตัว แต่ควรเลือกบริษัทที่มีพื้นฐานแข็งแกร่งด้วย เพราะหุ้น Value บางบริษัทอาจมีราคาถูกจากปัญหาด้านธุรกิจ ดังนั้น นักลงทุนควรเน้น Value ควบคู่กับคุณภาพของบริษัท โดยควรพิจารณาเลือกบริษัทที่มีงบดุลแข็งแรง สามารถสร้างกำไรและกระแสเงินสดได้อย่างต่อเนื่อง
ภาพดังกล่าวสอดคล้องกับพฤติกรรมของตลาดในปัจจุบัน โดยข้อมูลผลประกอบการไตรมาส 2/2569 ของบริษัทใน S&P 500 พบว่า บริษัทที่ถูกปรับประมาณการทั้งกำไรต่อหุ้น (EPS) และ กระแสเงินสดอิสระ (Free Cash Flow) ขึ้นพร้อมกัน ได้รับการตอบรับจากราคาหุ้นดีกว่ากลุ่มที่ EPS ถูกปรับขึ้น แต่ Free Cash Flow กลับถูกปรับลดอย่างชัดเจน
“เรามองว่าในช่วงที่อัตราดอกเบี้ยอยู่ในระดับสูง หุ้น Growth ที่มีราคาแพงและยังไม่มีกระแสเงินสด ราคาหุ้นจะเผชิญแรงกดดันมากกว่าหุ้นกลุ่ม Value ซึ่งบทเรียนจากปี 2565 แสดงให้เห็นว่า เมื่อดอกเบี้ยสูงขึ้น หุ้น Growth ถูกลด Valuation มากกว่า Value อย่างชัดเจน ดังนั้น กลยุทธ์ในช่วงนี้คือ ลด Growth ที่ P/E สูง เพิ่มหุ้น Value ที่มีกำไรและกระแสเงินสดรองรับ เช่น กลุ่มการเงิน กลุ่มเฮลธ์แคร์ กลุ่มอุตสาหกรรม ” นายณัฐกฤติกล่าว



ข่าวเด่น